A Rejeição 886: GTIN da unidade tributável informado, mas não informado o GTIN, ocorre quando o código GTIN/cEAN é preenchido no grupo de unidade tributável (tag cEANTrib), mas o campo do GTIN da unidade comercial (tag cEAN) é deixado em branco ou não é informado na nota fiscal.
Para que a SEFAZ autorize a NF-e, sempre que houver a indicação de um GTIN tributável, o GTIN comercial também deve ser devidamente preenchido (ou ambos informados como "SEM GTIN", caso o produto não possua código de barras).

Para saber mais detalhes sobre a rejeição validada pela Regra de Validação – NT 2014.001 v.1.41, clique aqui.
Esta página mostra:
O que é GTIN e GTIN da unidade tributável?
O GTIN é um identificador global de itens de comércio, utilizado para identificar produtos e serviços de forma única em nível mundial. Ele é mais conhecido pelos códigos de barras que aparecem nos produtos e embalagens. Existem diferentes formatos de GTIN, como GTIN-8, GTIN-12, GTIN-13 e GTIN-14, cada um com um número específico de dígitos. O GTIN é usado para rastrear e gerenciar produtos ao longo da cadeia de suprimentos, desde a produção até a venda ao consumidor final.
Enquanto o GTIN da unidade tributável é uma extensão do GTIN e é específico para o contexto tributário. Ele é utilizado em documentos fiscais para representar a unidade tributável de um produto. A unidade tributável é a quantidade de um produto que serve como base para a aplicação de tributos, como impostos sobre vendas. O GTIN da unidade tributável permite uma identificação mais precisa na área tributária, auxiliando na correta aplicação e cálculo de impostos sobre produtos.
Para mais detalhes sobre a diferença entre o GTIN da unidade tributável e GTIN, clique aqui.
Observação: o sistema faz uma verificação automática ao inserir um GTIN durante a edição ou importação do item. Se o GTIN for válido, existir e tiver a quantidade correta de caracteres, o item pode ser salvo. No entanto, se o GTIN for inválido, o campo correspondente é destacado em vermelho, indicando que a informação está incorreta, e uma mensagem informa que não é possível salvar o item, evitando assim futuras rejeições.
Como resolver?
Para resolver a rejeição, tenha o código GTIN para ser informado ao item, ou valide se o item terá o GTIN informado. É possível fazer a validação do GTIN por meio da página da SEFAZ – Portal da Nota Fiscal Eletrônica (SVRS / SEFAZ). Se for necessário fazer o cadastro do código, poderá ser feito pelo Cadastro Nacional de Produto (CNP). Para mais detalhes sobre cadastro e importação do GTIN, clique aqui.
1) Verifique se o GTIN preenchido no item da nota está configurado corretamente. Desfaça a emissão da nota fiscal e edite o item.
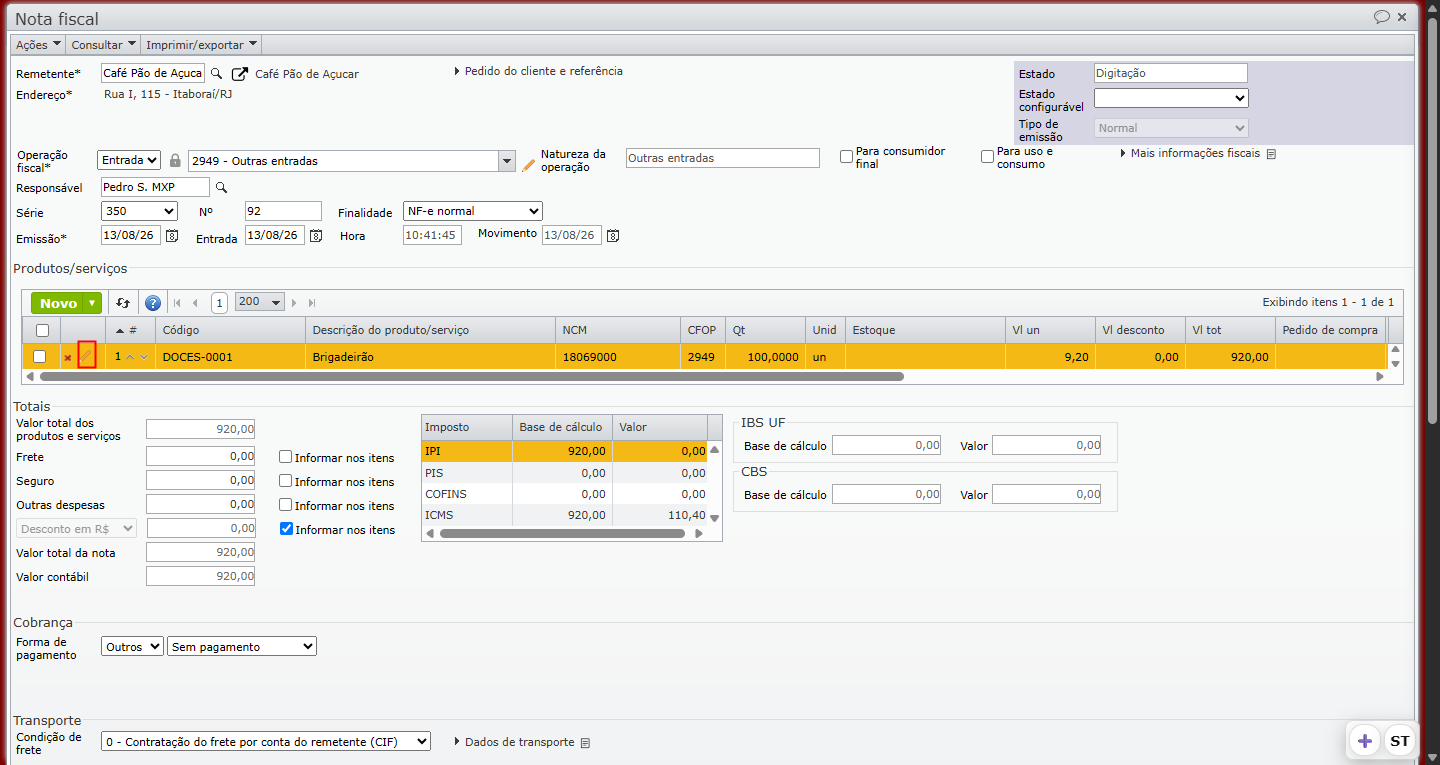
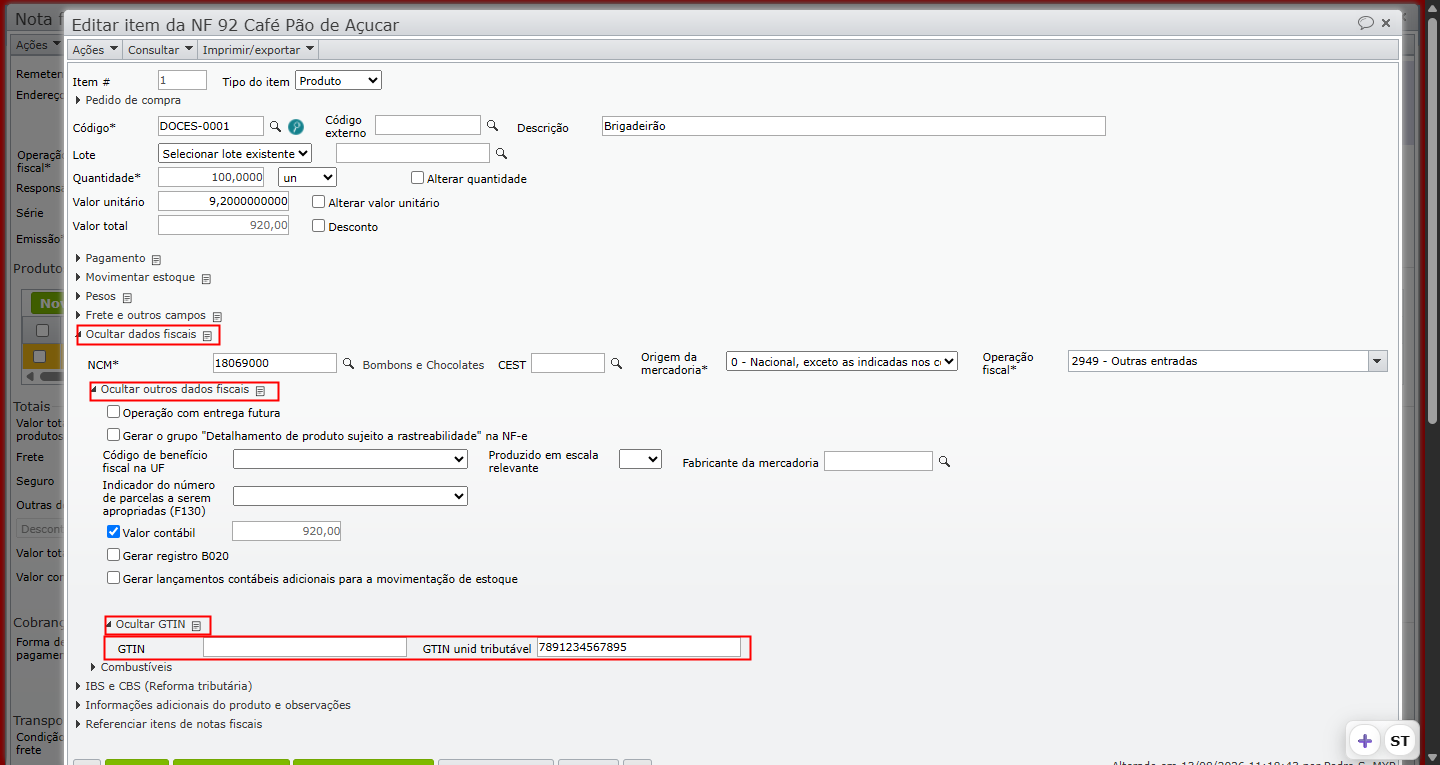
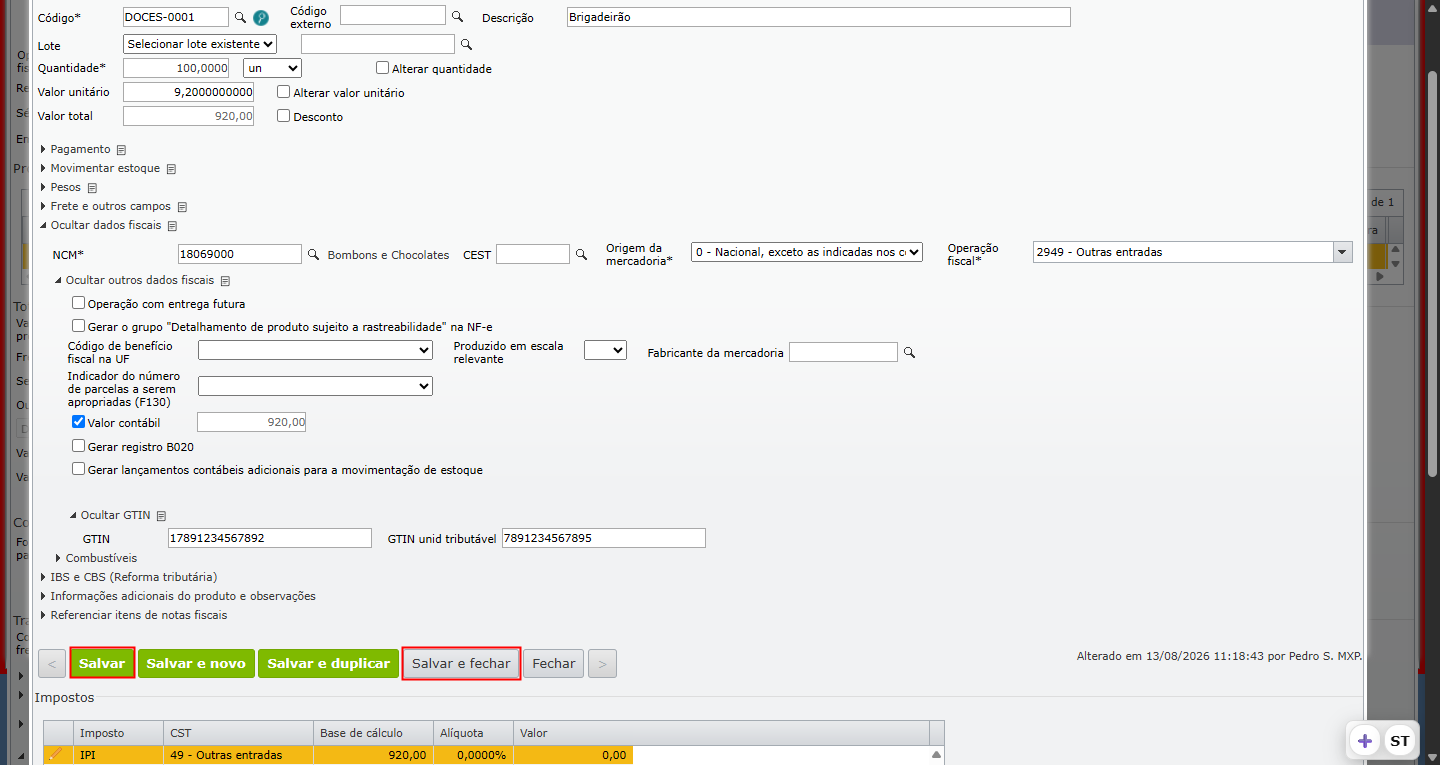
2) Na tela de edição do item da nota, expanda a aba “Dados fiscais > Outros dados fiscais > GTIN” para ver o código GTIN preenchido.
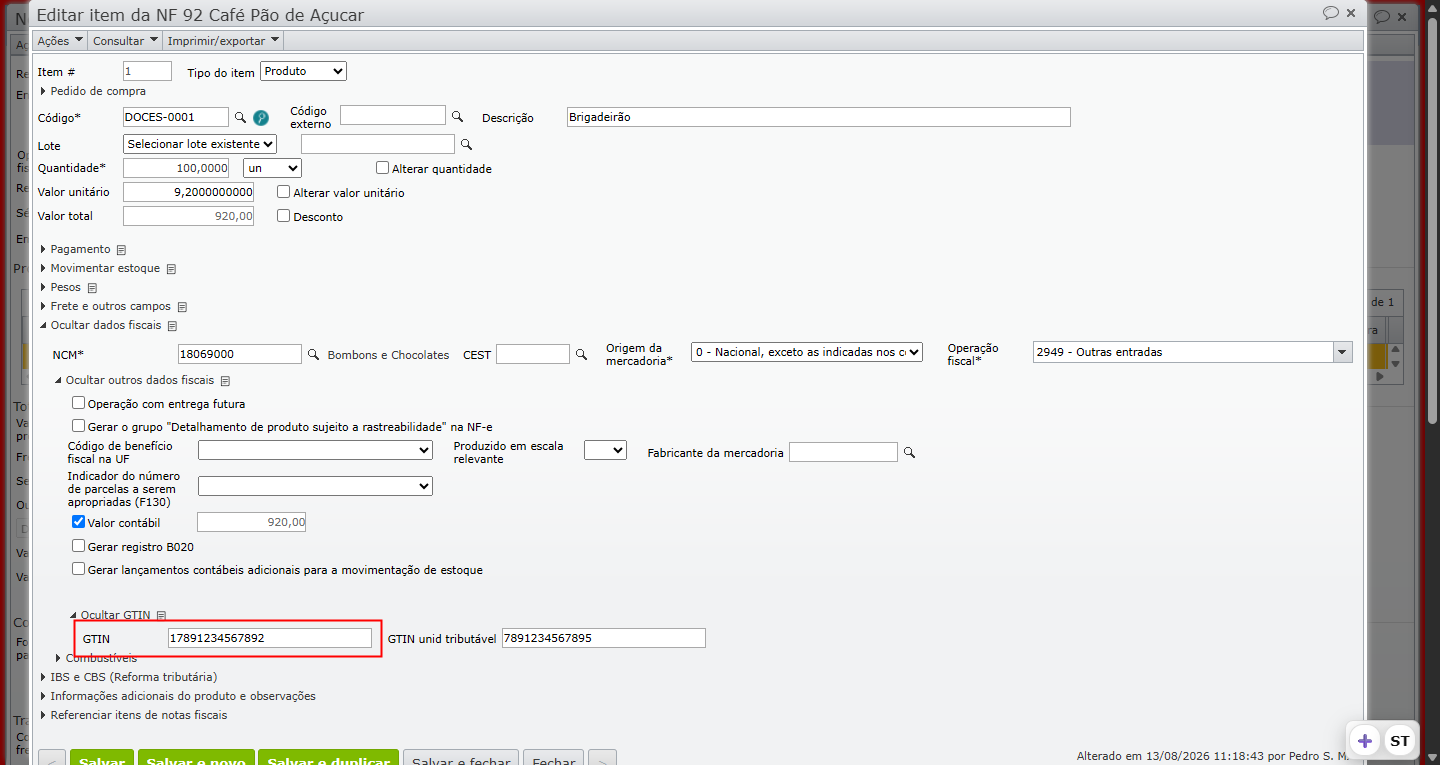
3) Informe o código GTIN ou remova o código GTIN unid tributável se for identificado que o item não terá uso desses códigos.
| Observação: o sistema faz uma verificação automática ao inserir um GTIN durante a edição ou importação do item. Se o GTIN for válido, existir e tiver a quantidade correta de caracteres, o item pode ser salvo. No entanto, se o GTIN for inválido, o campo correspondente é destacado em vermelho, indicando que a informação está incorreta, e uma mensagem informa que não é possível salvar o item, evitando assim futuras rejeições. |
4) Após informar o código, salve as alterações em “Salvar” ou “Salvar e fechar“.
5) Emita novamente a NF-e e faça o envio para a Sefaz.
| ⚠️ Importante: faça o mesmo ajuste no cadastro do item para que não ocorra rejeição em notas futuras. |
Em caso de dúvidas, entre em contato com o suporte.
Veja também: