Quando uma Nota Fiscal Eletrônica é emitida utilizando o Código de Situação Tributária (CST) do ICMS igual a “51 – Diferimento”, a SEFAZ exige que sejam discriminadas as informações relativas ao percentual do diferimento ou ao valor do imposto diferido.
Se o item da nota for preenchido com o CST 51, mas essas informações complementares do diferimento ficarem em branco ou não forem transmitidas corretamente no arquivo XML, a emissão é interrompida e a SEFAZ retorna a “Rejeição 929: Informado CST de diferimento sem as informações de diferimento”.
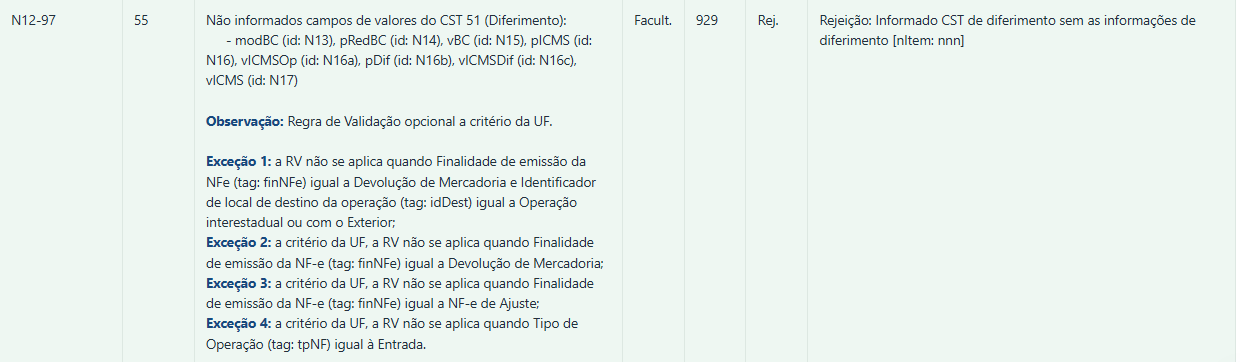
Para saber mais detalhes sobre a rejeição validada pela Regra de Validação – NT 2014.001 v.1.41, clique aqui.
A nota será rejeitada se os campos do grupo de diferimento não forem informados ou forem enviados zerados/nulos indevidamente no XML:
Campos obrigatórios:
- Base de cálculo (modBC, vBC) e eventual redução (pRedBC)
- Alíquota do ICMS (pICMS)
- Valor do ICMS da operação (vICMSOp)
- Percentual diferido (pDif)
- Valor do ICMS diferido (vICMSDif)
- Valor do ICMS efetivamente devido (vICMS)
Esta página mostra:
Exceções à Regra de Validação
Embora o uso do CST 51 (Diferimento) exija obrigatoriamente as informações do diferimento, a SEFAZ aplica exceções à regra de validação em cenários específicos:
Inaplicabilidade em Notas de Produtor e Operações Específicas: A regra de validação da Rejeição 929 não se aplica para Nota Fiscal de Produtor Rural (modelo 04) ou quando houver legislação estadual específica autorizando a dispensa do preenchimento das tags de diferimento no XML.
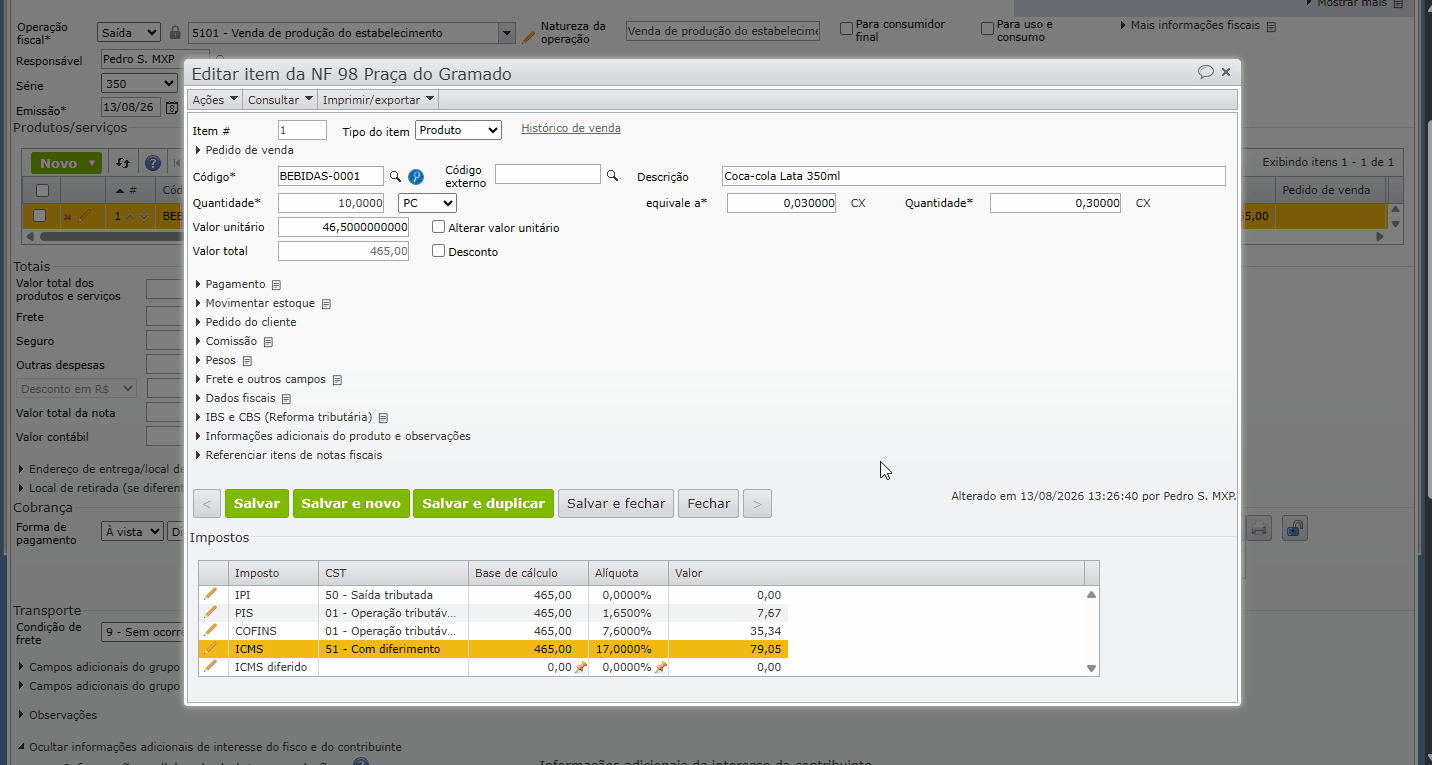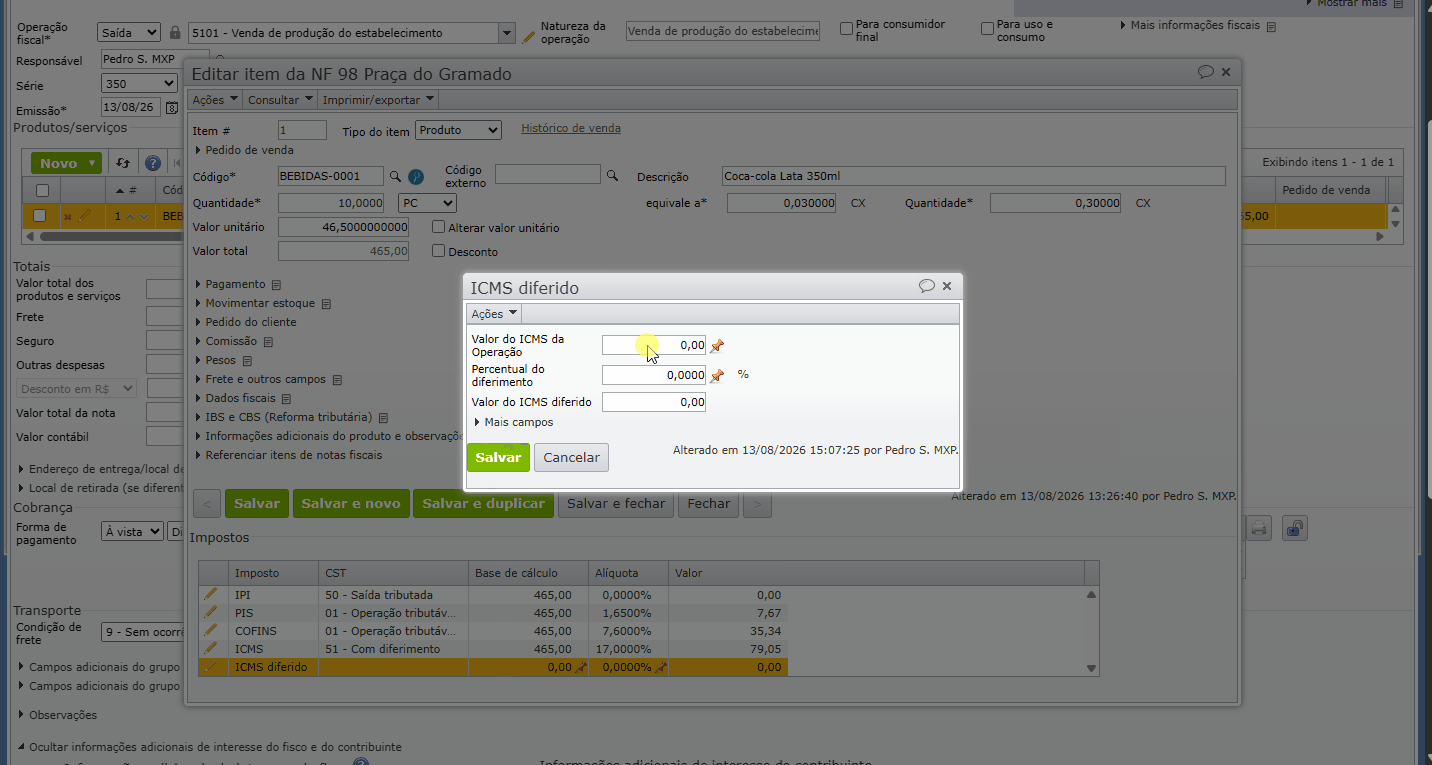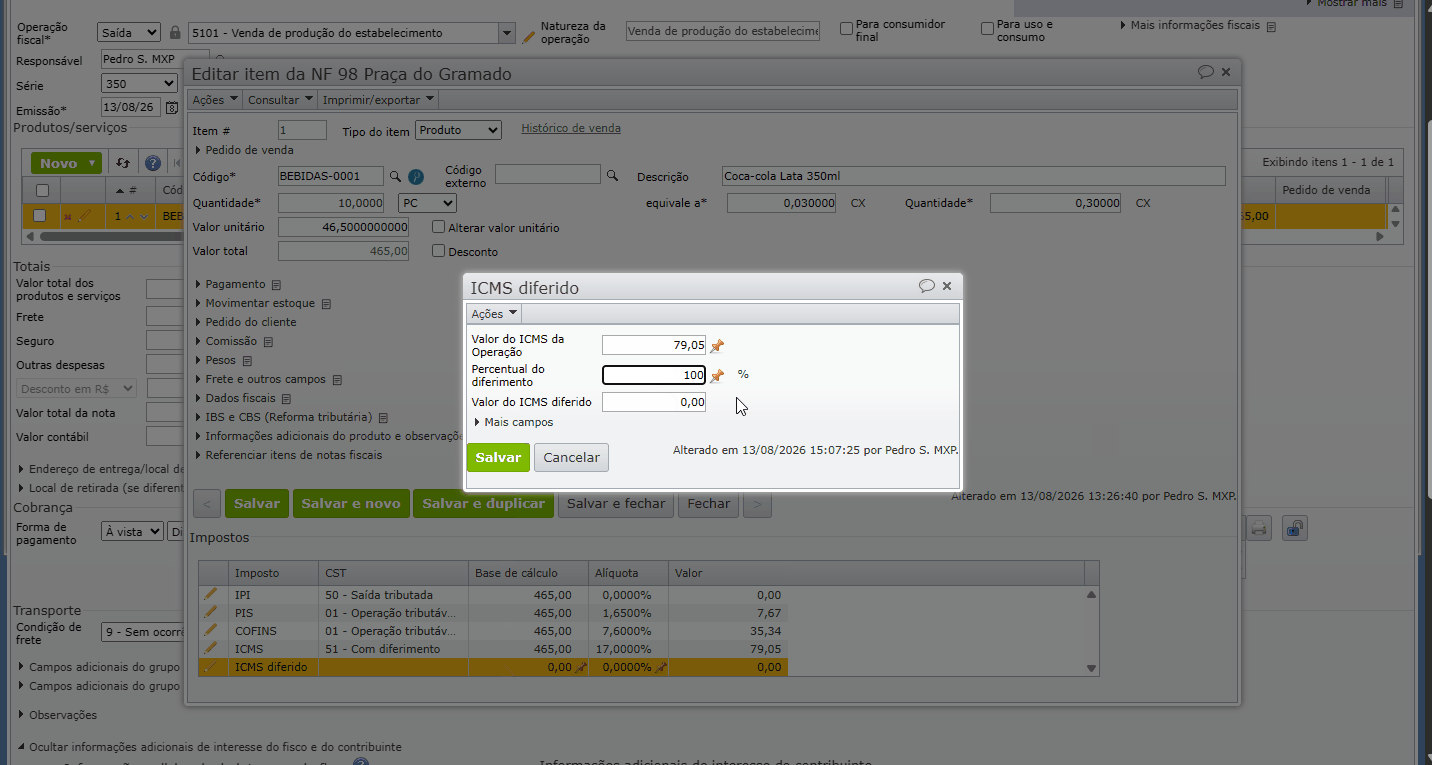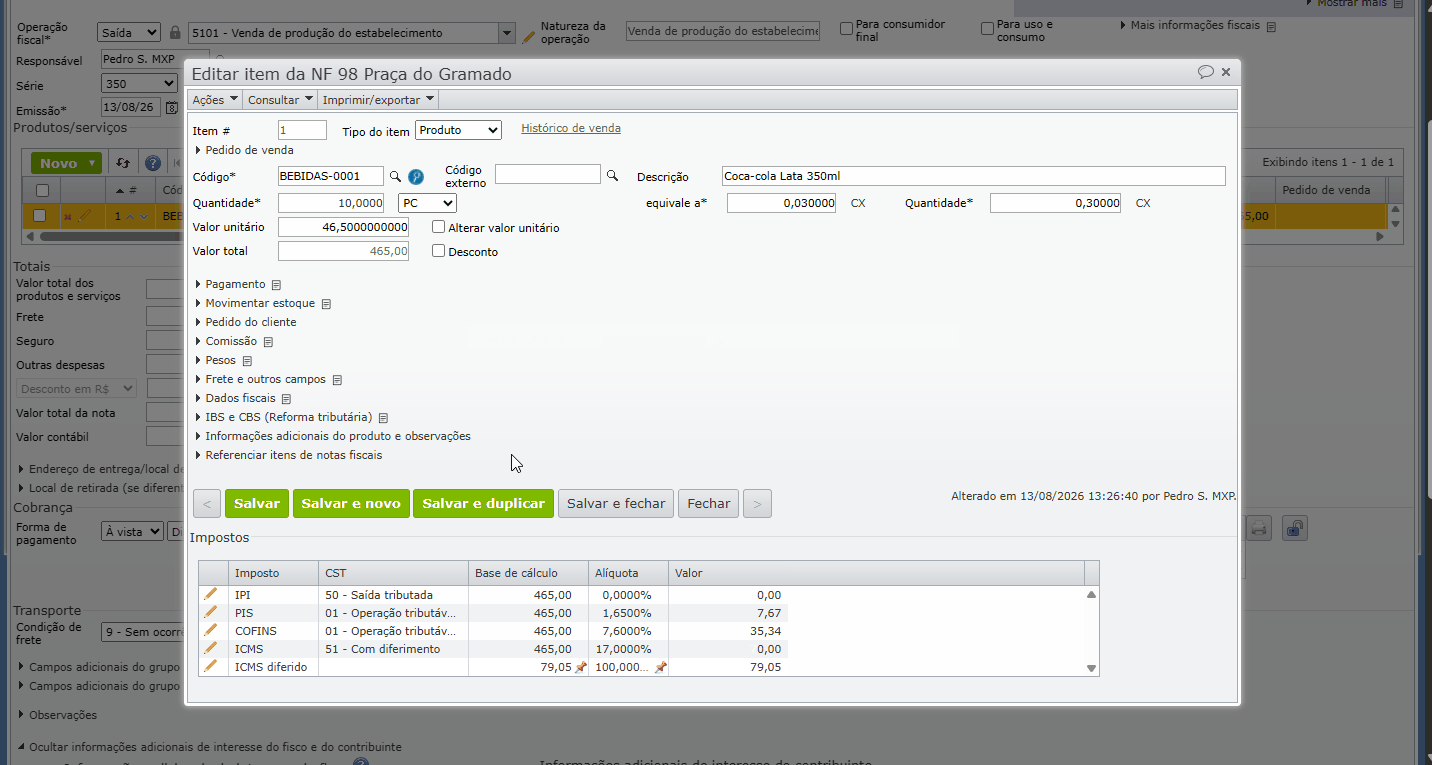
Diferimento Total com Percentual de 100%: Em casos em que o diferimento do ICMS é integral (100%), o campo (
pDif) Percentual do diferimento deve ser preenchido como 100 e o campo (vICMS) valor do ICMS devido deve ser enviado zerado (0.00), enquanto (vICMSDif)Valor do ICMS diferido assume o valor integral do imposto da operação (vICMSOp).Regras Específicas por UF: Algumas Secretarias da Fazenda estaduais possuem flexibilizações no schema do XML que dispensam o envio da tag
<pDif>, caso o valor do ICMS diferido (<vICMSDif>) esteja devidamente informado e calculado.
| ⚠️Importante: Consulte o contador da empresa para verificar se a operação se enquadra em alguma exceção tributária do estado emissor antes de alterar as alíquotas no sistema. |
Como resolver?
Para corrigir a rejeição, antes de alterar os valores, veja se a operação realmente se enquadra no CST 51. Caso a operação fiscal não possua diferimento, podem ser usados outros CST para o ICMS, conforme orientado pela sua contabilidade.
1) Desfaça a emissão da nota fiscal, em seguida edite o item da nota fiscal que possui o imposto.
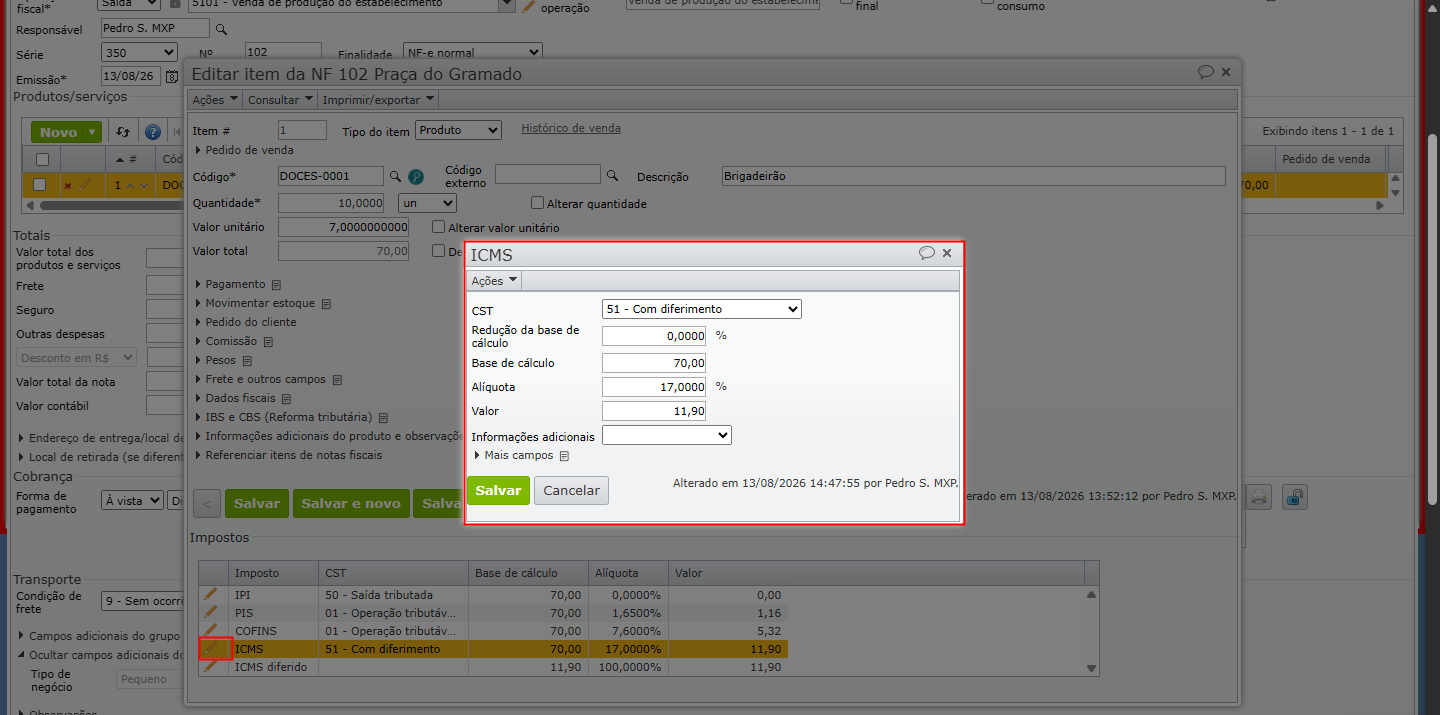
2) Para editar o imposto do item, vá à seção “Impostos”, clique no ícone de “lápis” do imposto. Nesse ponto será necessário fazer duas validações.
a) Valide os valores e alíquota do imposto de ICMS. O valor do ICMS é usado no campo base de cálculo do imposto de ICMS deferido, logo, se houver inconsistências relacionadas a valor e alíquota, afetará este imposto.
b) Valide o imposto de ICMS deferido. O valor da base de cálculo deve corresponder ao valor do ICMS. O percentual do deferimento deverá ser de 100% (valide exceções); deverá ter o valor do ICMS deferido calculado.
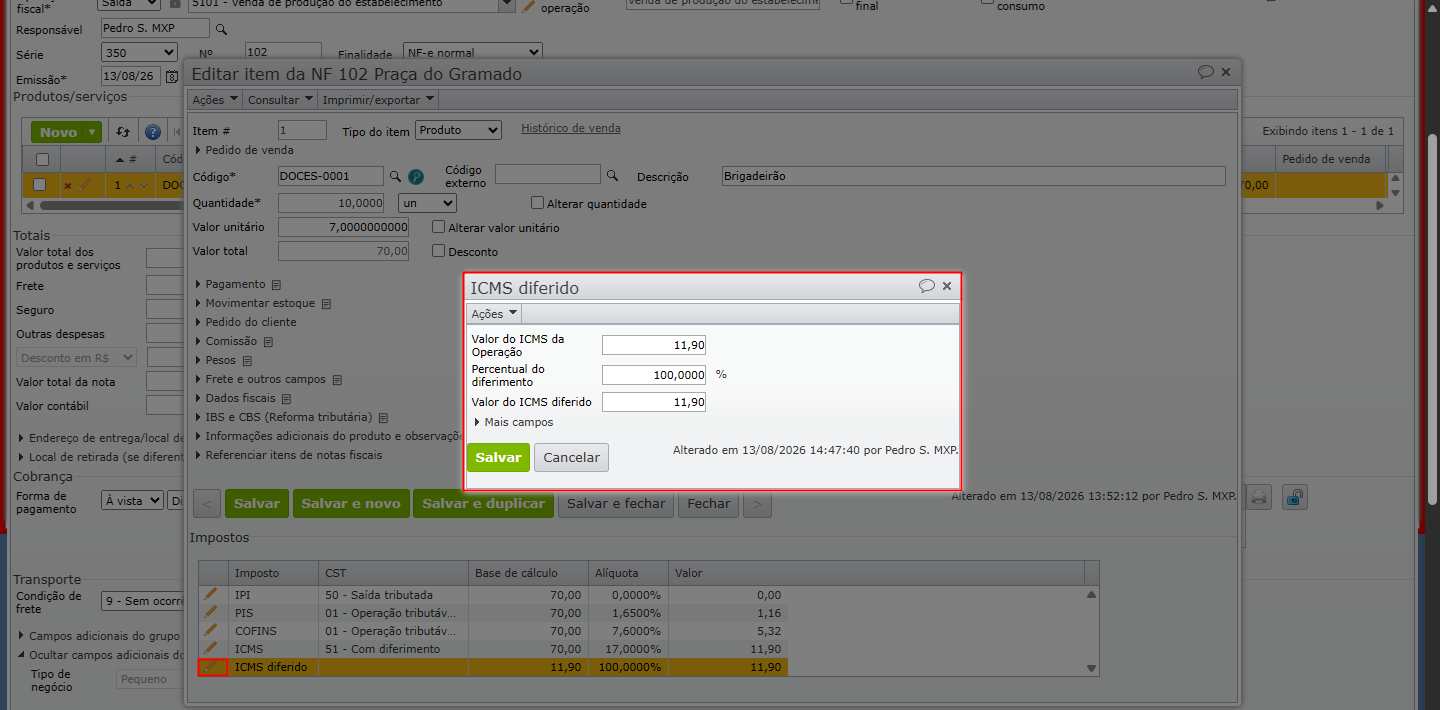
| Observação: em caso de dúvida sobre valores e alíquotas aplicados ao ICMS e ICMS Deferido, verifique com sua contabilidade quais regras são aplicadas devido a exceções da UF do emissor. |
3) Feitas as validações, caso os valores estejam fixados, podemos recalcular com base nas informações presentes na operação fiscal em uso. O sistema irá recalcular os impostos de forma automática.
a) Com o imposto na tela de edição (conforme orientado na etapa anterior), vá em “Ações > Tornar livre/Recalcular”. Faça o mesmo processo para os impostos desejados:
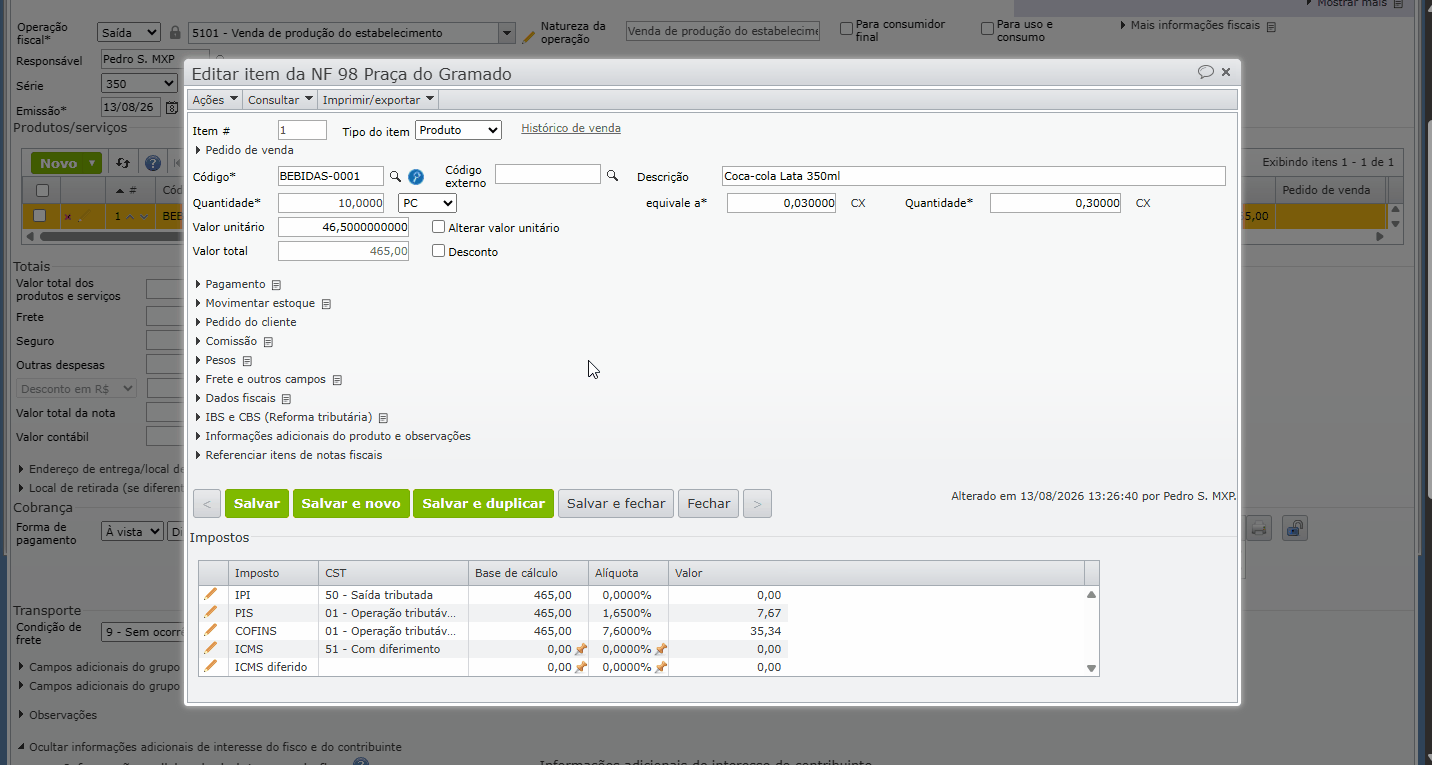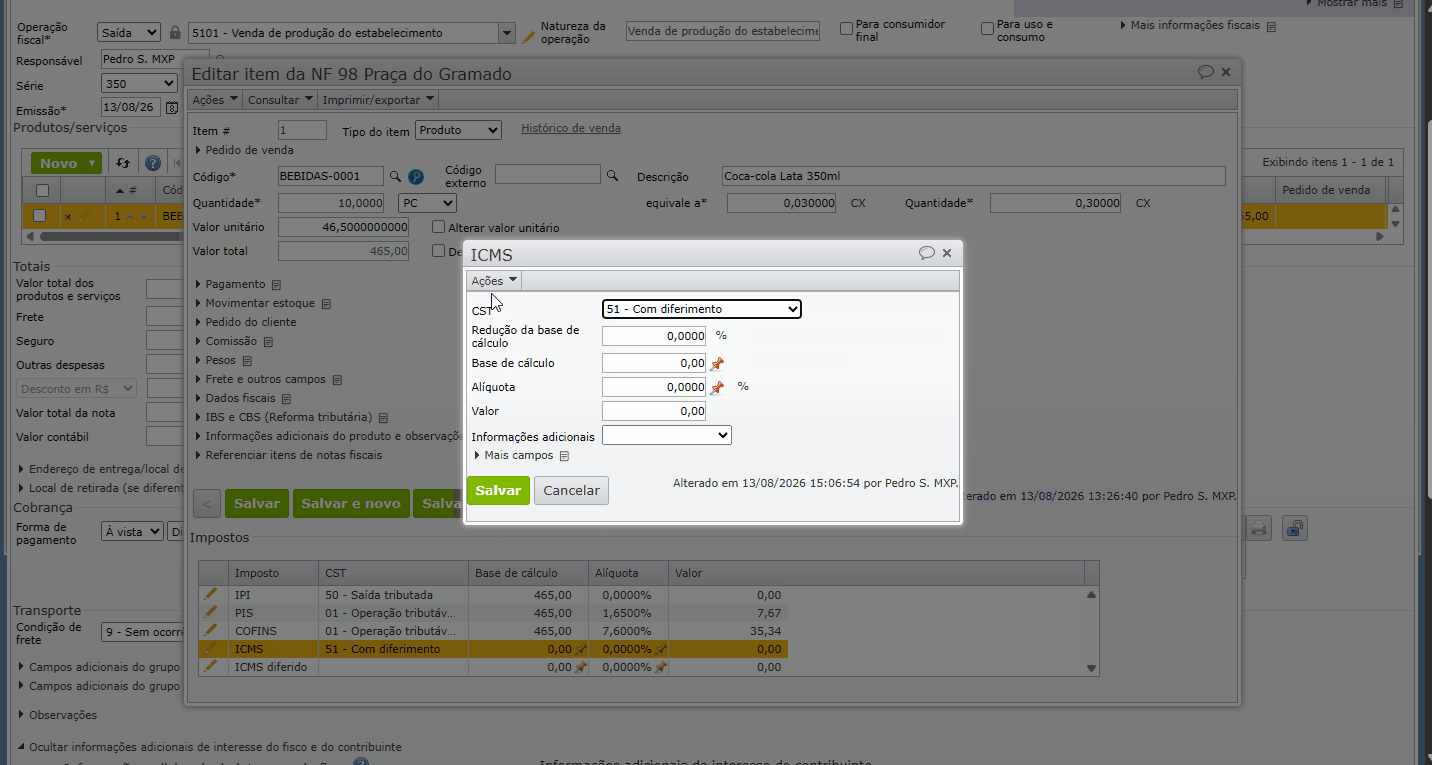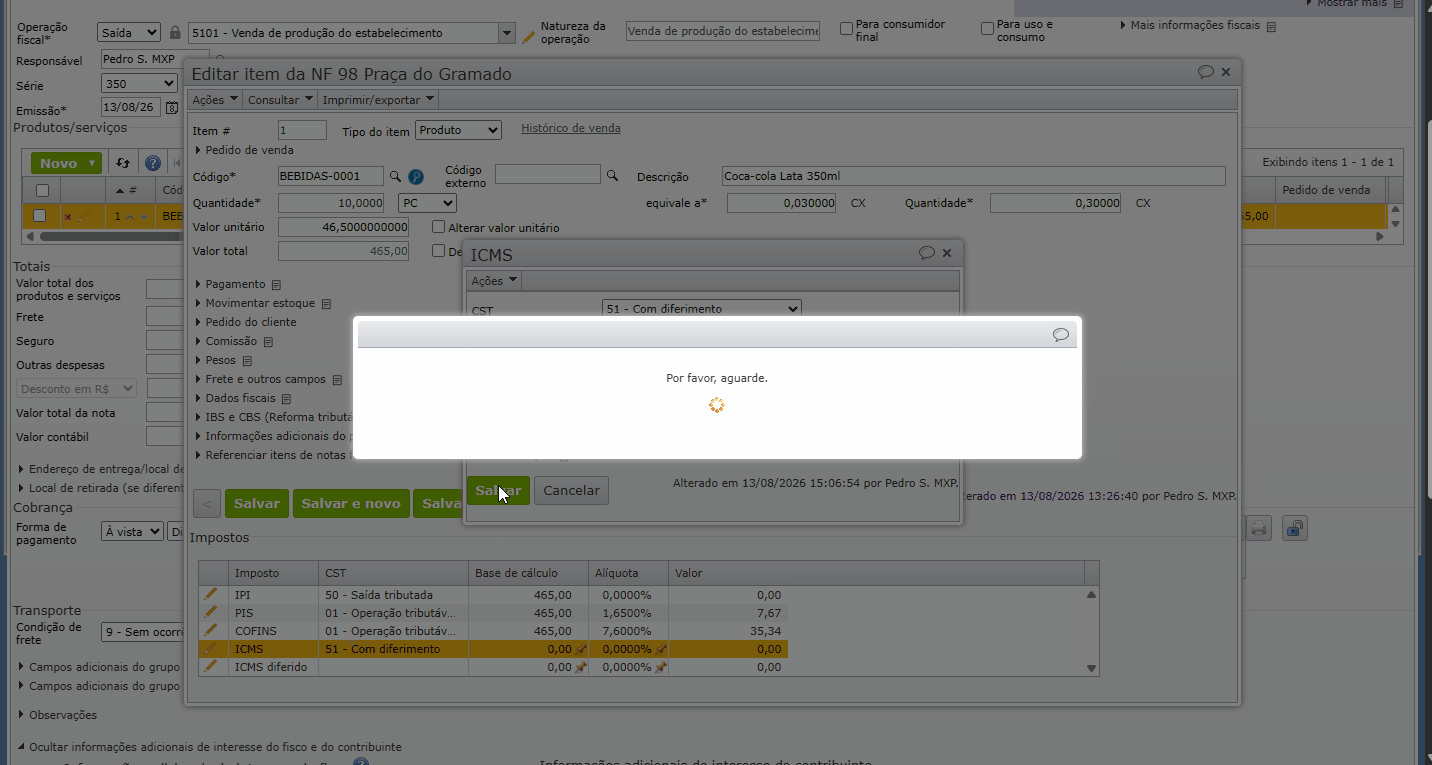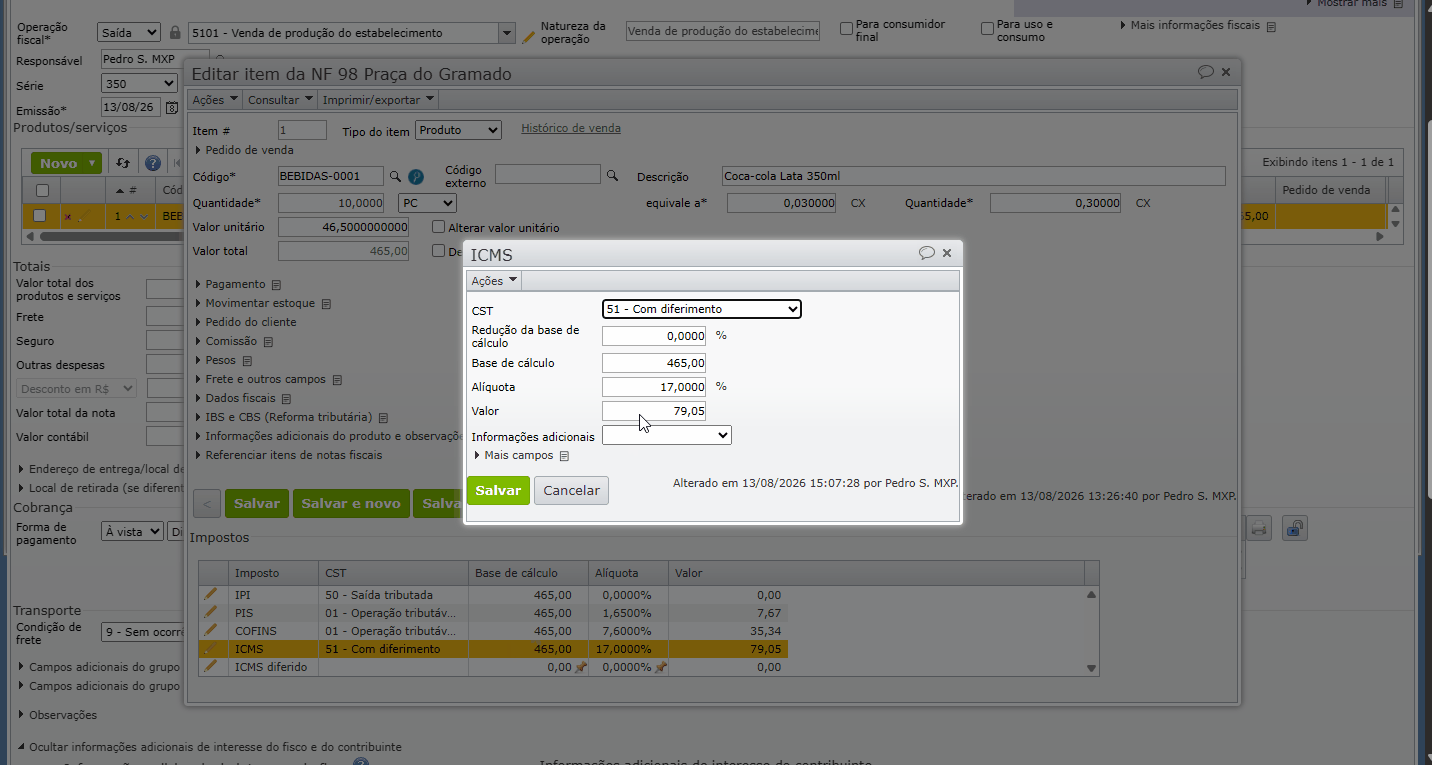
b) Caso deseje fazer a alteração de forma manual, informe os valores nos campos referentes ao ICMS e ICMS Deferido. Após a edição, clique em “Salvar” em cada imposto.
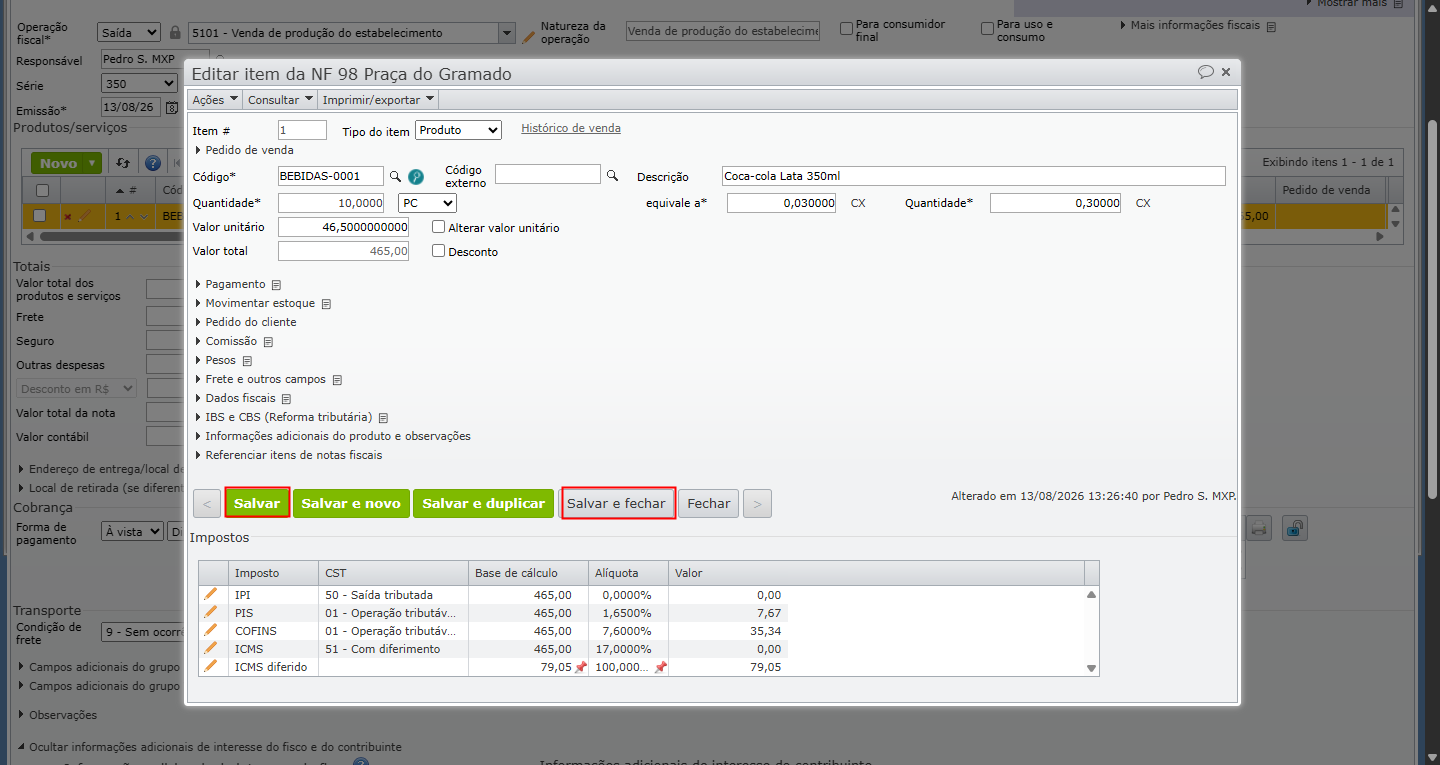
c) Feitas as alterações desejadas, clique em “Salvar” ou “Salvar e fechar” no item de nota.
4) Emita e envie a nota fiscal novamente à SEFAZ.
Em caso de dúvidas, entre em contato com o suporte.
Veja também: