A palavra “diferir” significa “adiar”, ou seja, passar algo para a frente, procrastinar. Portanto, impostos diferidos são aqueles que possuem um prazo mais longo para tributação. O diferimento de ICMS consiste na postergação do recolhimento do tributo. Ou seja, trata-se de transferir o lançamento e o pagamento do ICMS, para uma etapa posterior à ocorrência do fato gerador da obrigação tributária.
1) O diferimento do ICMS é identificado pelo CST 51, ou seja, há diferimento do ICMS quando o usuário opta por utilizar o CST 51 para o ICMS, em uma nota fiscal ou item de nota fiscal. No entanto, é bom ressaltar que o diferimento do ICMS exige um bom conhecimento sobre o assunto, por parte do contribuinte, a fim de evitar problemas futuros com o fisco. Logo, recomendamos optar pelo diferimento em conjunto com o seu escritório de contabilidade.
2) No ERP MAXIPROD, o diferimento de ICMS pode ser parametrizado em uma operação fiscal, para facilitar a inicialização dos impostos nas notas fiscais e itens de notas fiscais. Recomendamos duplicar a operação fiscal já existente, em que não há diferimento de ICMS, e, apenas na operação fiscal resultante da duplicação, alterar o CST do ICMS para 51 – Com diferimento. Para isso, acesse:
a) Menu “Fiscal > Cadastros > Operações fiscais”.
b) Procure pela operação fiscal a ser duplicada e selecione-a (selecionar aqui se refere a clicar sobre a linha da operação fiscal, de modo que fique alaranjada).
c) Com a operação fiscal selecionada, clique na opção “Duplicar o registro selecionado”.

d) Na operação fiscal resultante da duplicação, adicione algo a mais no campo “Descrição” de maneira que facilite a identificação da operação fiscal. Por exemplo:
- Venda de produção do estabelecimento – C/ ICMS diferido

| Observação: O campo “Natureza da operação” não deve ser alterado, pois será impresso no DANFE. |
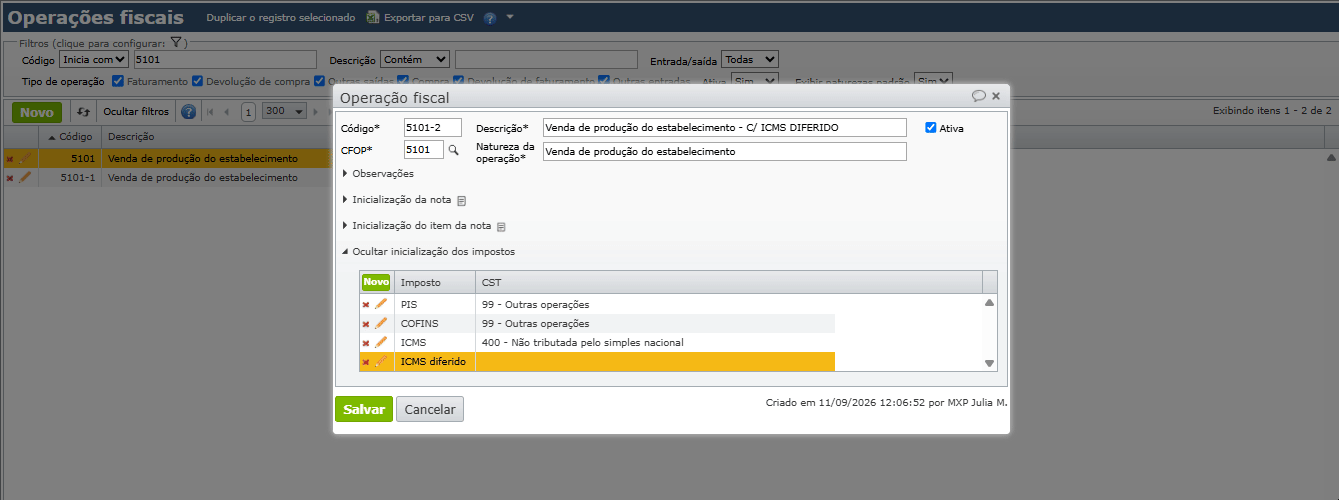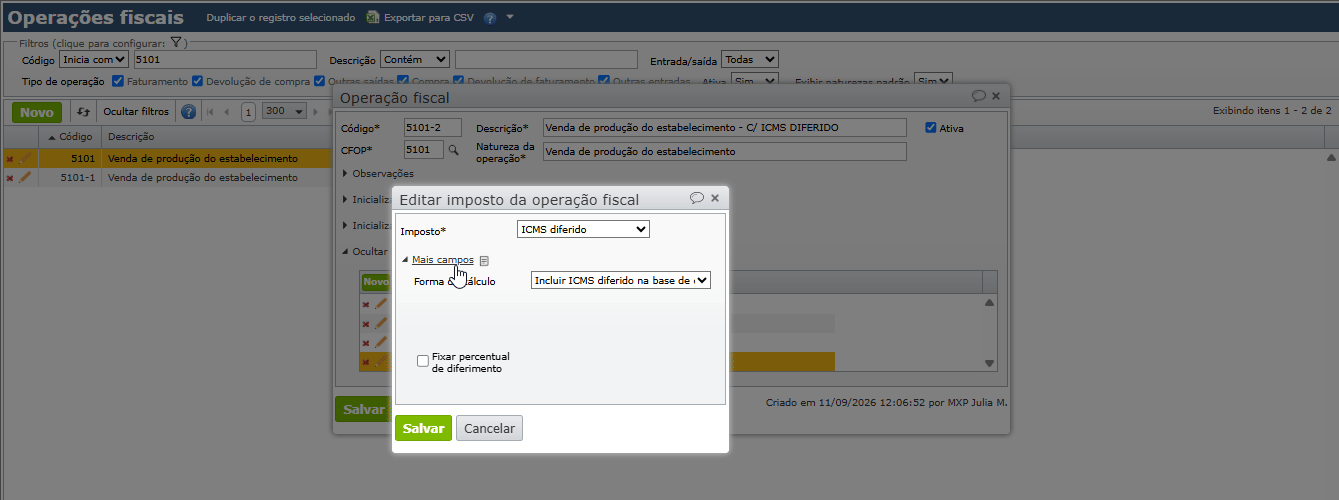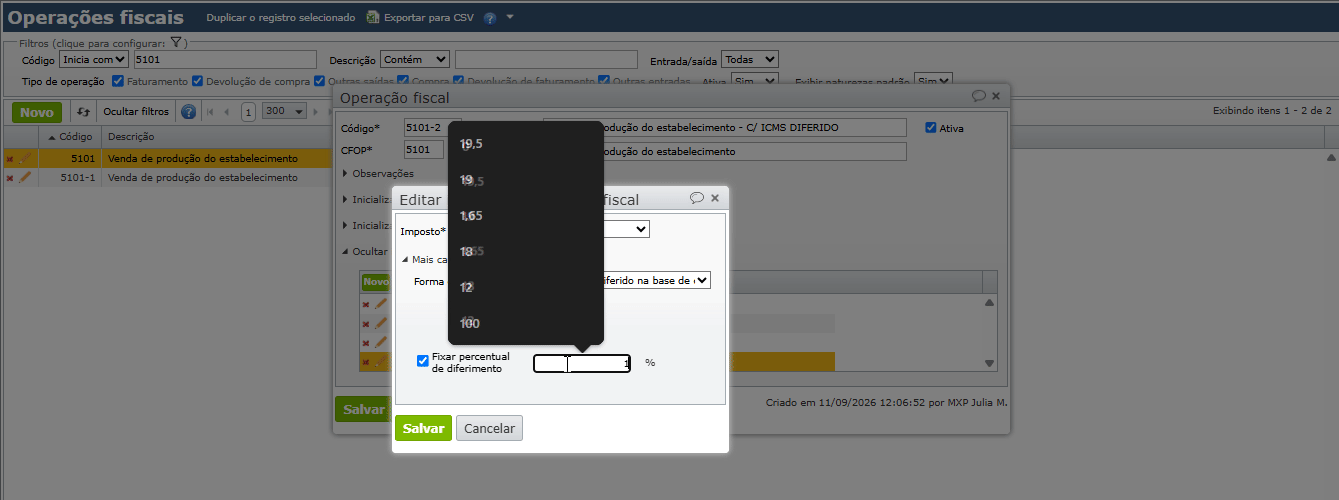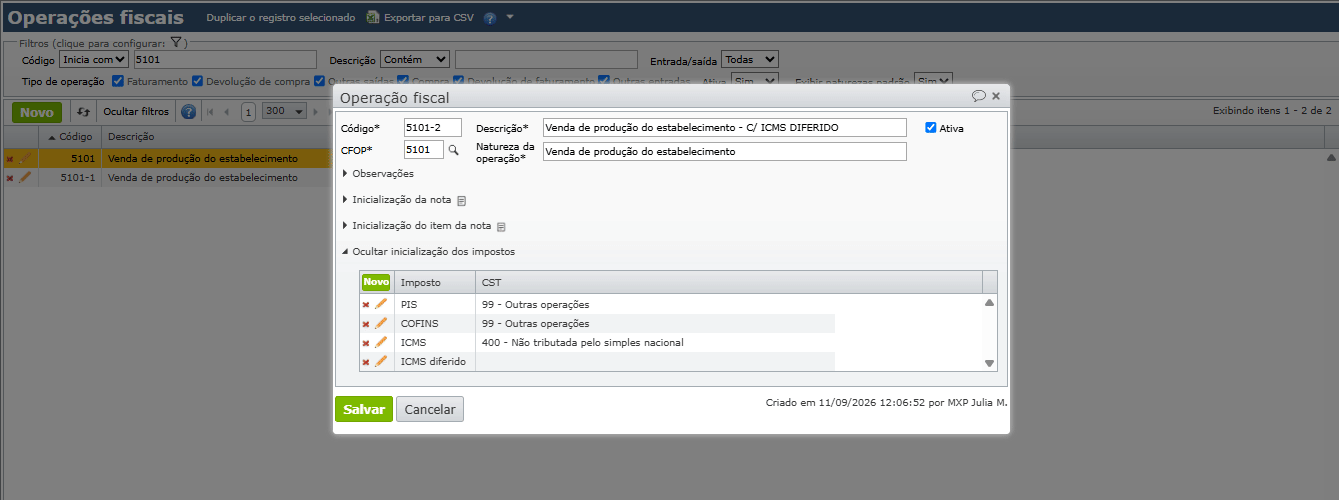
e) Expanda a seção “Inicialização dos impostos” e clique no ícone do lápis na linha do ICMS para editar e altere o CST para 51 – Com diferimento.

f) Após “Salvar” a alteração do CST do ICMS, cuide em incluir também o imposto ICMS diferido, para isso, na seção “Inicialização dos impostos” da operação fiscal, clique no botão verde “Novo” e selecione a opção “ICMS diferido”.

g) Na edição do imposto “ICMS diferido”, é possível fixar o percentual de diferimento. Para isso, expanda a seção “Mais campos”, marque a opção “Fixar percentual de diferimento” e informe o percentual no campo ao lado. No entanto, se o percentual for fixado, todos os itens de notas fiscais que possuírem esta operação fiscal inicializarão com este percentual de diferimento. O usuário pode optar por informar o percentual de diferimento diretamente no item da nota fiscal.
h) Na edição do imposto “ICMS diferido”, também é possível definir a “Forma de cálculo” do ICMS diferido. Para isso, expanda a seção “Mais campos” e selecione uma das opções disponíveis no campo “Forma de cálculo”:
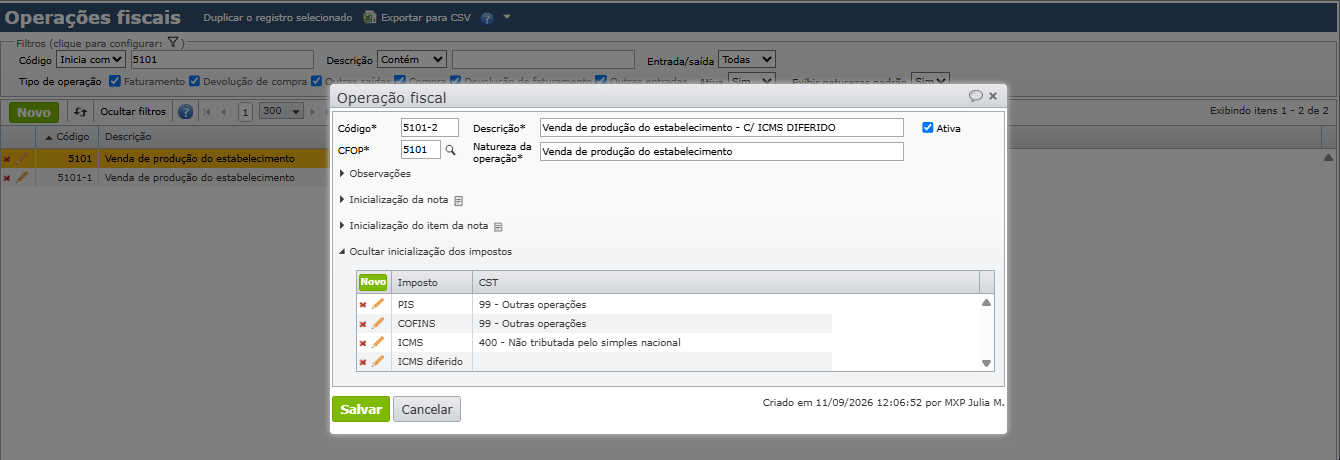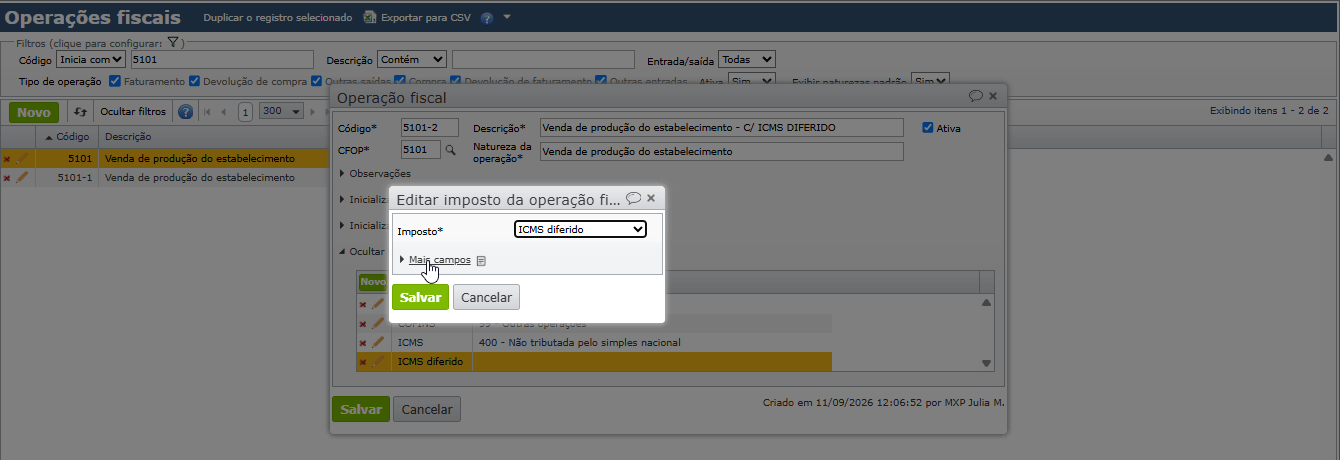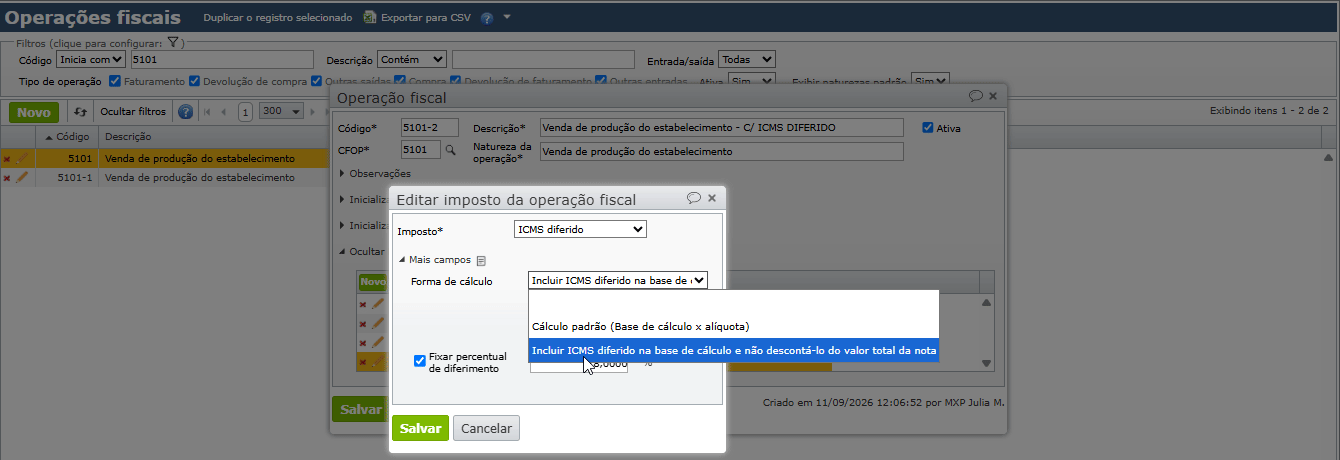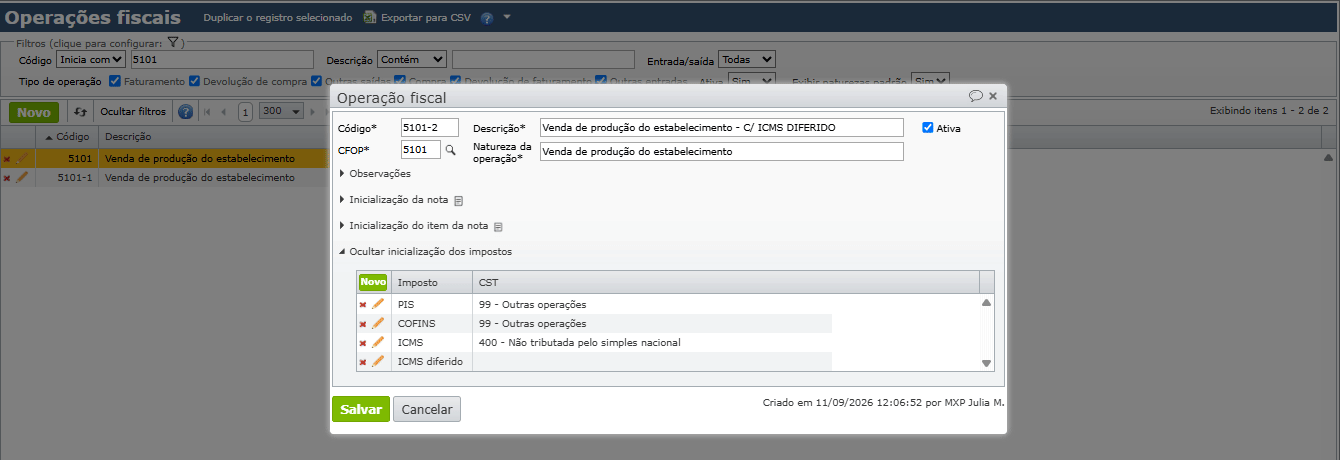
- “Cálculo padrão (Base de cálculo x alíquota)”: mantém o cálculo padrão do ICMS diferido, considerando a base de cálculo do ICMS e a alíquota informadas. Esta é a opção utilizada por padrão.
- “Incluir ICMS diferido na base de cálculo e não descontá-lo do valor total da nota”: calcula a base de cálculo do ICMS “por dentro”, incluindo o valor do ICMS na própria base de cálculo, sem descontar esse valor do total da nota fiscal.
Quando selecionada a opção “Cálculo padrão (Base de cálculo x alíquota)”, o ICMS diferido é calculado normalmente, conforme a base de cálculo e a alíquota do ICMS.
Quando selecionada a opção “Incluir ICMS diferido na base de cálculo e não descontá-lo do valor total da nota”, para um diferimento de 100%, o sistema calcula a base de cálculo da seguinte forma:
Base de cálculo = Preço na nota fiscal ÷ (1 – alíquota)
Por exemplo, considerando o valor de R$ 1.000,00 e uma alíquota de 22%:
Base de cálculo = R$ 1.000,00 ÷ (1 – 0,22)
Base de cálculo = R$ 1.000,00 ÷ 0,78
Base de cálculo = R$ 1.282,05
Em seguida, o ICMS da operação é calculado sobre a base de cálculo formada:
ICMS da operação = R$ 1.282,05 × 22%
ICMS da operação = R$ 282,05
Considerando um percentual de diferimento de 100%:
Percentual de diferimento = 100%
Valor do ICMS diferido = R$ 282,05
Valor do ICMS = R$ 0,00
Para diferimento parcial, o sistema calcula o ICMS da operação sobre a base de cálculo formada e aplica o percentual de diferimento informado.
Por exemplo, considerando o valor de R$ 1.000,00, alíquota de 22% e percentual de diferimento de 40%:
Base de cálculo = R$ 1.000,00 ÷ (1 – 0,22)
Base de cálculo = R$ 1.282,05
ICMS da operação = R$ 1.282,05 × 22%
ICMS da operação = R$ 282,05
ICMS diferido = R$ 282,05 × 40%
ICMS diferido = R$ 112,82
Valor do ICMS = R$ 282,05 – R$ 112,82
Valor do ICMS = R$ 169,23
3) Quando for emitir a nota fiscal com diferimento de ICMS, utilize a operação fiscal configurada para esta finalidade.
a) Na edição do pedido de venda ou nota fiscal, o campo “Operação fiscal” está posicionado na parte superior da tela de edição. Este campo somente pode ser preenchido após informar o destinatário/remetente da nota fiscal.

b) Após informar a operação fiscal, os itens que forem sendo incluídos na nota, terão os dados inicializados conforme as configurações da operação fiscal selecionada.
c) Quando os itens já estão inclusos na nota e a operação fiscal principal é alterada, o sistema dá a opção de alterar também a operação fiscal dos itens, para que os impostos sejam recalculados.

d) Em situações em que os dados dos itens não refletem a configuração da operação fiscal principal da nota, o usuário pode utilizar a opção “Atualizar dados dos itens conforme operação fiscal da NF” do menu “Ações”, disponível na tela de edição da nota fiscal em estado “Digitação”.

4) O percentual de diferimento do ICMS pode ser preenchido/alterado diretamente nos itens da nota fiscal. Para isso, busque a seção “Impostos” na edição do item da nota, edite o imposto ICMS diferido e preencha o campo “Percentual do diferimento”.

5) Após preencher todos os campos necessários na nota e nos itens da nota, siga com a emissão e transmissão da nota para a Sefaz.
6) Se, no momento da emissão da nota, o sistema exibir a mensagem: “Em função de o CST do ICMS ser 51, é necessário inserir o imposto ICMS diferido.”, retorne a edição da operação fiscal e faça a inclusão do imposto “ICMS diferido”, conforme explicado no item “f)” do ponto 2. Na sequência, execute a ação de “Atualizar dados dos itens conforme operação fiscal da NF”, conforme explicado no item “d)” do ponto 3. Para saber mais, clique aqui.
Veja também: