O ICMS ST é calculado sobre uma base presumida, que varia conforme a destinação da mercadoria (revenda, consumo ou industrialização), a UF de destino e a configuração de cada UF. Esta página traz exemplos de cálculo em cada situação, com links para notas fiscais de demonstração, e mostra também o cálculo do ICMS em NF de importação.
Esta página mostra:
- Como é formada a base de cálculo do ICMS ST com MVA?
- O que os exemplos consideram?
- Como é calculado o ICMS ST na venda para revenda?
- Como é calculado o ICMS ST na venda para consumo?
- Há ICMS ST na venda para industrialização?
- Como é calculado o ICMS em NF de importação?
Atenção: o CST do ICMS deve ser adequado para o tipo de operação com substituição tributária. Esta configuração é fundamental para cálculos do ICMS ST. Consulte sempre sua contabilidade para confirmar o CST adequado para cada operação. Para saber mais sobre ICMS ST, clique aqui.
Como é formada a base de cálculo do ICMS ST com MVA?
Na venda para revenda, a base de cálculo do ICMS ST não é só o valor dos produtos. Ela parte do valor da operação de cada item da nota, que inclui o IPI e os demais valores cobrados do cliente, e recebe o acréscimo da MVA:
Base de cálculo do ICMS ST = (valor total dos produtos + IPI + frete + seguro + outras despesas – desconto) x (1 + MVA)
Na nota fiscal (“Vendas > Notas fiscais”), cada valor da fórmula sai destes pontos:
- Valor total dos produtos: na edição do item, a “Quantidade” multiplicada pelo “Valor unitário”, antes do desconto.
- IPI: na edição do item, o valor da linha “IPI” da grade “Impostos”.
- Frete, seguro e outras despesas: os campos “Frete”, “Seguro” e “Outras despesas”, na seção “Totais” da nota. O valor informado ali é distribuído entre os itens.
- Desconto: na edição do item, o valor ao lado da caixa de seleção “Desconto”. Ele deixa de ser subtraído com a opção descrita depois do exemplo.
Para simplificar, os demais exemplos desta página consideram só o valor dos produtos.
O IPI não entra na base do ICMS da própria venda. Nos exemplos, esse ICMS aparece como “Valor do ICMS (interno)” ou “Valor do ICMS (interestadual)”, e é ele que se subtrai do valor bruto do ICMS ST, que é a base de cálculo do ICMS ST multiplicada pela alíquota interna.
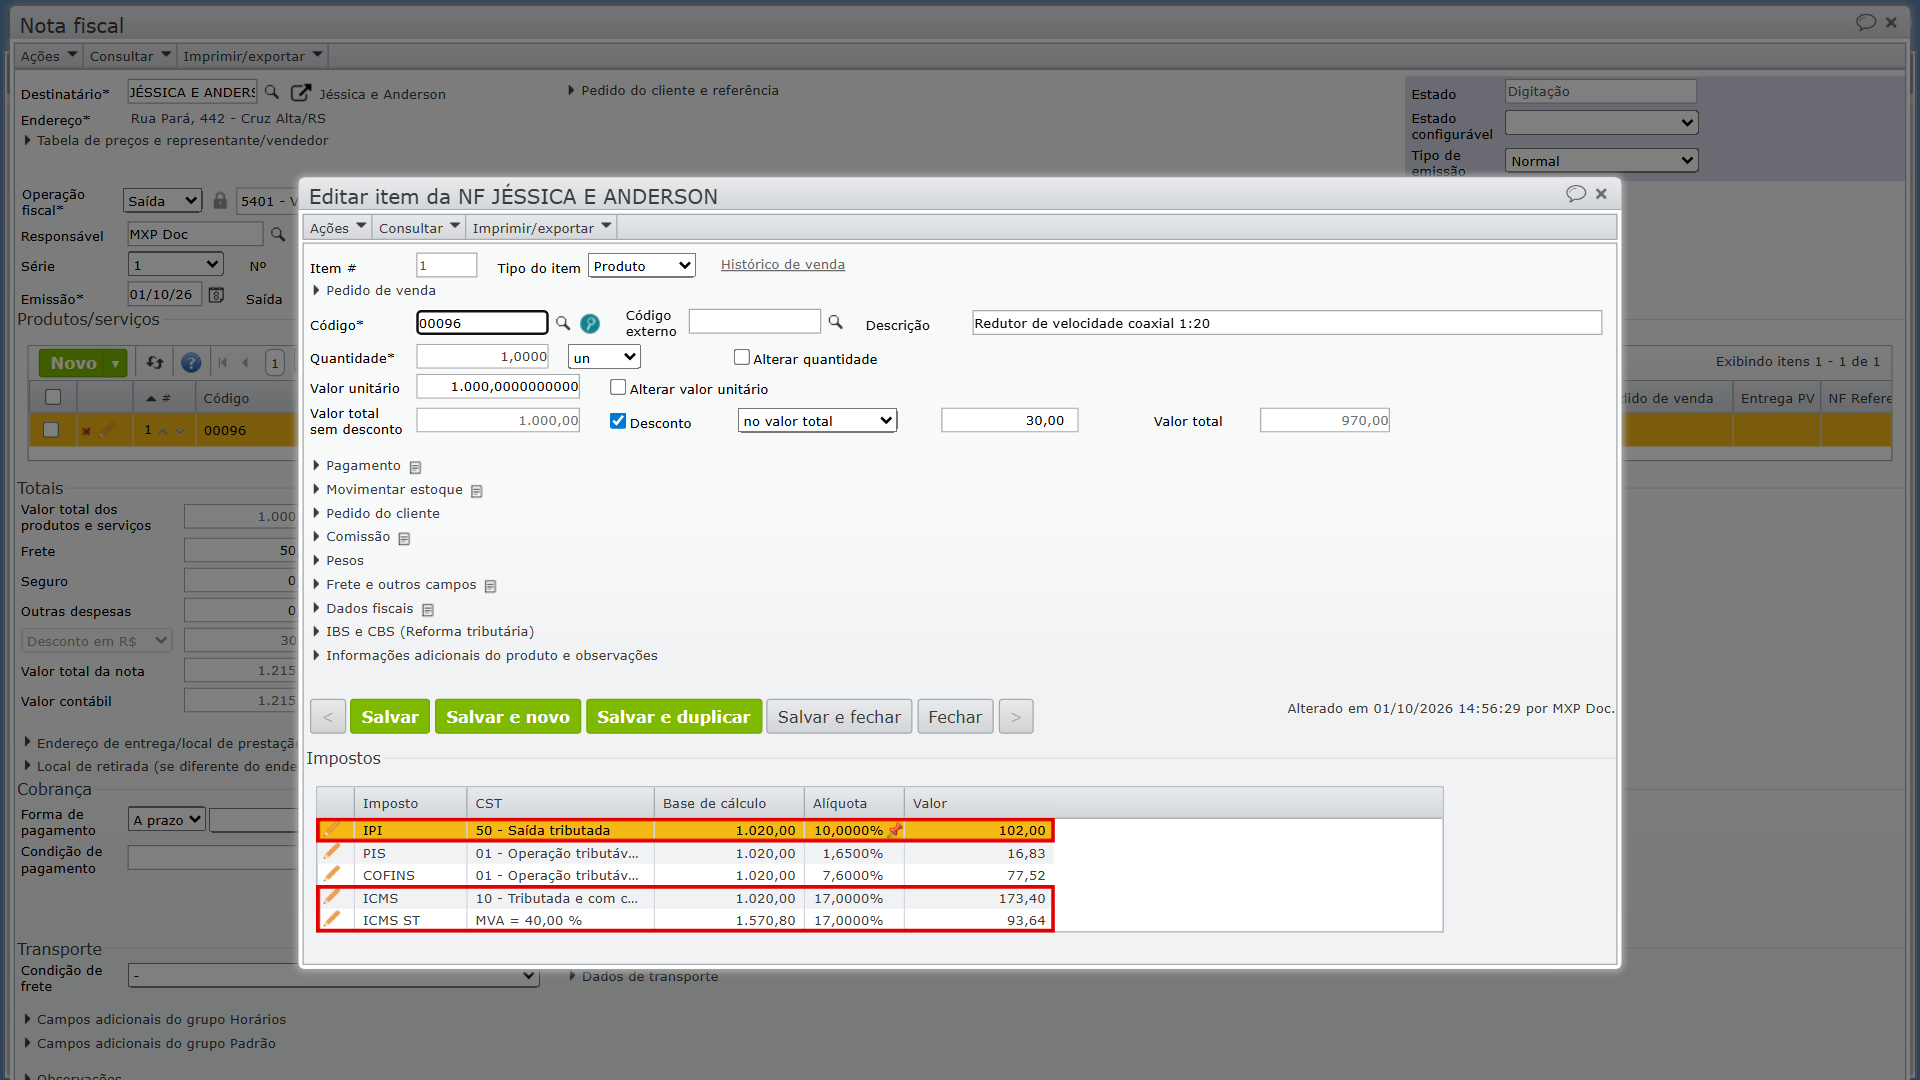
Exemplo: venda dentro do estado, numa nota com um item. Os valores são ilustrativos e não seguem as premissas do tópico seguinte.
a) Dados:
- Valor total dos produtos = R$ 1.000,00
- Desconto = R$ 30,00
- Frete = R$ 50,00
- Valor do IPI = R$ 102,00
- MVA = 40%
- Alíquota interna do ICMS = 17%
b) Cálculo:
- Base de cálculo do ICMS ST = (R$ 1.000,00 + R$ 102,00 + R$ 50,00 – R$ 30,00) x (1 + 40%) = R$ 1.122,00 x 1,4 = R$ 1.570,80
- Valor bruto do ICMS ST = R$ 1.570,80 x 17% = R$ 267,04
- Valor do ICMS (interno) = (R$ 1.000,00 + R$ 50,00 – R$ 30,00) x 17% = R$ 1.020,00 x 17% = R$ 173,40
- Valor do ICMS ST = R$ 267,04 – R$ 173,40 = R$ 93,64
- Valor total da nota = R$ 1.000,00 + R$ 102,00 + R$ 50,00 – R$ 30,00 + R$ 93,64 = R$ 1.215,64
Na edição do item da nota fiscal, a grade “Impostos” mostra o resultado desse cálculo: a base de cálculo, a alíquota e o valor do IPI, do ICMS e do ICMS ST, e a MVA aplicada.
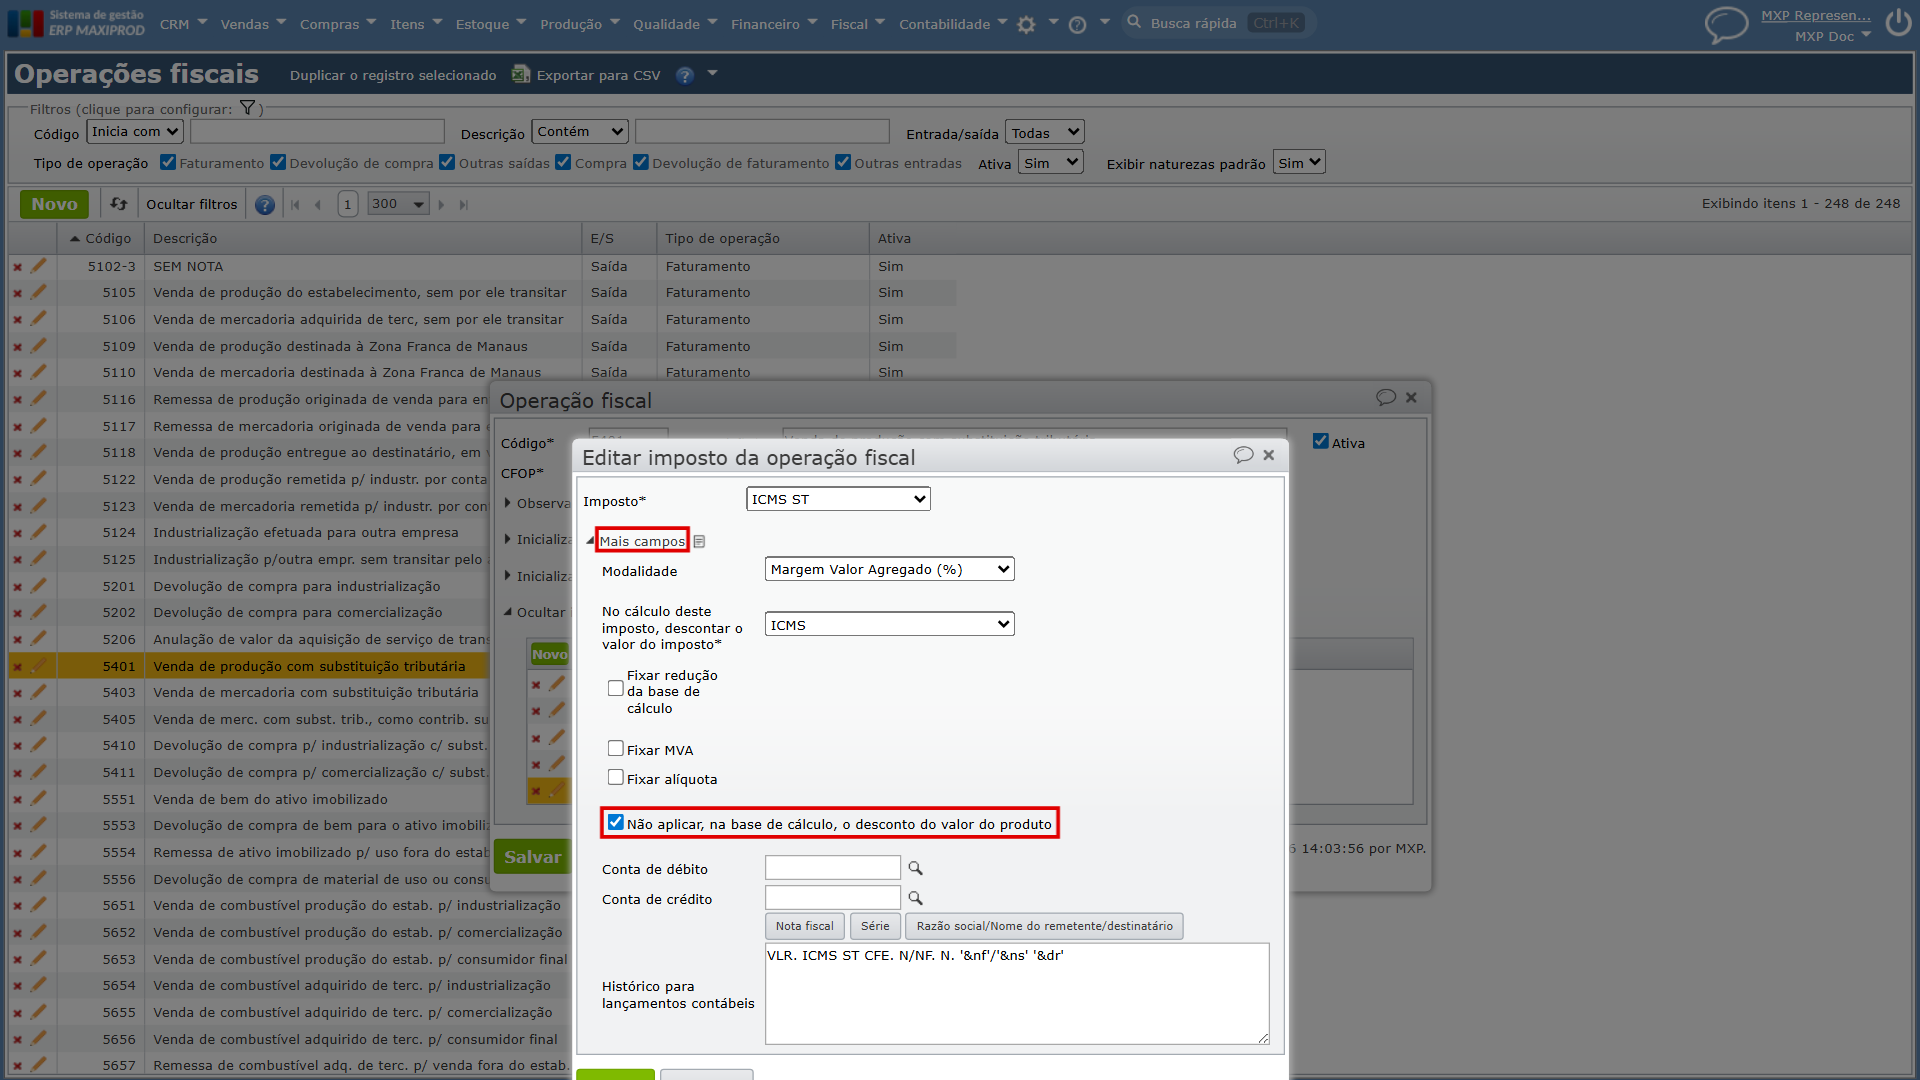
O desconto deixa de ser subtraído quando, na operação fiscal do item, o ICMS ST tem marcada a opção “Não aplicar, na base de cálculo, o desconto do valor do produto”. A operação fiscal do item é a do campo “Operação fiscal”, na seção “Dados fiscais” da edição do item. Para encontrar a opção:
- Acesse “Fiscal > Cadastros > Operações fiscais” e edite a operação;
- Na seção “Inicialização dos impostos”, edite o ICMS ST;
- Na janela “Editar imposto da operação fiscal”, abra a seção “Mais campos”.
No exemplo, a base de cálculo passaria a ser (R$ 1.000,00 + R$ 102,00 + R$ 50,00) x 1,4 = R$ 1.612,80. Em caso de dúvidas sobre como editar o ICMS ST na operação fiscal, clique aqui.
Observação: quando há redução da base de cálculo do ICMS ST, a base também é multiplicada por (1 – redução): (valor total dos produtos + IPI + frete + seguro + outras despesas – desconto) x (1 – redução) x (1 + MVA).
O que os exemplos consideram?
Salvo quando o exemplo indicar outra situação:
- Minha empresa é de São Paulo (SP).
- Meu cliente é contribuinte.
De forma geral, os mesmos cálculos se aplicam a outras UFs. Alguns exemplos mostram situações diferentes, como a da minha empresa no RJ.
Observação: os cálculos desta página valem quando minha empresa é do Lucro Real ou do Lucro Presumido. Se minha empresa for do Simples Nacional, não há débito de ICMS propriamente dito, e pode haver cálculo do ICMS Simples Nacional, com direito a crédito de alguns por cento. Para permitir o cálculo do ICMS ST, porém, é calculado o valor do ICMS teórico, igual ao “Valor do ICMS” dos exemplos. Por isso, o “Valor do ICMS ST” e o “Valor total da nota” são os mesmos em todos os casos desta página.
Como é calculado o ICMS ST na venda para revenda?
Venda interna (CFOP 5401)
Exemplo 1:
a) Dados:
- UF da minha empresa = SP
- UF de destino = SP (São Paulo)
- Valor total dos produtos = R$ 1.000,00
- MVA = 40%
- Alíquota interna do ICMS na UF de destino (SP) = 18%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 40%) = R$ 1.400,00
- Valor bruto do ICMS ST = R$ 1.400,00 x 18% = R$ 252,00
- Valor do ICMS (interno) = R$ 1.000,00 x 18% = R$ 180,00
- Valor do ICMS ST = R$ 252,00 – R$ 180,00 = R$ 72,00
- Valor total da nota = R$ 1.000,00 + R$ 72,00 = R$ 1.072,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 2:
a) Dados:
- UF da minha empresa = RJ
- UF de destino = RJ (Rio de Janeiro)
- Valor total dos produtos = R$ 1.000,00
- MVA = 40%
- Alíquota interna do ICMS na UF de destino (RJ) = 18%
- Alíquota interna do ICMS FCP na UF de destino (RJ) = 2%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 40%) = R$ 1.400,00
- Valor bruto do ICMS ST = R$ 1.400,00 x 18% = R$ 252,00
- Valor do ICMS (interno) = R$ 1.000,00 x 18% = R$ 180,00
- Valor do ICMS ST = R$ 252,00 – R$ 180,00 = R$ 72,00
- Valor bruto do ICMS FCP ST = R$ 1.400,00 x 2% = R$ 28,00
- Valor do ICMS FCP (interno) = R$ 1.000,00 x 2% = R$ 20,00
- Valor do ICMS FCP ST = R$ 28,00 – R$ 20,00 = R$ 8,00
- Valor total da nota = R$ 1.000,00 + R$ 72,00 + R$ 8,00 = R$ 1.080,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Venda interestadual (CFOP 6401)
Caso geral
Exemplo 1:
a) Dados:
- UF da minha empresa = SP
- UF de destino = RS (Rio Grande do Sul)
- Valor total dos produtos = R$ 1.000,00
- MVA = 40%
- Alíquota interestadual (SP > RS) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (RS) = 17%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 40%) = R$ 1.400,00
- Valor bruto do ICMS ST = R$ 1.400,00 x 17% = R$ 238,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Valor do ICMS ST = R$ 238,00 – R$ 120,00 = R$ 118,00
- Valor total da nota = R$ 1.000,00 + R$ 118,00 = R$ 1.118,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 2:
a) Dados:
- UF da minha empresa = SP
- UF de destino = SC (Santa Catarina)
- Valor total dos produtos = R$ 1.000,00
- MVA = 40%
- Alíquota interestadual (SP > SC) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (SC) = 17%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 40%) = R$ 1.400,00
- Valor bruto do ICMS ST = R$ 1.400,00 x 17% = R$ 238,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Valor do ICMS ST = R$ 238,00 – R$ 120,00 = R$ 118,00
- Valor total da nota = R$ 1.000,00 + R$ 118,00 = R$ 1.118,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Caso geral, com ICMS FCP ST
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = RJ (Rio de Janeiro)
- Valor total dos produtos = R$ 1.000,00
- MVA = 40%
- Alíquota interestadual (SP > RJ) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (RJ) = 18%
- Alíquota interna do ICMS FCP na UF de destino (RJ) = 2%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 40%) = R$ 1.400,00
- Valor bruto do ICMS ST = R$ 1.400,00 x 18% = R$ 252,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Valor do ICMS ST = R$ 252,00 – R$ 120,00 = R$ 132,00
- Valor do ICMS FCP ST = R$ 1.400,00 x 2% = R$ 28,00
- Valor total da nota = R$ 1.000,00 + R$ 132,00 + R$ 28,00 = R$ 1.160,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Caso geral, com MVA especial (por exemplo, cliente do setor automotivo do PA)
Quando o campo “Situação fiscal especial” da NF está como “Setor automotivo”, o sistema busca, no cadastro de MVAs para cálculo do ICMS ST (“Fiscal > Cadastros > ICMS ST e MVAs”), a MVA com a mesma “Situação fiscal especial”. O campo da NF é inicializado pela “Situação fiscal especial” do cadastro do destinatário.
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = PA (Pará)
- Valor total dos produtos = R$ 1.000,00
- MVA = 70%
- Alíquota interestadual (SP > PA) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (PA) = 17%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 x (1 + 70%) = R$ 1.700,00
- Valor bruto do ICMS ST = R$ 1.700,00 x 17% = R$ 289,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Valor do ICMS ST = R$ 289,00 – R$ 70,00 = R$ 219,00
- Valor total da nota = R$ 1.000,00 + R$ 219,00 = R$ 1.219,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Carga média
O cálculo muda quando, no cadastro de MVAs para cálculo do ICMS ST (“Fiscal > Cadastros > ICMS ST e MVAs”), o campo “Tipo” está como “Carga média”.
Observação: no sistema, o cálculo por carga média não depende da UF de destino (no exemplo abaixo, o MT): o que o define é o campo “Tipo” no cadastro de MVAs para cálculo do ICMS ST.
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = MT (Mato Grosso)
- Valor total dos produtos = R$ 1.000,00
- CNAE Fiscal do destinatário = 4753-9/00
- Carga média para MT para este CNAE = 10,15%
- Alíquota interestadual (SP > MT) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (MT) = 17%
b) Cálculo:
- Valor do ICMS ST = R$ 1.000,00 x 10,15% = R$ 101,50
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Valor bruto do ICMS ST = R$ 70,00 + R$ 101,50 = R$ 171,50
- Base de cálculo do ICMS ST = R$ 171,50 / 17% = R$ 1.008,82
- Valor total da nota = R$ 1.000,00 + R$ 101,50 = R$ 1.101,50
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Como é calculado o ICMS ST na venda para consumo?
A venda é para consumo quando a opção “Para consumidor final” está marcada na nota fiscal (“Vendas > Notas fiscais”).
Venda interna (CFOP 5101 com “Para consumidor final” marcado)
Não há ICMS ST: a venda é para consumidor final, sem MVA, e dentro do estado, sem diferença entre a alíquota de ICMS interna e a interestadual. Use o CFOP 5101, que não tem o imposto ICMS ST.
Para acessar uma nota fiscal desse tipo, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Venda interestadual (CFOP 6401 com “Para consumidor final” marcado)
Base de cálculo simples
Em venda para consumo, a MVA não é aplicada: ela serviria para estimar o valor de venda ao consumidor final, e o valor da NF já é esse valor.
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Simples”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = ES (Espírito Santo)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > ES) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (ES) = 17%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00
- Valor bruto do ICMS ST = R$ 1.000,00 x 17% = R$ 170,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Valor do ICMS ST = R$ 170,00 – R$ 70,00 = R$ 100,00
- Valor total da nota = R$ 1.000,00 + R$ 100,00 = R$ 1.100,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo simples, com ICMS FCP ST
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Simples”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = AL (Alagoas)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > AL) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (AL) = 17%
- Alíquota interna do ICMS FCP na UF de destino (AL) = 1%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00
- Valor bruto do ICMS ST = R$ 1.000,00 x 17% = R$ 170,00
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Valor do ICMS ST = R$ 170,00 – R$ 70,00 = R$ 100,00
- Valor do ICMS FCP ST = R$ 1.000,00 x 1% = R$ 10,00
- Valor total da nota = R$ 1.000,00 + R$ 100,00 + R$ 10,00 = R$ 1.110,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro
Em vendas para consumidor final contribuinte com destino a alguns estados, a base de cálculo do ICMS ST tem cálculo diferenciado: ([base de cálculo do ICMS] – [valor do ICMS]) / (1 – ([alíquota do ICMS ST] + [alíquota do ICMS FCP ST]) x (1 – [redução da base de cálculo do ICMS ST])). Na maioria dos casos, em que não há alíquota do ICMS FCP ST e não há redução de base de cálculo do ICMS ST, fica simplesmente: ([base de cálculo do ICMS] – [valor do ICMS]) / (1 – [alíquota do ICMS ST]).
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual”
Exemplo 1:
a) Dados:
- UF da minha empresa = SP
- UF de destino = RS (Rio Grande do Sul)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > RS) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (RS) = 17%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 120,00) / (1 – 17%) = R$ 880,00 / 0,83 = R$ 1.060,24
- Valor bruto do ICMS ST = R$ 1.060,24 x 17% = R$ 180,24
- Valor do ICMS ST = R$ 180,24 – R$ 120,00 = R$ 60,24
- Valor total da nota = R$ 1.000,00 + R$ 60,24 = R$ 1.060,24
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 2:
a) Dados:
- UF da minha empresa = SP
- UF de destino = SC (Santa Catarina)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > SC) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (SC) = 17%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 120,00) / (1 – 17%) = R$ 880,00 / 0,83 = R$ 1.060,24
- Valor bruto do ICMS ST = R$ 1.060,24 x 17% = R$ 180,24
- Valor do ICMS ST = R$ 180,24 – R$ 120,00 = R$ 60,24
- Valor total da nota = R$ 1.000,00 + R$ 60,24 = R$ 1.060,24
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 3:
a) Dados:
- UF da minha empresa = SP
- UF de destino = BA (Bahia)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > BA) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (BA) = 18%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 70,00) / (1 – 18%) = R$ 930,00 / 0,82 = R$ 1.134,15
- Valor bruto do ICMS ST = R$ 1.134,15 x 18% = R$ 204,15
- Valor do ICMS ST = R$ 204,15 – R$ 70,00 = R$ 134,15
- Valor total da nota = R$ 1.000,00 + R$ 134,15 = R$ 1.134,15
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 4:
a) Dados:
- UF da minha empresa = SP
- UF de destino = PA (Pará)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > PA) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (PA) = 17%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 70,00) / (1 – 17%) = R$ 930,00 / 0,83 = R$ 1.120,48
- Valor bruto do ICMS ST = R$ 1.120,48 x 17% = R$ 190,48
- Valor do ICMS ST = R$ 190,48 – R$ 70,00 = R$ 120,48
- Valor total da nota = R$ 1.000,00 + R$ 120,48 = R$ 1.120,48
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 5:
a) Dados:
- UF da minha empresa = SP
- UF de destino = MT (Mato Grosso)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > MT) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (MT) = 17%
b) Cálculo:
- Cálculo normal de venda para consumo. Como é para consumo, o fato de ser para o MT não leva a uma regra especial (que só se aplica quando a venda é para revenda).
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 70,00) / (1 – 17%) = R$ 930,00 / 0,83 = R$ 1.120,48
- Valor bruto do ICMS ST = R$ 1.120,48 x 17% = R$ 190,48
- Valor do ICMS ST = R$ 190,48 – R$ 70,00 = R$ 120,48
- Valor total da nota = R$ 1.000,00 + R$ 120,48 = R$ 1.120,48
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Exemplo 6:
a) Dados:
- UF da minha empresa = SP
- UF de destino = AP (Amapá)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > AP) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (AP) = 18%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 70,00) / (1 – 18%) = R$ 930,00 / 0,82 = R$ 1.134,15
- Valor bruto do ICMS ST = R$ 1.134,15 x 18% = R$ 204,15
- Valor do ICMS ST = R$ 204,15 – R$ 70,00 = R$ 134,15
- Valor total da nota = R$ 1.000,00 + R$ 134,15 = R$ 1.134,15
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro, com ICMS FCP ST
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = RJ (Rio de Janeiro)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > RJ) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (RJ) = 18%
- Alíquota interna do ICMS FCP na UF de destino (RJ) = 2%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 12% = R$ 120,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 120,00) / (1 – (18% + 2%)) = R$ 880,00 / 0,8 = R$ 1.100,00
- Valor bruto do ICMS ST = R$ 1.100,00 x 18% = R$ 198,00
- Valor do ICMS ST = R$ 198,00 – R$ 120,00 = R$ 78,00
- Valor do ICMS FCP ST = R$ 1.100,00 x 2% = R$ 22,00
- Valor total da nota = R$ 1.000,00 + R$ 78,00 + R$ 22,00 = R$ 1.100,00
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro, com redução de base de cálculo
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = BA (Bahia)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > BA) do ICMS = 7%
- Redução da base de cálculo (SP > BA) = 26,57% (Carga tributária interestadual = 7% x (1 – 26,57%) = 5,14%)
- Alíquota interna do ICMS na UF de destino (BA) = 18%
- Redução da base de cálculo na UF de destino (BA) = 51,11% (Carga tributária interna = 18% x (1 – 51,11%) = 8,8%)
b) Cálculo:
- Base de cálculo do ICMS (interestadual) = R$ 1.000,00 x (1 – 26,57%) = R$ 734,30
- Valor do ICMS (interestadual) = R$ 734,30 x 7% = R$ 51,40
- Base de cálculo original do ICMS ST = (R$ 1.000,00 – R$ 51,40) / (1 – 18% x (1 – 51,11%)) = R$ 948,60 / (1 – 8,8%) = R$ 1.040,13
- Base de cálculo do ICMS ST = R$ 1.040,13 x (1 – 51,11%) = R$ 508,52
- Valor bruto do ICMS ST = R$ 508,52 x 18% = R$ 91,53
- Valor do ICMS ST = R$ 91,53 – R$ 51,40 = R$ 40,13
- Valor total da nota = R$ 1.000,00 + R$ 40,13 = R$ 1.040,13
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro e cálculo diferenciado do valor (cálculo do valor multiplicando diretamente pela diferença de alíquotas)
Além do cálculo da base “por dentro”, em vendas para consumidor final contribuinte de alguns estados, ao calcular o valor do ICMS interestadual a descontar do valor bruto do ICMS ST, usa-se a mesma base de cálculo do ICMS ST, antes da redução, quando houver.
Observação: quando não há redução de base de cálculo, o valor do ICMS ST é a base de cálculo multiplicada pela diferença entre as alíquotas interna e interestadual, sem descontar o valor do ICMS interestadual.
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual calculado a partir da base de cálculo do ICMS ST”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = PE (Pernambuco)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > PE) do ICMS = 7%
- Alíquota interna do ICMS na UF de destino (PE) = 18%
b) Cálculo:
- Valor do ICMS (interestadual) = R$ 1.000,00 x 7% = R$ 70,00
- Base de cálculo do ICMS ST = (R$ 1.000,00 – R$ 70,00) / (1 – 18%) = R$ 930,00 / 0,82 = R$ 1.134,15
- Valor bruto do ICMS ST = R$ 1.134,15 x 18% = R$ 204,15
- Valor que teria o ICMS (interestadual) usando a mesma base de cálculo do ICMS ST = R$ 1.134,15 x 7% = R$ 79,39
- Valor do ICMS ST = R$ 204,15 – R$ 79,39 = R$ 124,76
- Valor total da nota = R$ 1.000,00 + R$ 124,76 = R$ 1.124,76
Observação: o mesmo resultado pode ser obtido pela forma simplificada de cálculo, já que, neste exemplo, não há redução de base de cálculo: Valor do ICMS ST = R$ 1.134,15 x (18% – 7%) = R$ 124,76.
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro, com redução de base de cálculo, e cálculo diferenciado do valor
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual calculado a partir da base de cálculo do ICMS ST”
Exemplo:
a) Dados:
- UF da minha empresa = SP
- UF de destino = PE (Pernambuco)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (SP > PE) do ICMS = 7%
- Redução da base de cálculo (SP > PE) = 26,57% (Carga tributária interestadual = 7% x (1 – 26,57%) = 5,14%)
- Alíquota interna do ICMS na UF de destino (PE) = 18%
- Redução da base de cálculo na UF de destino (PE) = 48,24% (Carga tributária interna = 18% x (1 – 48,24%) = 9,32%)
b) Cálculo:
- Base de cálculo do ICMS (interestadual) = R$ 1.000,00 x (1 – 26,57%) = R$ 734,30
- Valor do ICMS (interestadual) = R$ 734,30 x 7% = R$ 51,40
- Base de cálculo original do ICMS ST = (R$ 1.000,00 – R$ 51,40) / (1 – 18% x (1 – 48,24%)) = R$ 948,60 / (1 – 9,32%) = R$ 1.046,06
- Base de cálculo do ICMS ST = R$ 1.046,06 x (1 – 48,24%) = R$ 541,44
- Valor bruto do ICMS ST = R$ 541,44 x 18% = R$ 97,46
- Valor que teria o ICMS (interestadual) usando a mesma base de cálculo original do ICMS ST = R$ 1.046,06 x (1 – 26,57%) x 7% = R$ 53,77
- Valor do ICMS ST = R$ 97,46 – R$ 53,77 = R$ 43,69
- Valor total da nota = R$ 1.000,00 + R$ 43,69 = R$ 1.043,69
Para acessar uma nota fiscal com os dados acima, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Base de cálculo por dentro (ICMS interestadual) e cálculo diferenciado do valor (cálculo do valor multiplicando diretamente pela diferença de alíquotas)
Em vendas emitidas por empresa do Simples para consumidor final contribuinte de alguns estados, o cálculo da base “por dentro” é pela alíquota do ICMS interestadual, e não do ICMS ST. E, ao calcular o valor do ICMS interestadual a descontar do valor bruto do ICMS ST, usa-se a mesma base de cálculo do ICMS ST, antes da redução, quando houver.
Observação: quando não há redução de base de cálculo, o valor do ICMS ST é a base de cálculo multiplicada pela diferença entre as alíquotas interna e interestadual, sem descontar o valor do ICMS interestadual.
Configuração em “Fiscal > Cadastros > Configurações do cálculo do ICMS DIFAL por UF” (em caso de dúvidas, clique aqui):
- “Base de cálculo do ICMS ST”: “Por dentro (ICMS interestadual)”
- “Valor a descontar no cálculo do valor do ICMS ST”: “ICMS interestadual calculado a partir da base de cálculo do ICMS ST”
Exemplo:
a) Dados:
- UF da minha empresa = RJ
- UF de destino = SP (São Paulo)
- Valor total dos produtos = R$ 1.000,00
- Alíquota interestadual (RJ > SP) do ICMS = 12%
- Alíquota interna do ICMS na UF de destino (SP) = 18%
b) Cálculo:
- Base de cálculo do ICMS ST = R$ 1.000,00 / (1 – 12%) = R$ 1.000,00 / 0,88 = R$ 1.136,36
- Valor bruto do ICMS ST = R$ 1.136,36 x 18% = R$ 204,54
- Valor que teria o ICMS (interestadual) usando a mesma base de cálculo do ICMS ST = R$ 1.136,36 x 12% = R$ 136,36
- Valor do ICMS ST = R$ 204,54 – R$ 136,36 = R$ 68,18
- Valor total da nota = R$ 1.000,00 + R$ 68,18 = R$ 1.068,18
Observação: o mesmo resultado pode ser obtido pela forma simplificada de cálculo, já que, neste exemplo, não há redução de base de cálculo: Valor do ICMS ST = R$ 1.136,36 x (18% – 12%) = R$ 68,18.
Para acessar uma nota fiscal com os dados acima, clique aqui.
Há ICMS ST na venda para industrialização?
Não há ICMS ST. Use o CFOP 5101 ou 6101, que não tem o imposto ICMS ST.
Para acessar uma nota fiscal desse tipo, emitida por empresa do lucro real, clique aqui. Para acessar uma emitida por empresa do Simples, clique aqui.
Como é calculado o ICMS em NF de importação?
Na NF de importação abaixo, o valor do ICMS é calculado como a seguir.
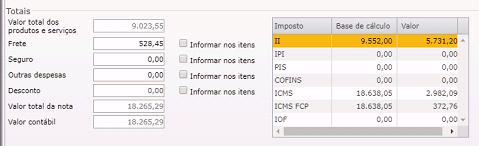
Dados:
- Alíquota do ICMS = 16%
- Alíquota do ICMS FCP = 2%
Cálculo:
- Base de cálculo do ICMS = (9.023,55 + 528,45 + 5.731,20) / (1 – (16%+2%)) = 15.283,20 / 0,82 = 18.638,05
- ICMS = 18.638,05 x 16% = 2.982,09
- ICMS FCP = 18.638,05 x 2% = 372,76
Em caso de dúvida, entre em contato com o suporte.
Veja também: