A apuração do controle de CIAP (Crédito de ICMS do Ativo Permanente) é realizada com base no cadastro dos ativos imobilizados em que a aba CIAP foi preenchida com valores de crédito de ICMS a aproveitar. Para saber mais sobre o cadastro de imobilizados, clique aqui.
Esta página mostra:
- Quais são as permissões?
- Como realizar a apuração do CIAP?
- Propriedades da apuração
- Como o sistema calcula o valor das saídas tributadas ou de exportação?
- Cálculo
- Quais bens entram na apuração?
- Como consultar as movimentações dos imobilizados?
- Como ler as movimentações?
- Qual é a ordem das apurações?
- Como excluir uma apuração?
- Como a apuração entra no SPED Fiscal?
Quais são as permissões?
A tela de apuração do CIAP usa três permissões:
- CIAP000 – Consultar apuração do CIAP: abrir a tela, ver a listagem e consultar uma apuração.
- CIAP001 – Inserir e editar apuração do CIAP: gerar uma nova apuração, pelo botão verde “Novo”.
- CIAP002 – Excluir apuração do CIAP: excluir uma apuração.
Como realizar a apuração do CIAP?
A apuração do CIAP é gerada para o período informado, como nos passos abaixo.
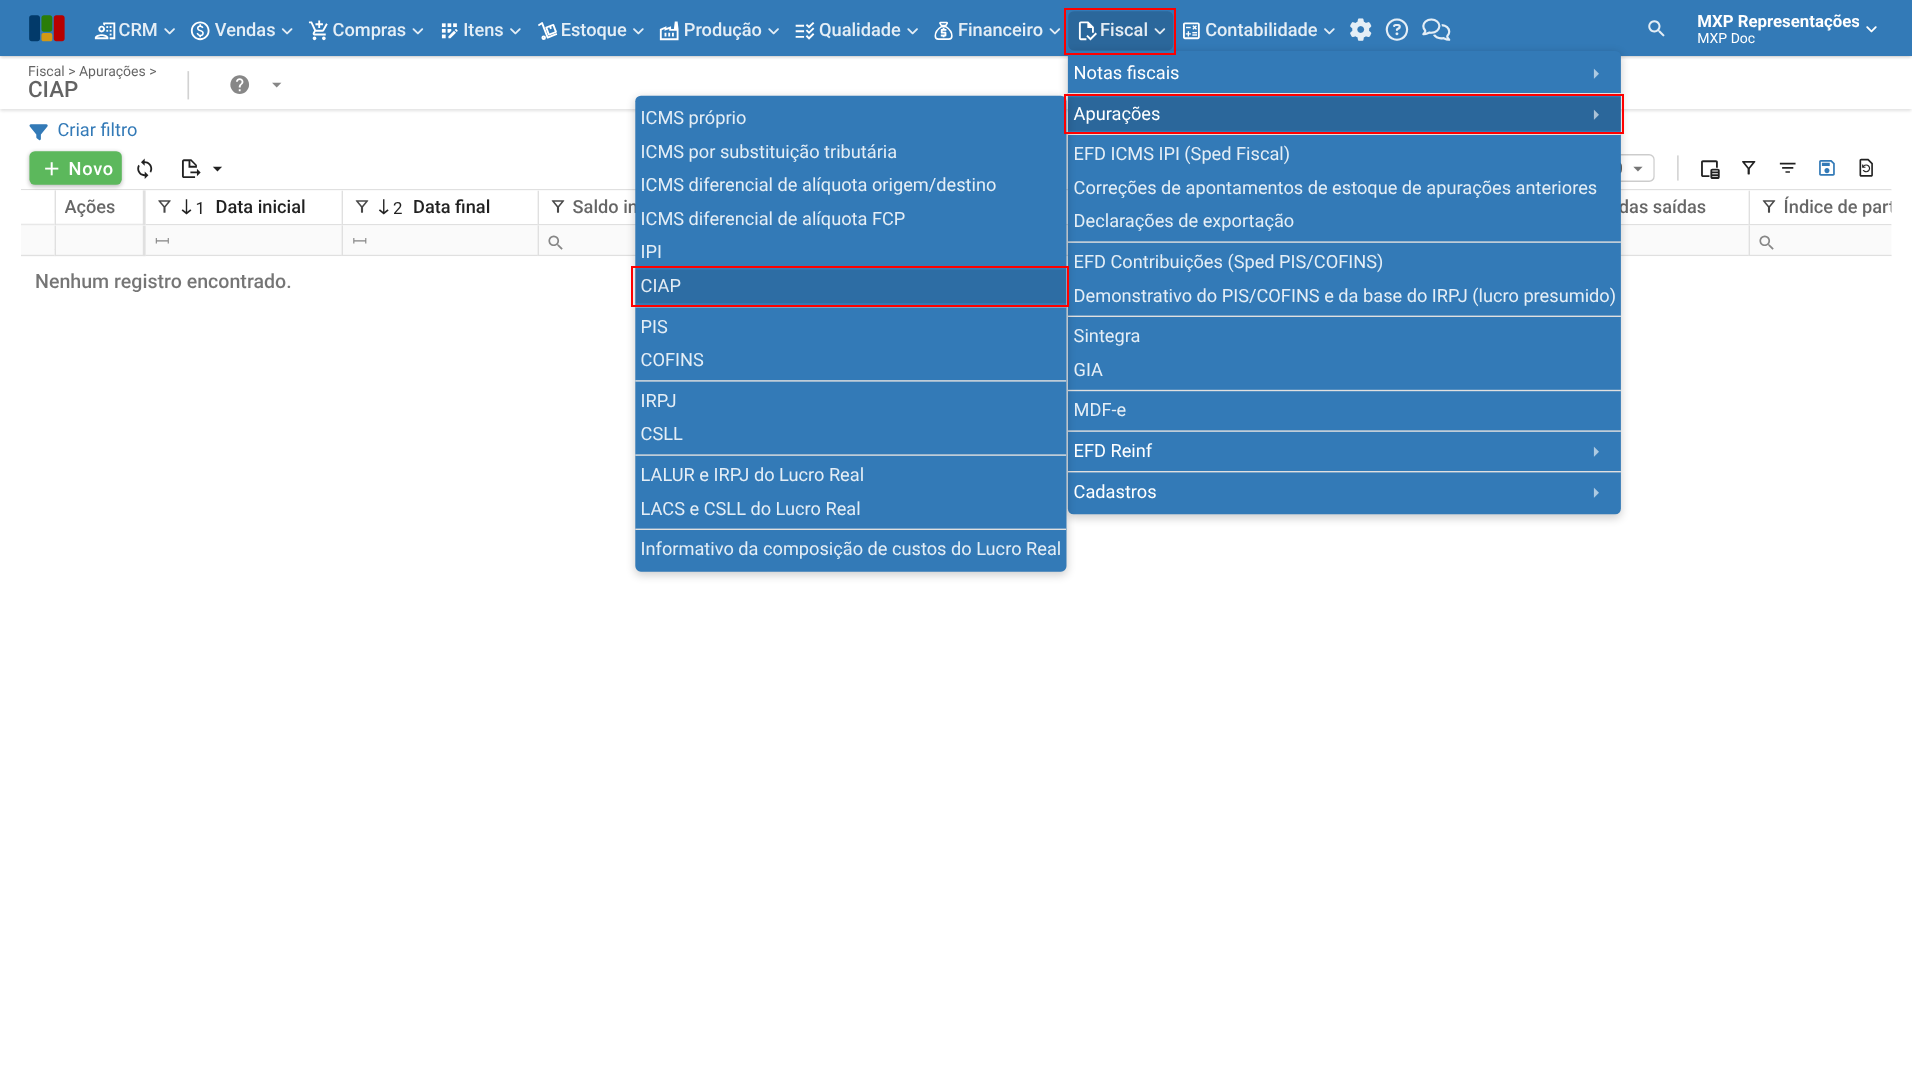
1) Acesse o menu “Fiscal > Apurações > CIAP”:
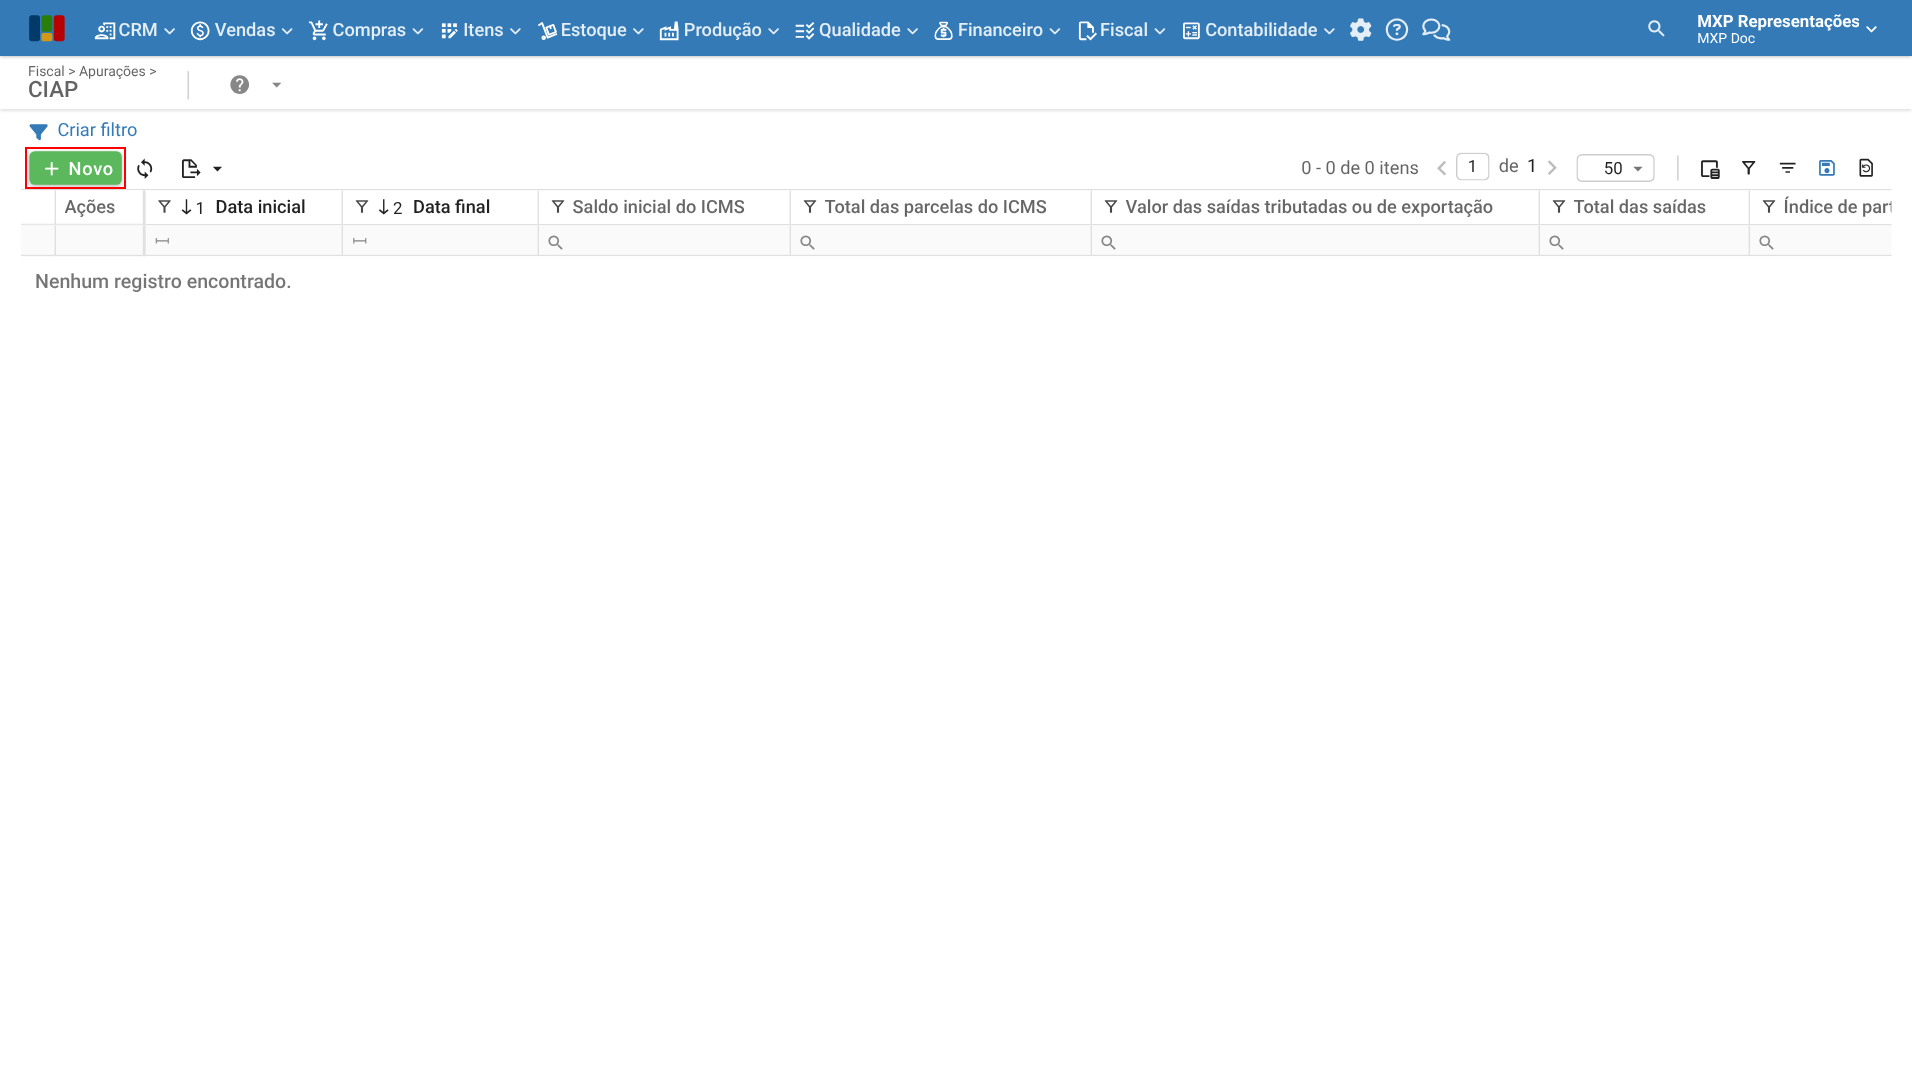
2) Clique no botão verde “Novo”:
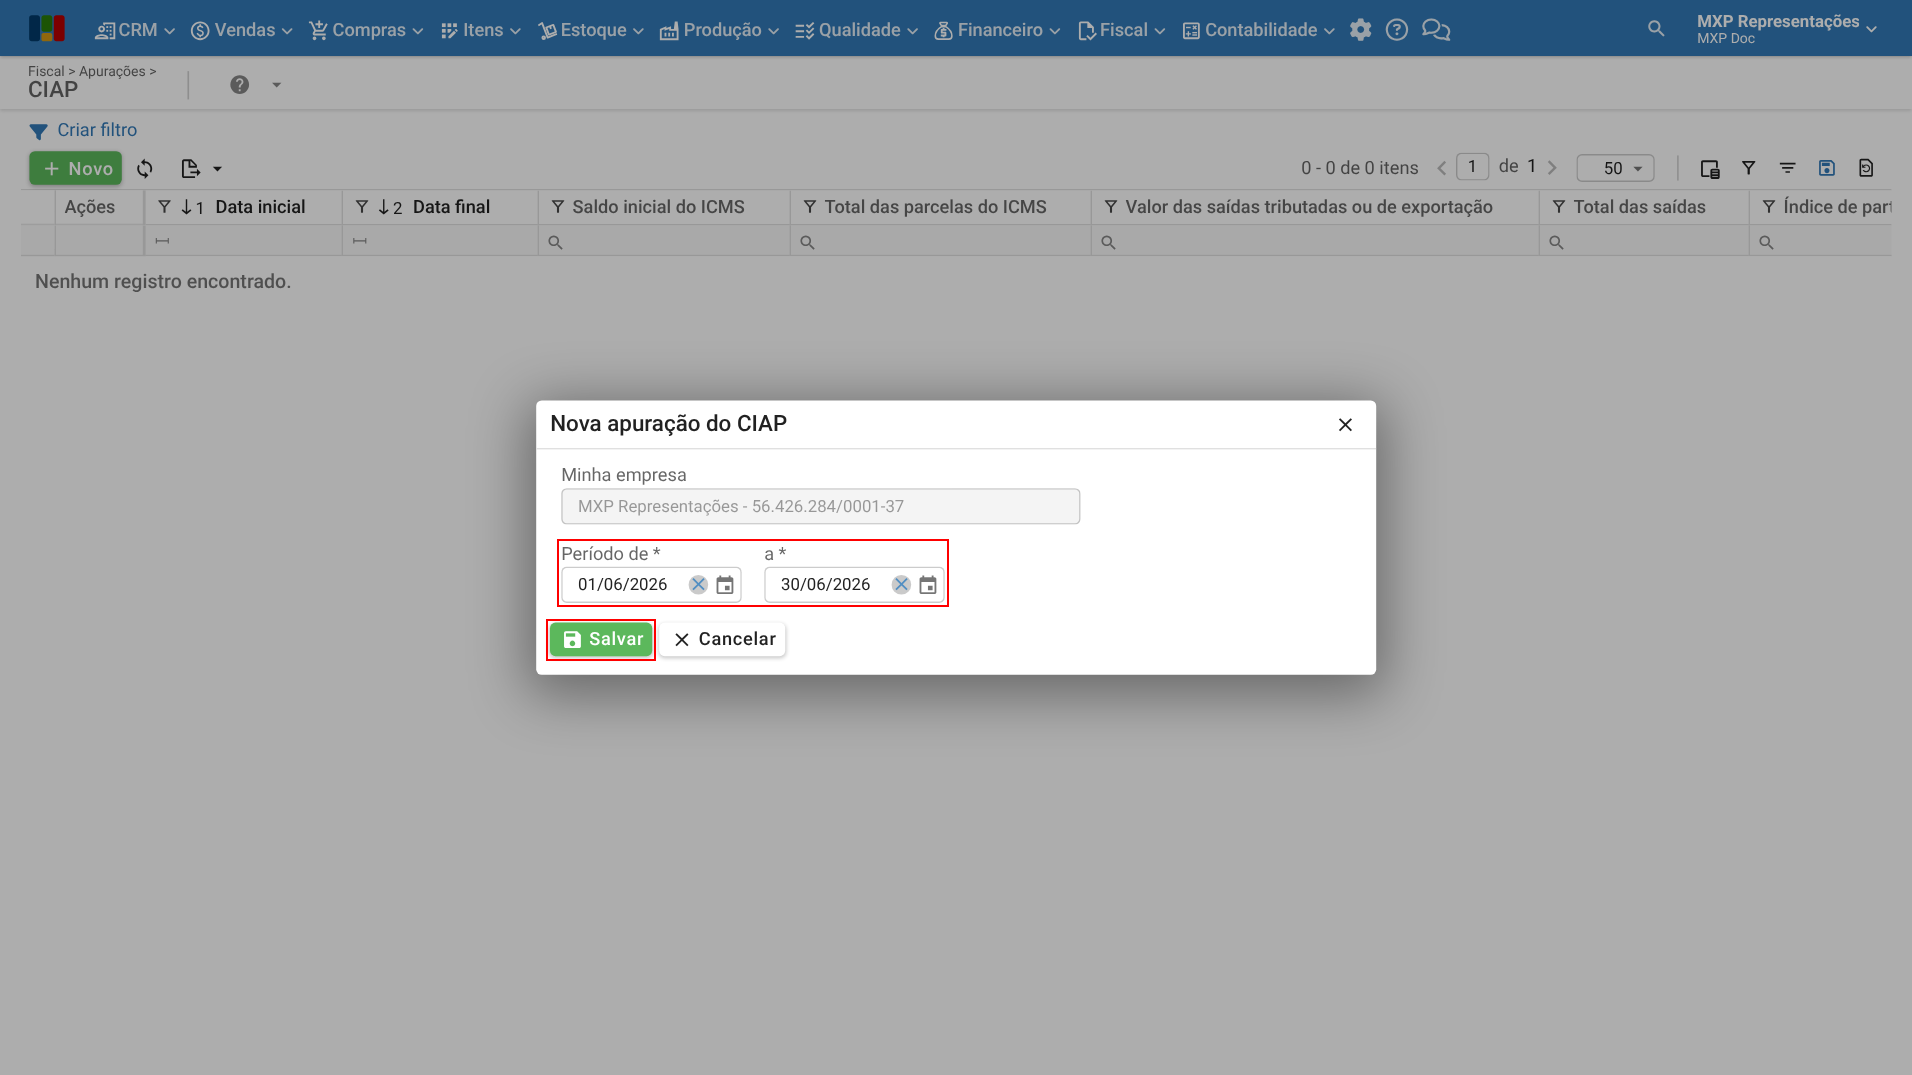
3) Na janela “Nova apuração do CIAP”, informe o período da apuração e clique no botão verde “Salvar”:
4) A apuração criada aparece na listagem:
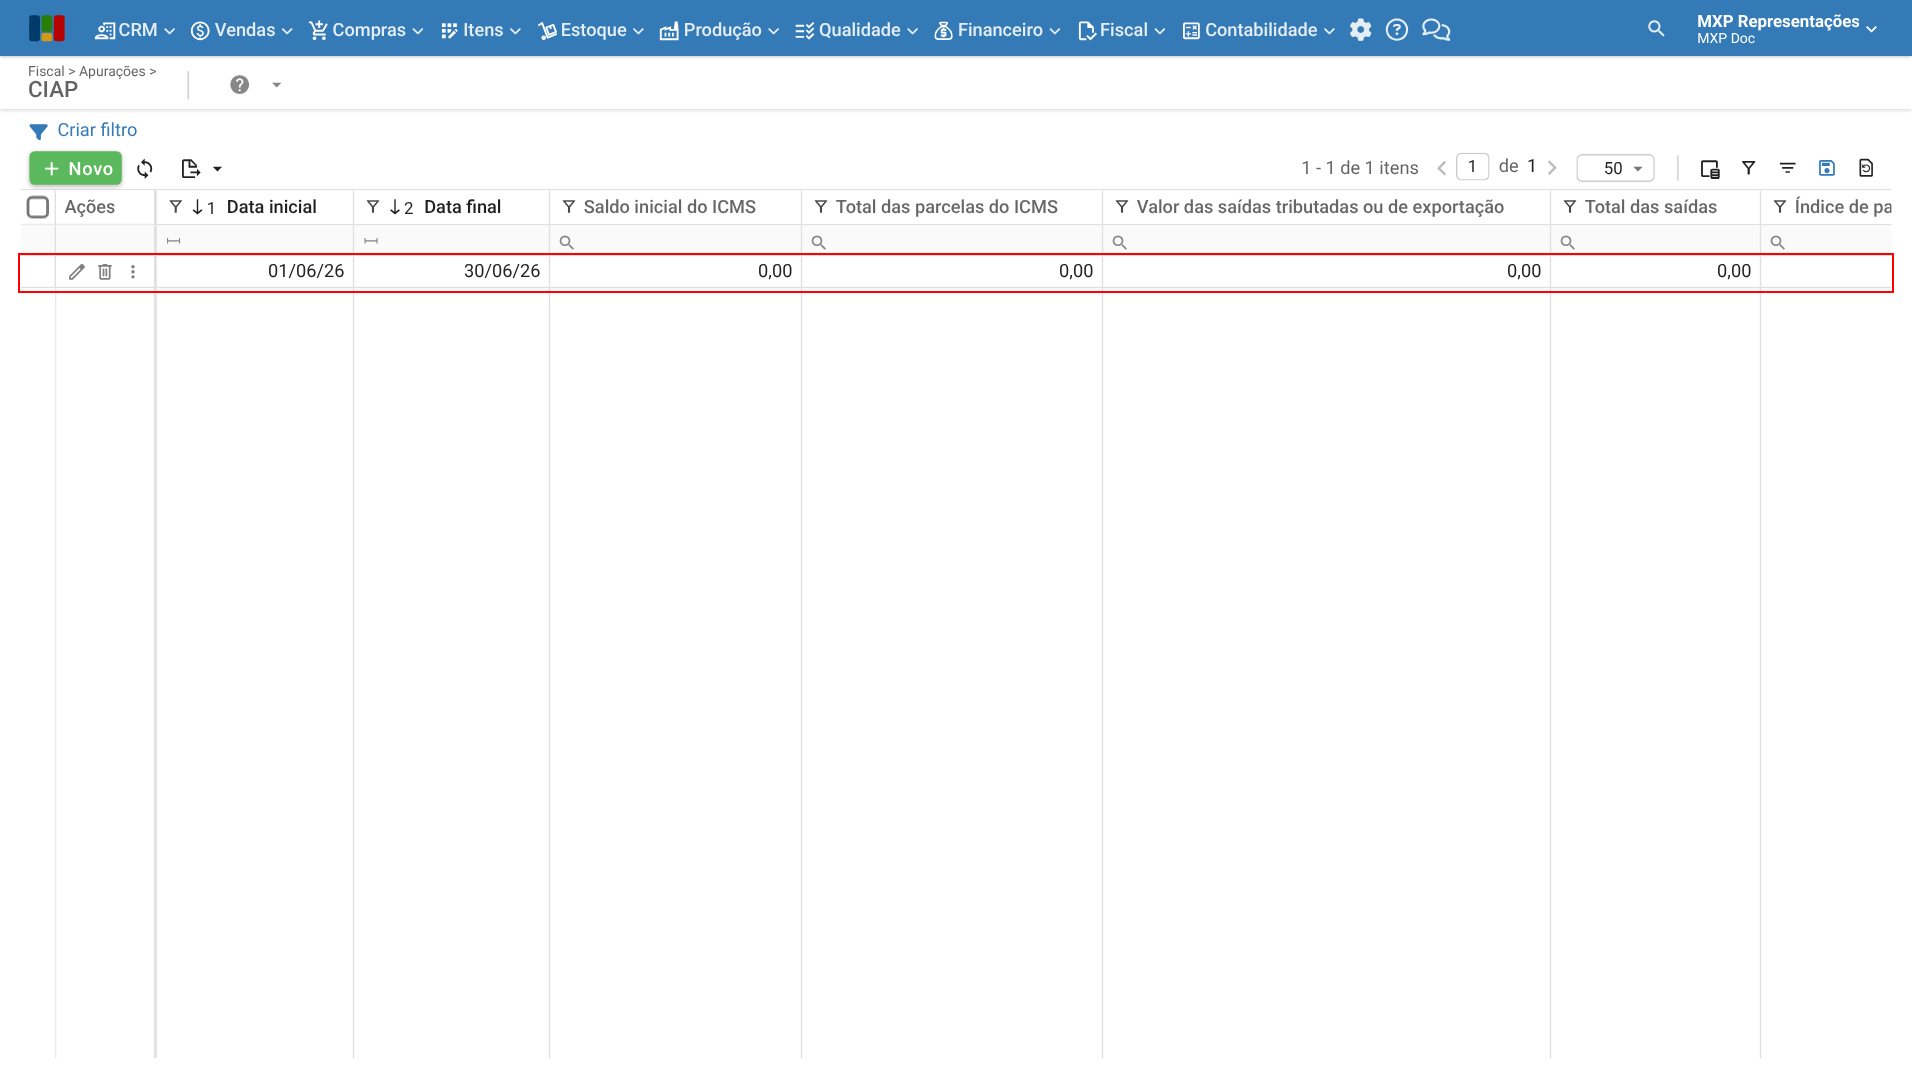
5) Com isso, é possível consultar os valores calculados, clicando no ícone de “lápis” da apuração:
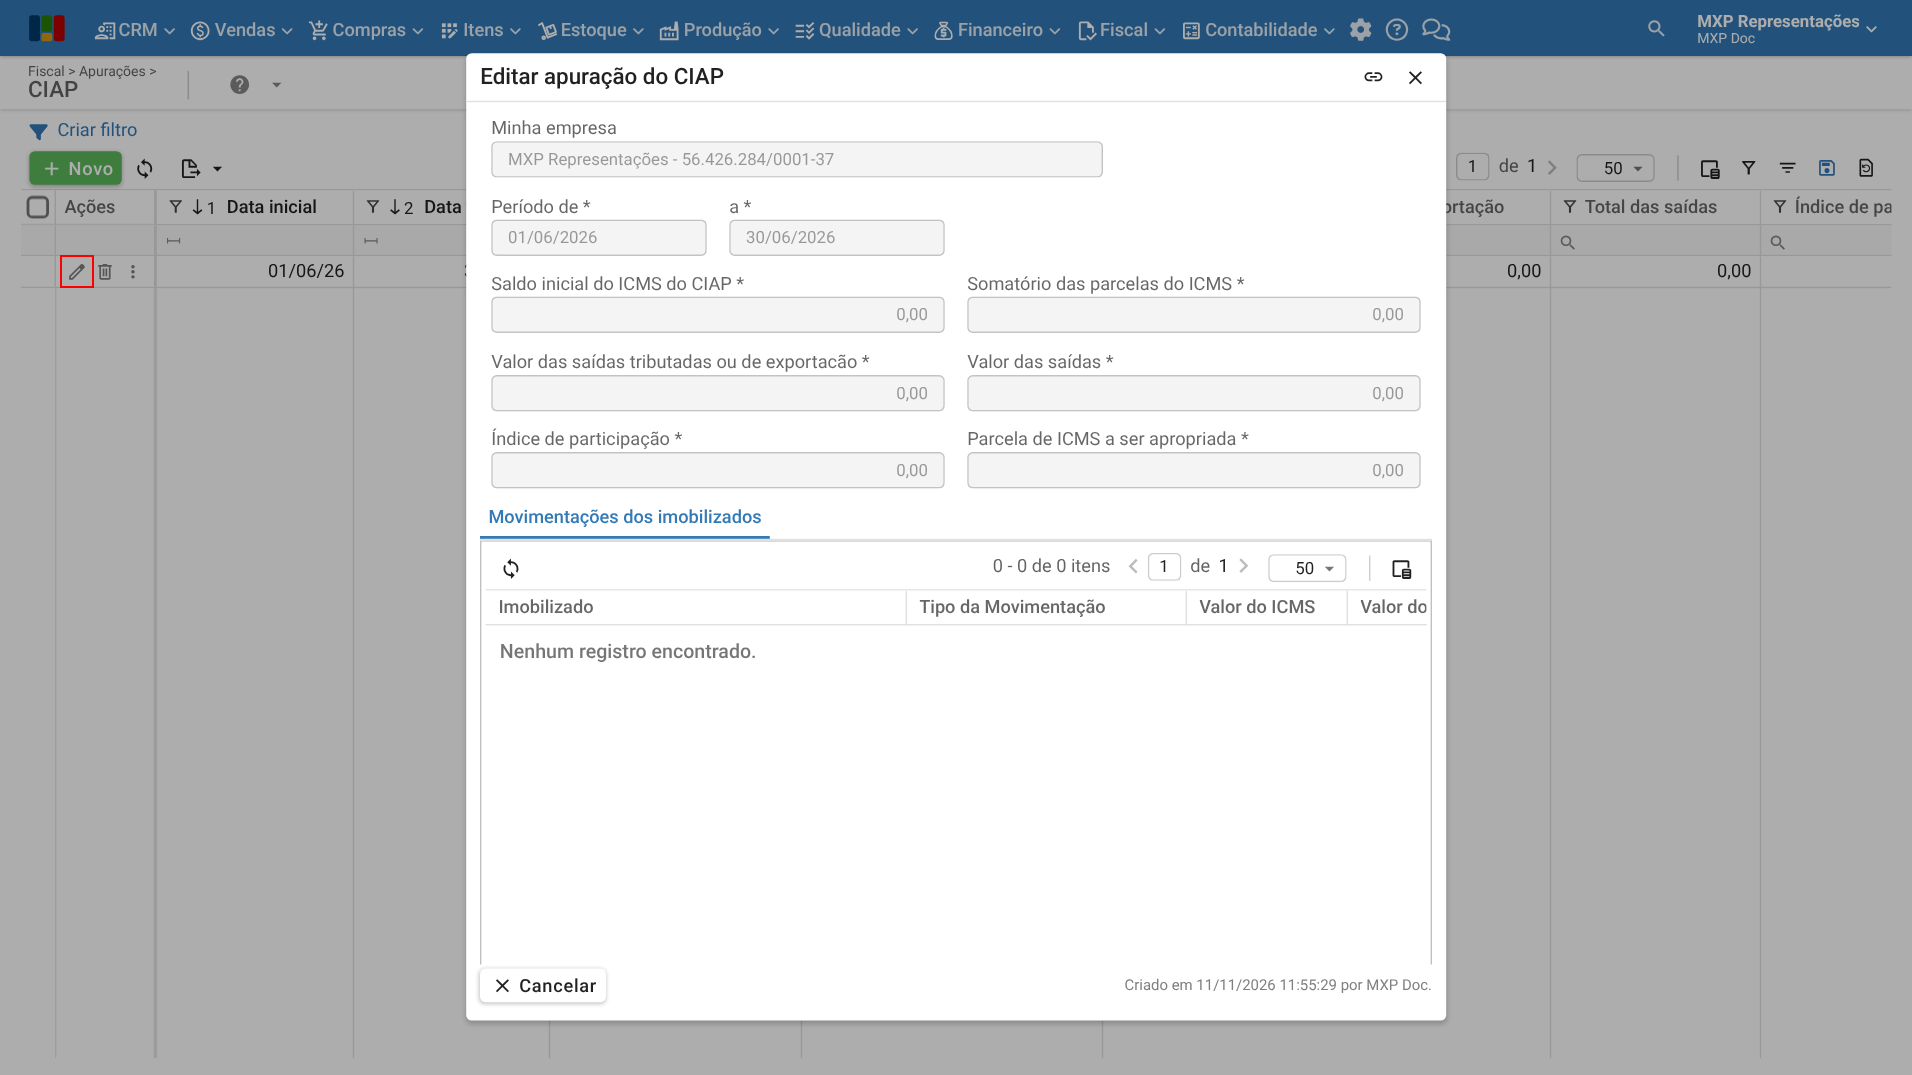
Propriedades da apuração
A apuração do CIAP traz as seguintes informações:
- Período de apuração: apurado mensalmente.
- Saldo inicial do ICMS do CIAP: valor total de CIAP ainda disponível para a empresa apropriar.
- Somatório das parcelas do ICMS: valor da parcela mensal disponível para crédito da empresa.
- Valor das saídas tributadas ou de exportação: somatório do valor contábil dos itens das notas fiscais de saída com ICMS debitado, desconsiderando operações anuladas por cancelamentos ou devoluções. As condições para o item entrar na soma estão no tópico “Como o sistema calcula o valor das saídas tributadas ou de exportação?“.
- Valor das saídas: somatório dos valores de todas as notas de saída da empresa, desconsiderando operações anuladas por cancelamentos ou devoluções.
- Índice de participação: proporção entre as saídas que geram direito a crédito de ICMS e o total de saídas da empresa.
- Parcela de ICMS a ser apropriada: fração mensal do somatório das parcelas do ICMS do ativo imobilizado que a empresa pode aproveitar no período.
Como o sistema calcula o valor das saídas tributadas ou de exportação?
O campo “Valor das saídas tributadas ou de exportação” soma o valor contábil dos itens das notas fiscais, e não a base de cálculo do ICMS. Por isso, o total das bases de cálculo das notas do período pode ser diferente do valor mostrado na apuração.
Entram na soma os itens das notas fiscais de saída que atendem a todas as condições abaixo, vistas na tela “Vendas > Itens das notas fiscais”:
- A data de movimento da nota, a do filtro “Movimento”, está dentro do período da apuração.
- A nota está com “Emitida” na coluna “Estado” e “Autorizada” na coluna “Situação”.
- A nota não está com “Não apurar” na coluna “EFD ICMS IPI”.
- O item tem valor maior que zero na coluna “LF valor debitado ICMS” ou na coluna “LF valor debitado ICMS FCP”.
Do total, o sistema subtrai o valor contábil dos itens de devolução do período que atendem às mesmas condições.
Como comparar o valor contábil com a base de cálculo dos itens?
Para ver a diferença entre o valor contábil e a base de cálculo de cada item, use a tela “Vendas > Itens das notas fiscais”, como nos passos abaixo.
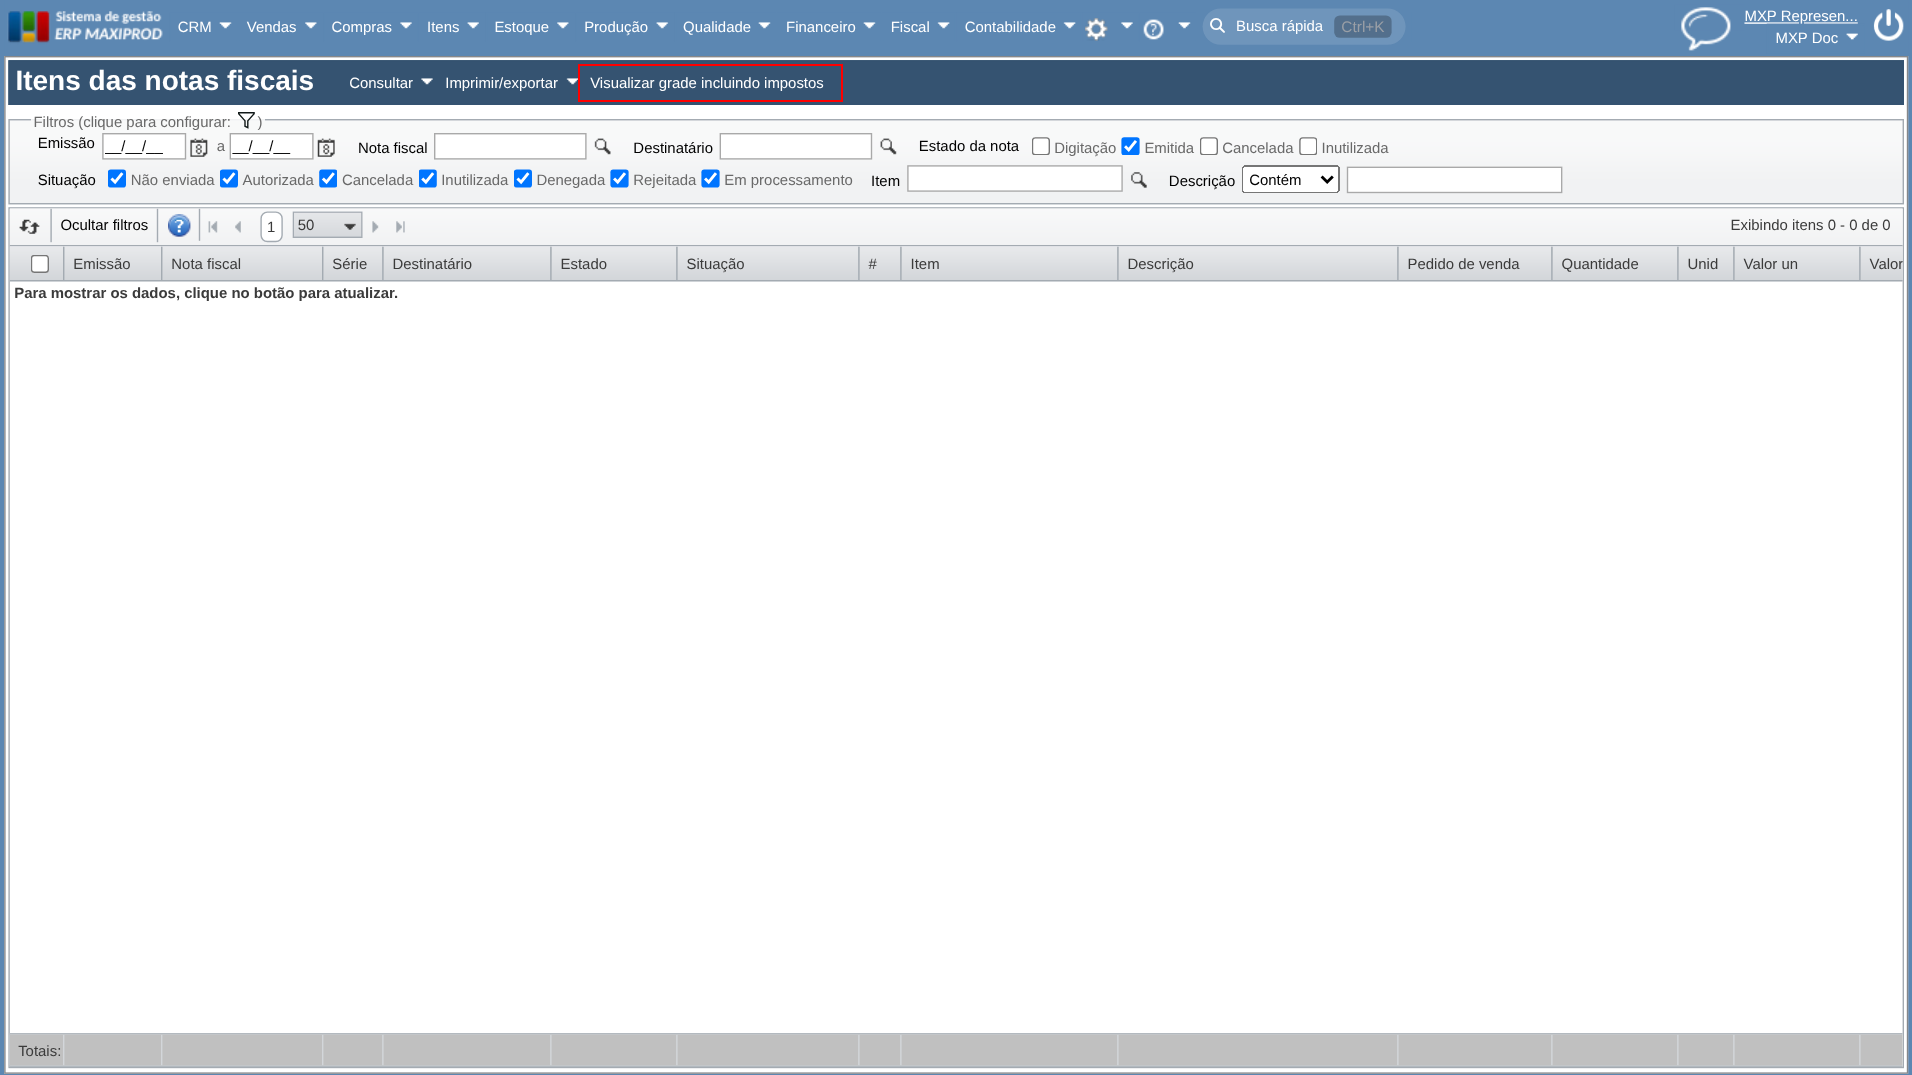
1) Acesse o menu “Vendas > Itens das notas fiscais” e clique na opção “Visualizar grade incluindo impostos”, que acrescenta à grade as colunas de impostos de cada item:
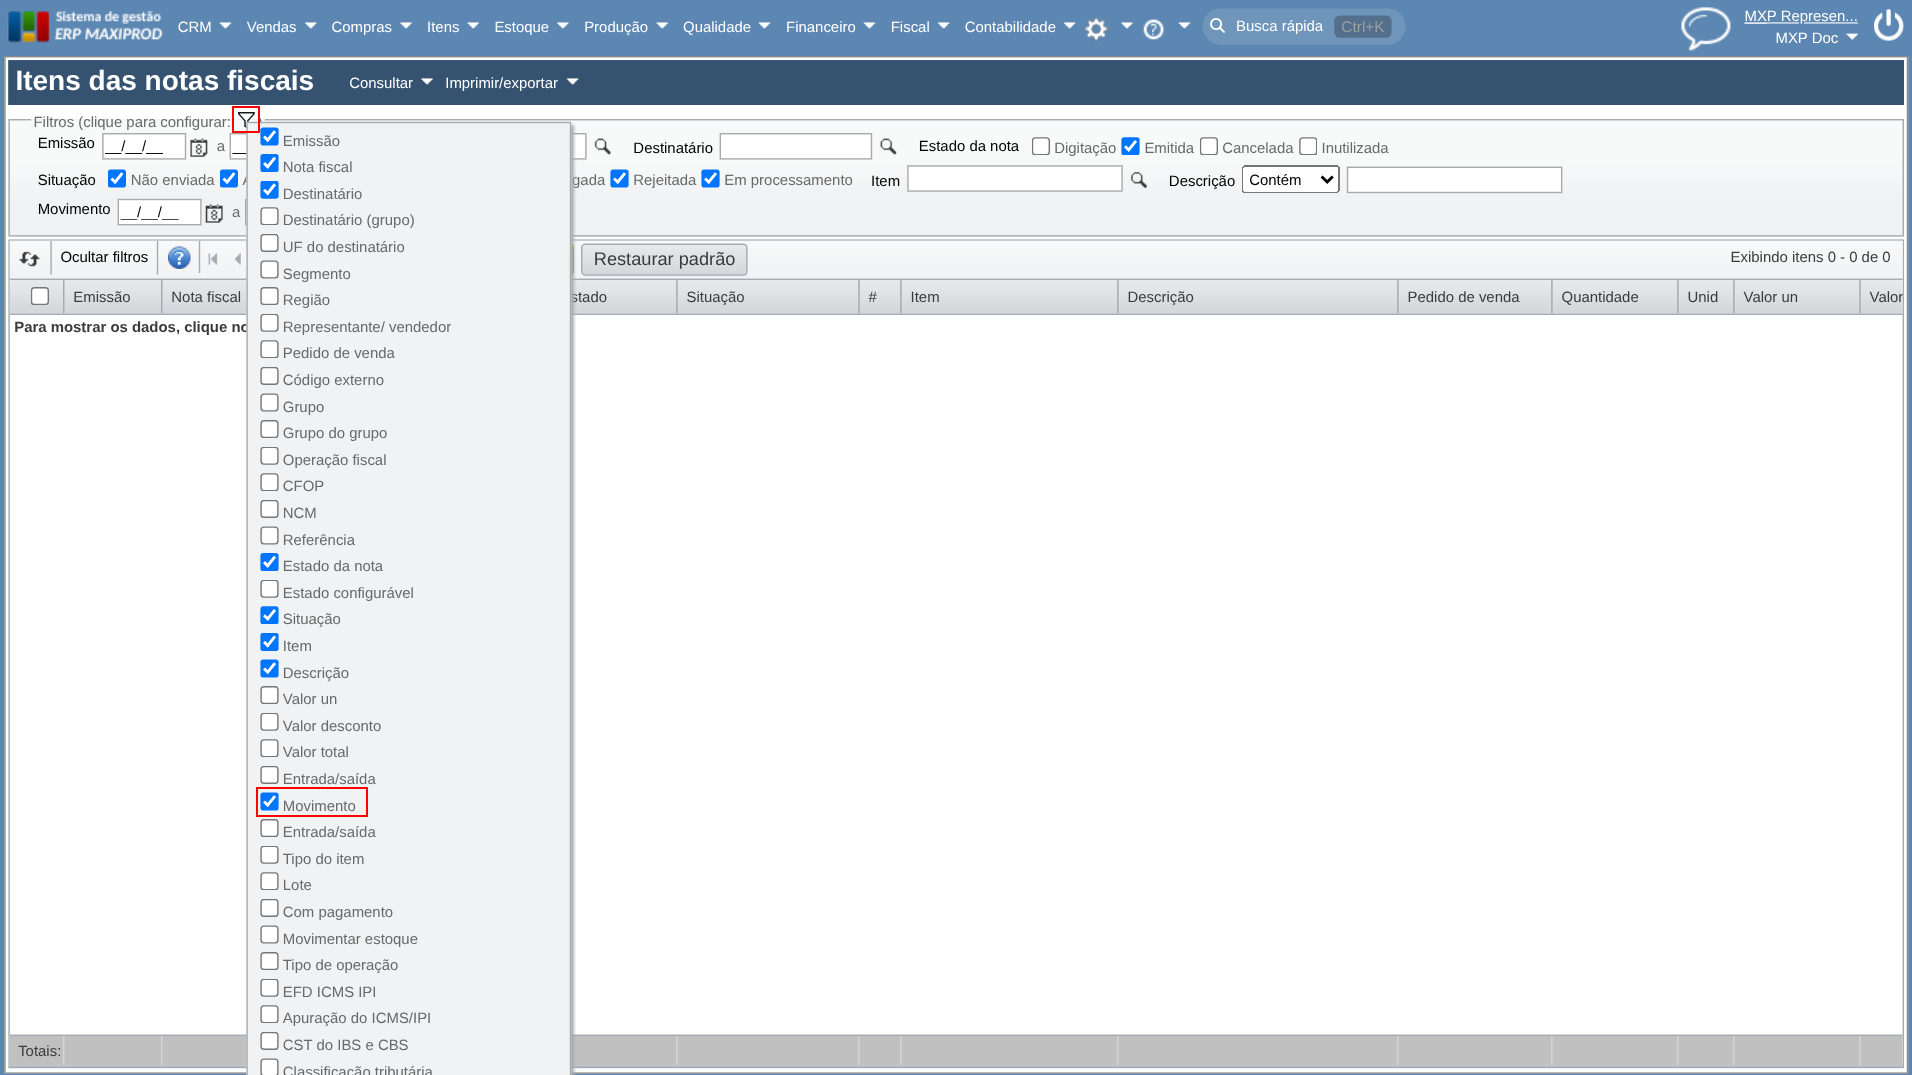
2) Em “Filtros (clique para configurar)”, clique no ícone de “funil” e marque a caixa de seleção “Movimento”. Com isso, o filtro passa a aparecer na tela:
3) No filtro “Movimento”, informe o período da apuração e clique no ícone de “duas setas”, que atualiza a grade. No exemplo, o período é de 01/11/26 a 30/11/26:
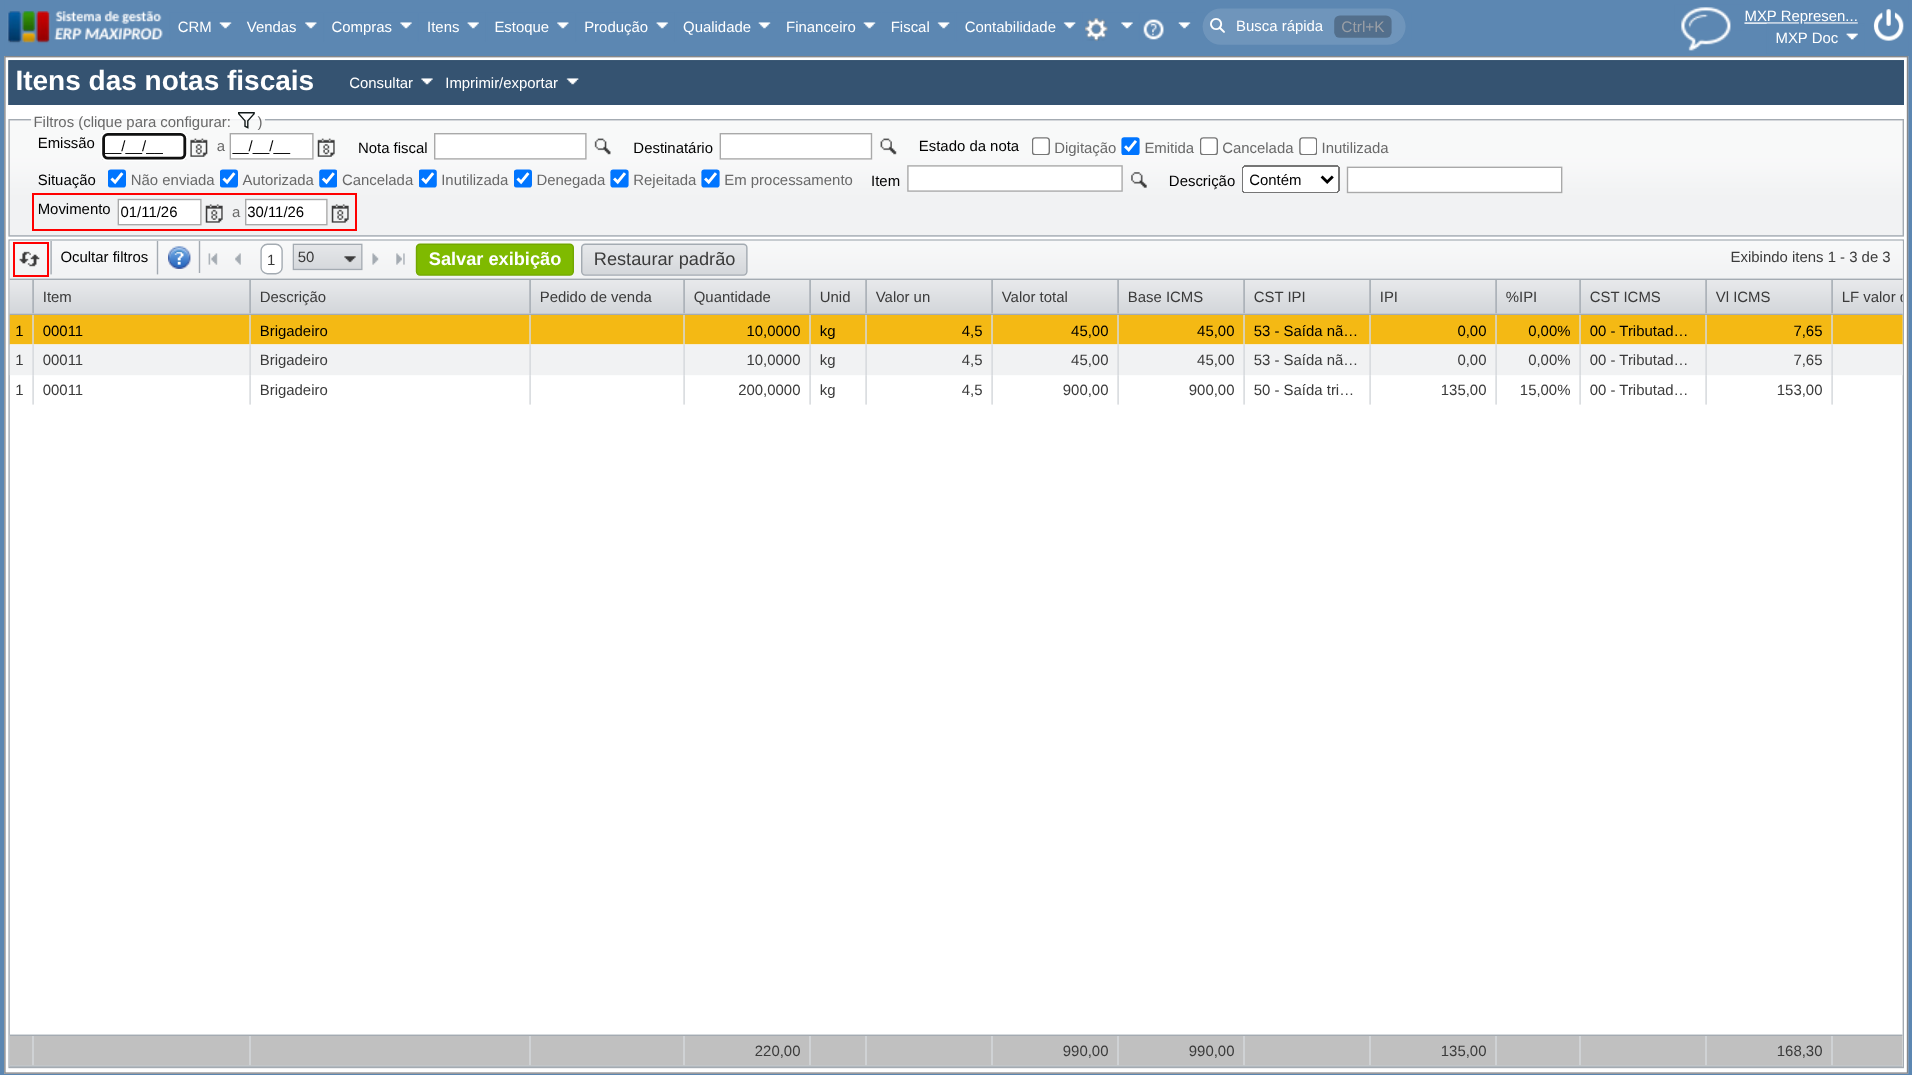
4) Role a grade para a direita até a coluna “Base ICMS”, que mostra a base de cálculo do ICMS de cada item. No exemplo, a linha de totais, no fim da grade, mostra R$ 990,00:
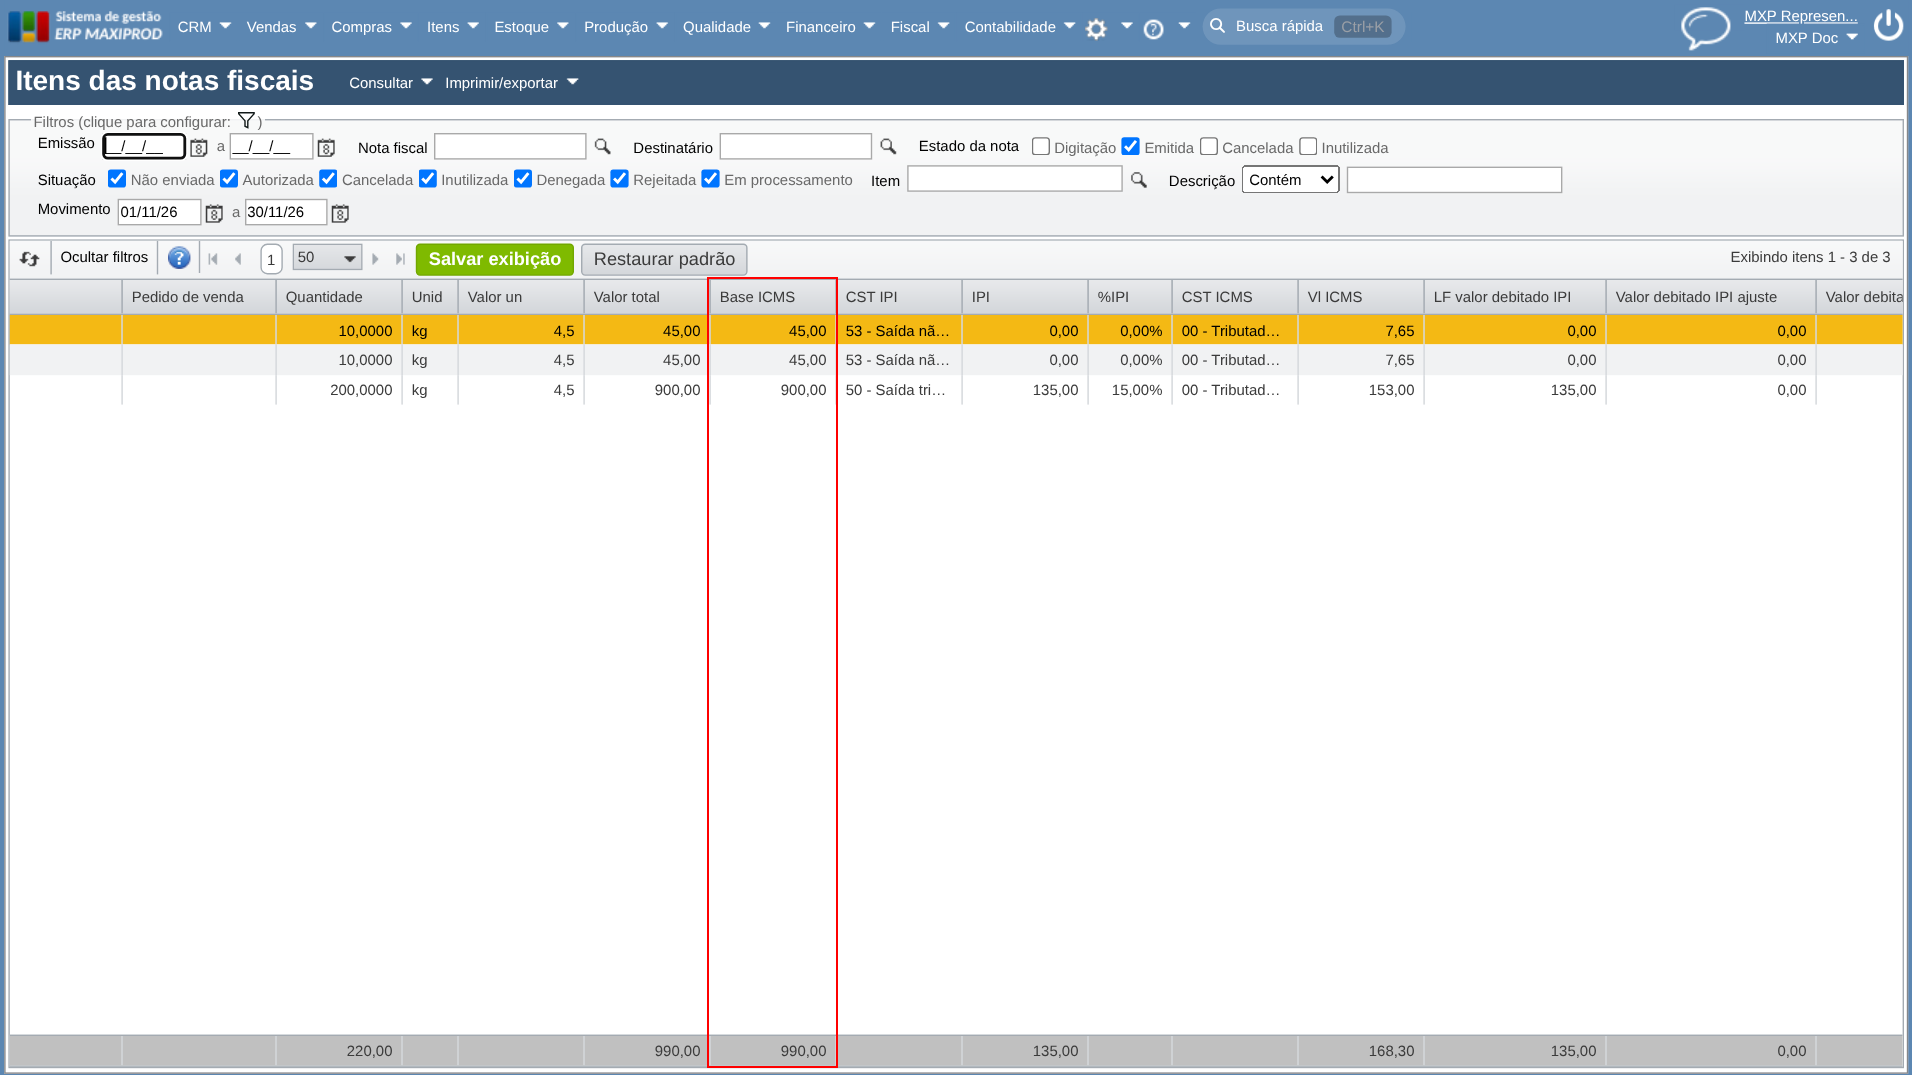
5) Continue até as colunas “LF valor debitado ICMS” e “LF valor debitado ICMS FCP”, que mostram o ICMS debitado de cada item. O item com 0,00 nas duas colunas não entra no campo “Valor das saídas tributadas ou de exportação”:
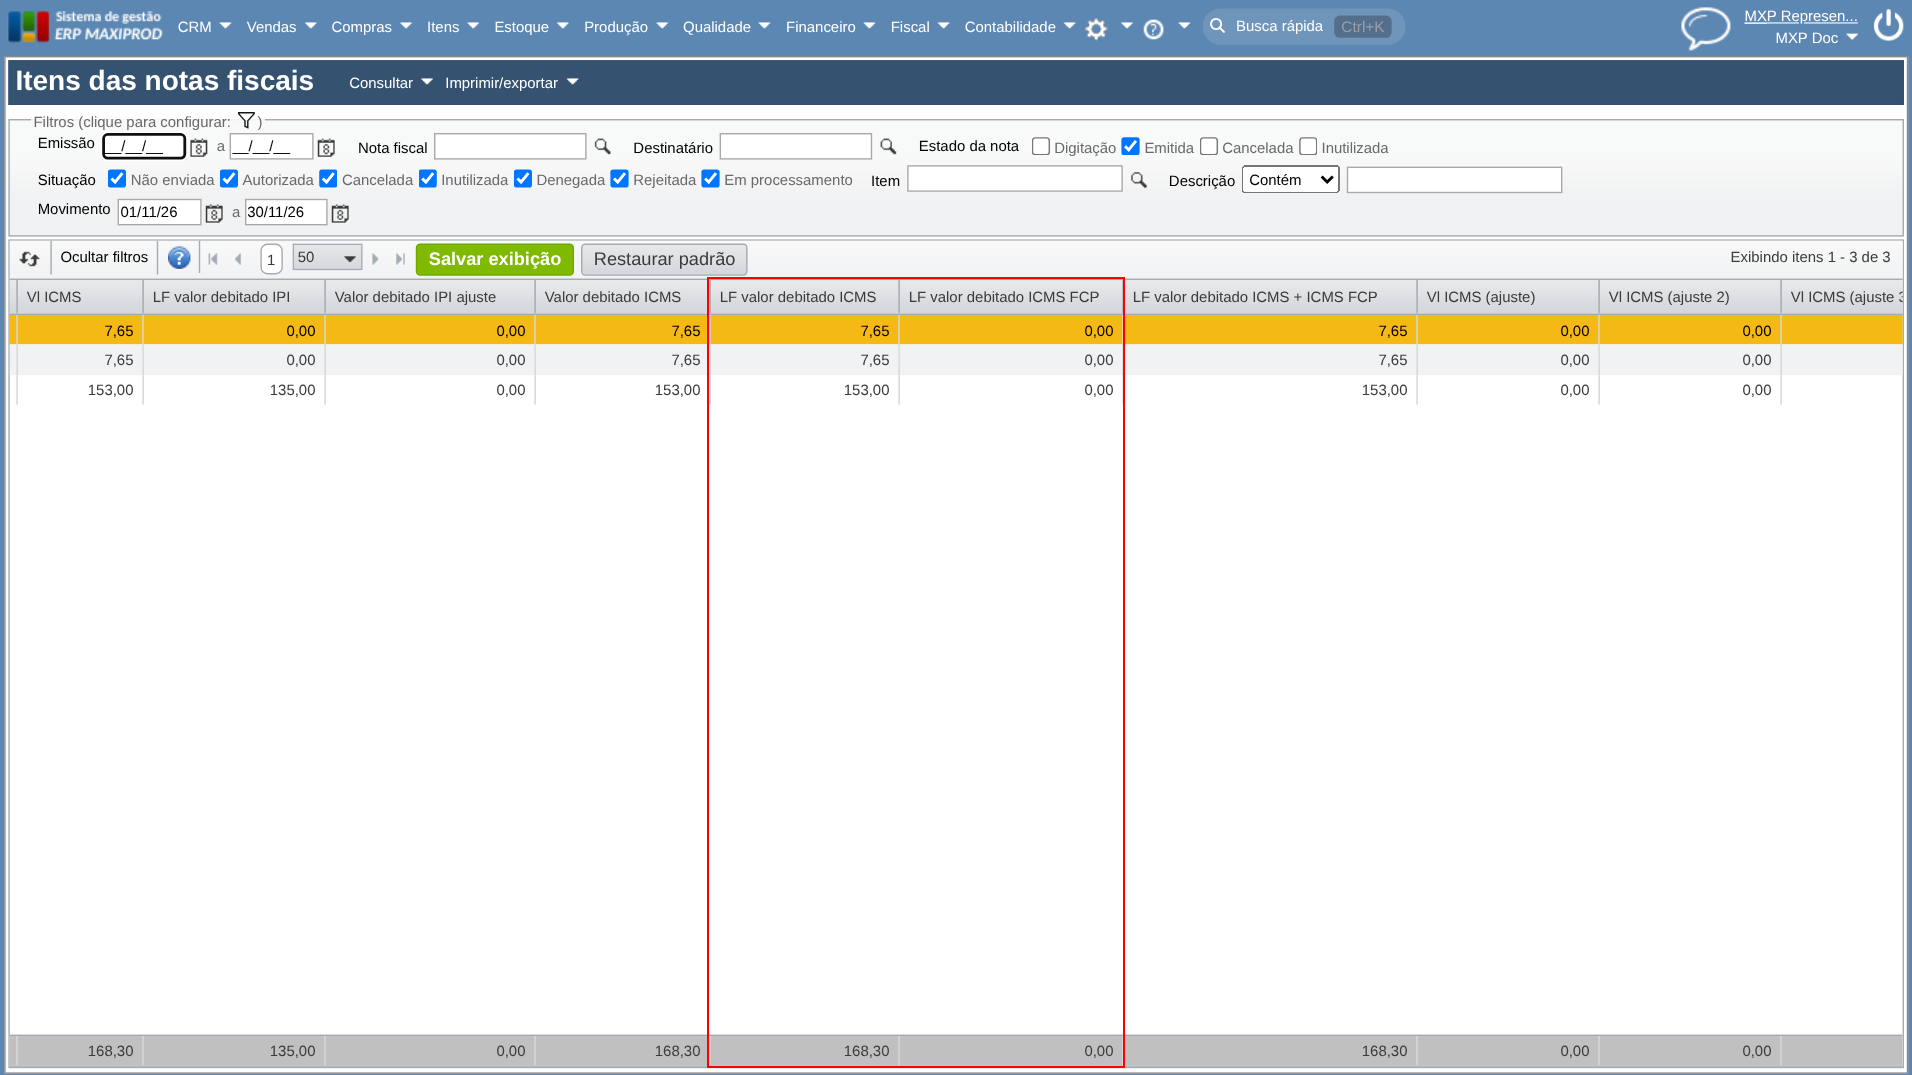
6) Por fim, role até a coluna “Vl contábil”. Com isso, é possível comparar o valor contábil de cada item com a base de cálculo vista no passo 4. No exemplo, o total do valor contábil é de R$ 1.125,00:
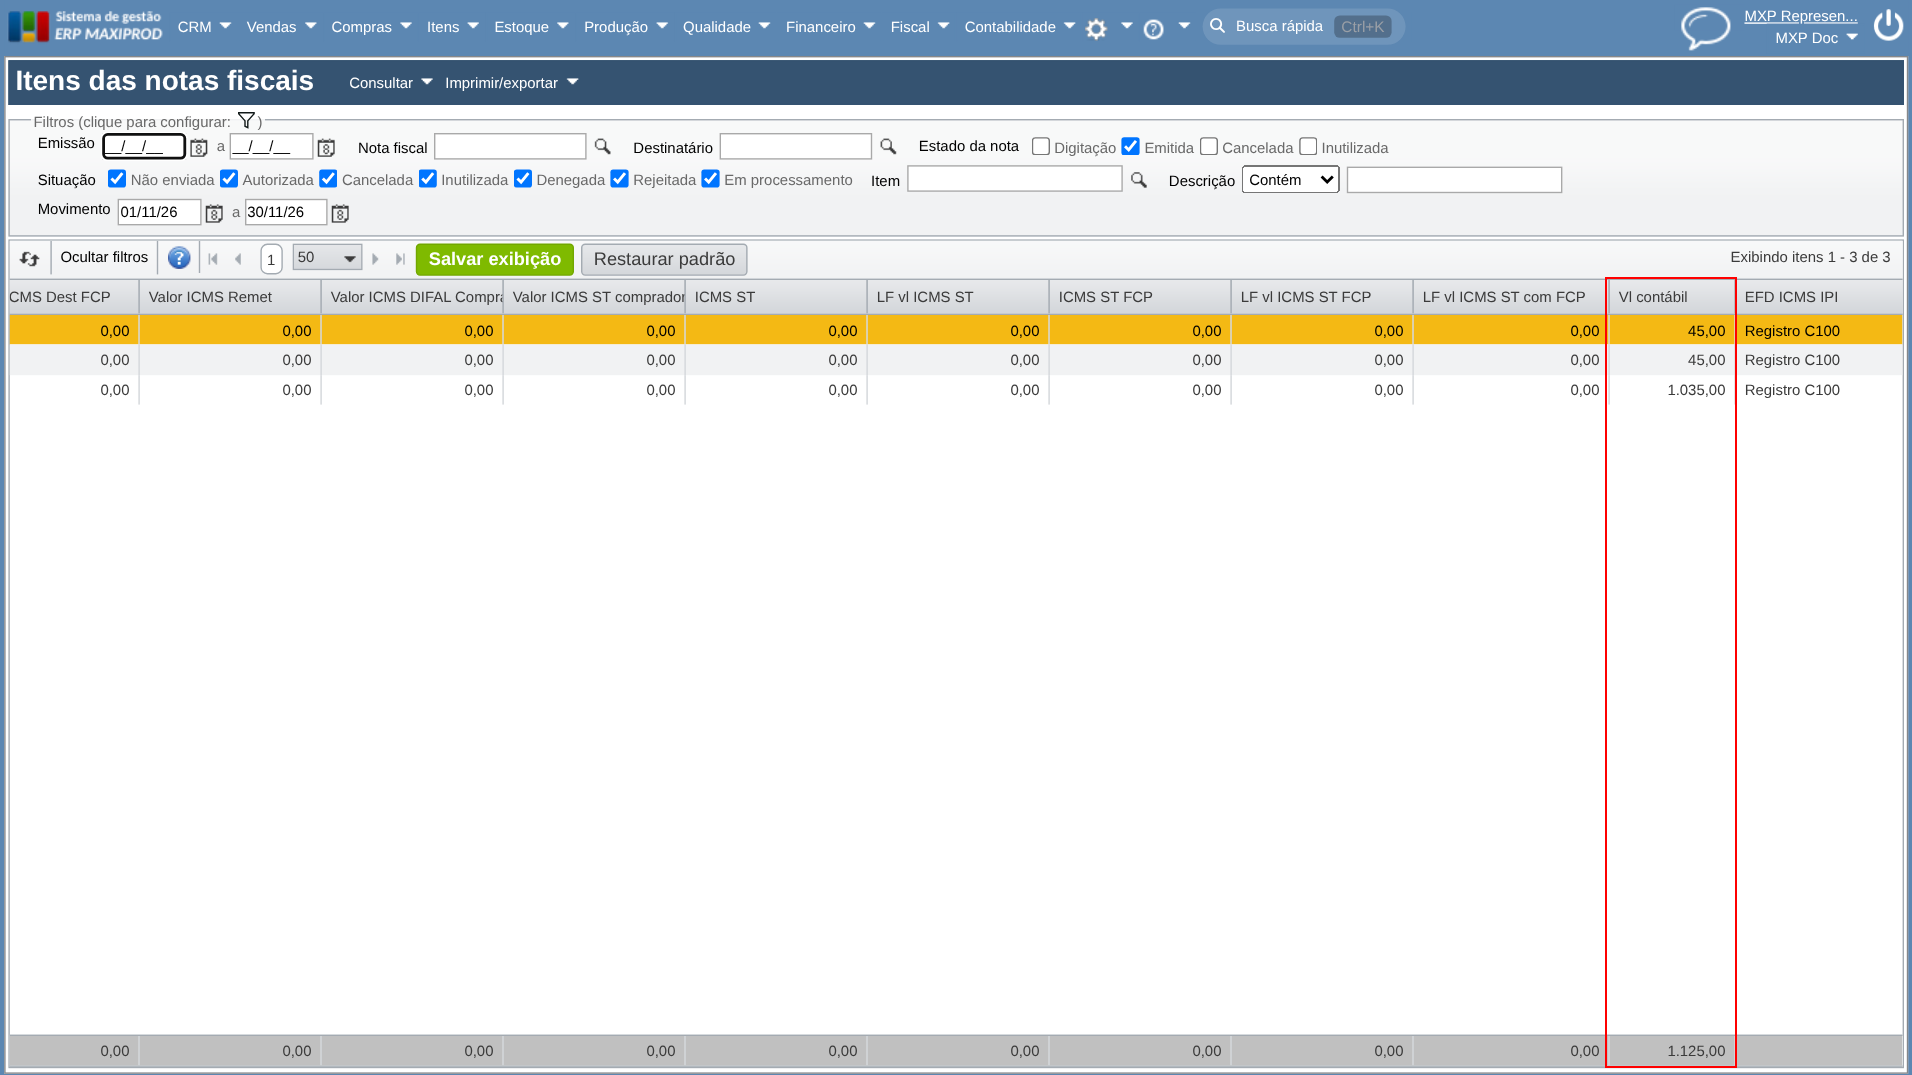
Importante: a linha de totais soma todos os itens listados na grade. No campo “Valor das saídas tributadas ou de exportação”, entram só os itens que atendem às condições listadas antes dos passos, menos as devoluções.
Cálculo
Para apuração do CIAP, é realizado um cálculo a partir do somatório das parcelas de crédito do ICMS dos ativos permanentes que a empresa possui, multiplicado pelo índice de participação, calculado a partir da seguinte fórmula:
Índice de participação = Valor total das saídas tributadas ou de exportação / Valor total das saídas
Parcela de CIAP a ser apropriada = Índice de participação x Somatório das parcelas do ICMS
Exemplo:
a) Dados:
- Somatório das parcelas do ICMS: R$ 10.000,00.
- Valor total das saídas tributadas ou de exportação: R$ 2.000.000,00.
- Valor total das devoluções de saídas tributadas ou de exportação: R$ 500.000,00.
- Valor total das saídas: R$ 5.000.000,00.
- Valor total das devoluções de saídas: R$ 2.000.000,00.
b) Cálculo:
- Índice de participação: (R$ 2.000.000,00 – R$ 500.000,00) / (R$ 5.000.000,00 – R$ 2.000.000,00) = 0,5.
- Parcela de CIAP a ser apropriada: 0,5 x R$ 10.000,00 = R$ 5.000,00.
O resultado do cálculo do CIAP indica quanto do somatório das parcelas do ICMS a empresa poderá aproveitar. Mesmo que o valor a ser apropriado não seja o total do somatório das parcelas, o saldo do CIAP a ser apropriado em períodos seguintes diminui pelo somatório total.
Quais bens entram na apuração?
Cada apuração considera os bens imobilizados da empresa em que o usuário está logado. Um bem entra no cálculo quando, no cadastro dele (“Contabilidade > Imobilizado”), na aba “CIAP”:
- A caixa de seleção “Sujeito ao CIAP” está marcada.
- O campo “Parcelas” tem o número total de parcelas do crédito, maior que zero.
- O “Estado” é “Não iniciado” ou “Em andamento” (um bem “Concluído” não entra mais).
- A data de “Emissão” do documento fiscal é igual ou anterior à data final do período da apuração (campo “a”, ao lado de “Período de”).
No exemplo da imagem, o bem tem 48 parcelas e 2 já apropriadas, por isso o “Estado” é “Em andamento”:
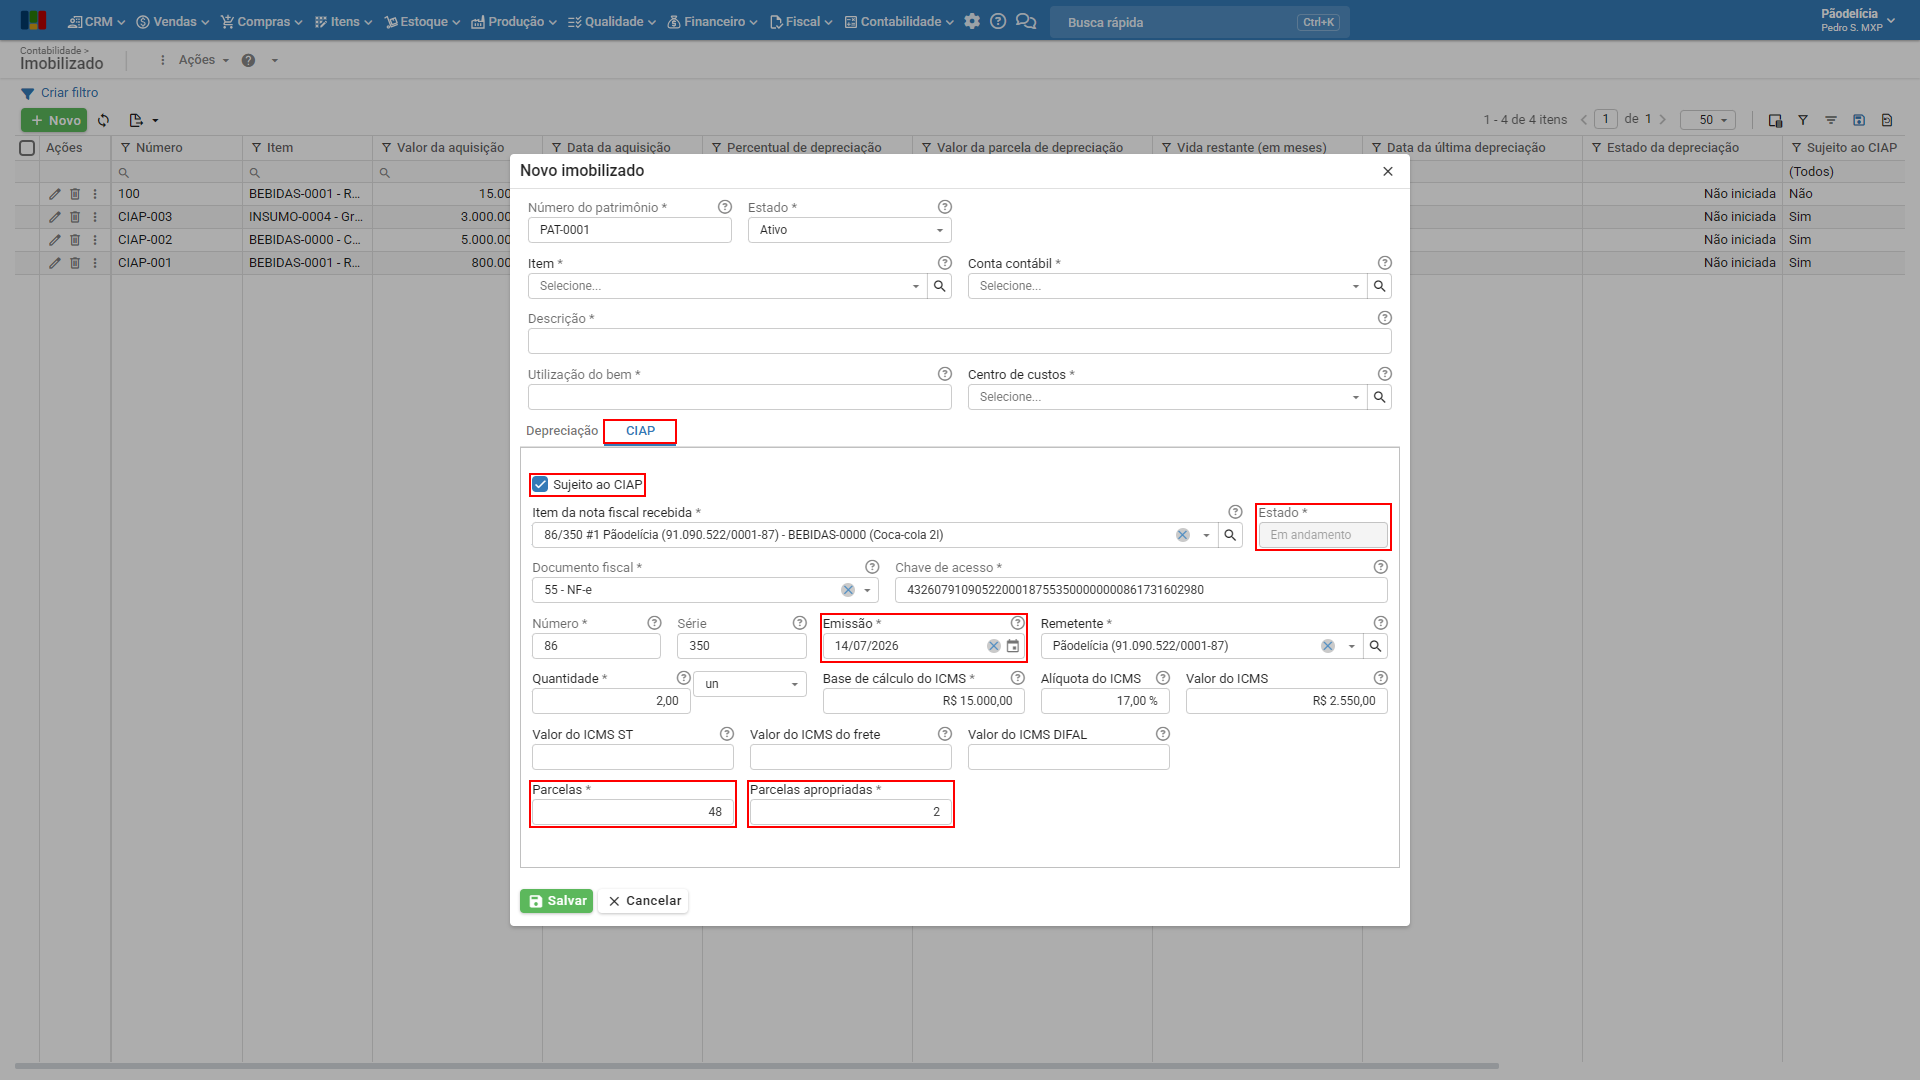
A cada apuração gerada, o sistema soma uma parcela ao campo “Parcelas apropriadas” de cada bem que entrou, e o “Estado” acompanha esse número: “Não iniciado” sem nenhuma parcela apropriada, “Em andamento” enquanto faltam parcelas e “Concluído” quando a última parcela é apropriada. Um bem que entrou em uma apuração não pode ser excluído do cadastro: exclua antes as apurações em que ele entrou, como explicado em Como excluir uma apuração?.
Em caso de dúvidas sobre a tela “Contabilidade > Imobilizado”, clique aqui.
Como consultar as movimentações dos imobilizados?
Ao gerar a apuração, o sistema cria as movimentações dos bens que entram na apuração. Para consultá-las:
1) Na listagem “Fiscal > Apurações > CIAP”, clique no ícone de “lápis” da apuração.
2) Na janela “Editar apuração do CIAP”, veja a aba “Movimentações dos imobilizados”:
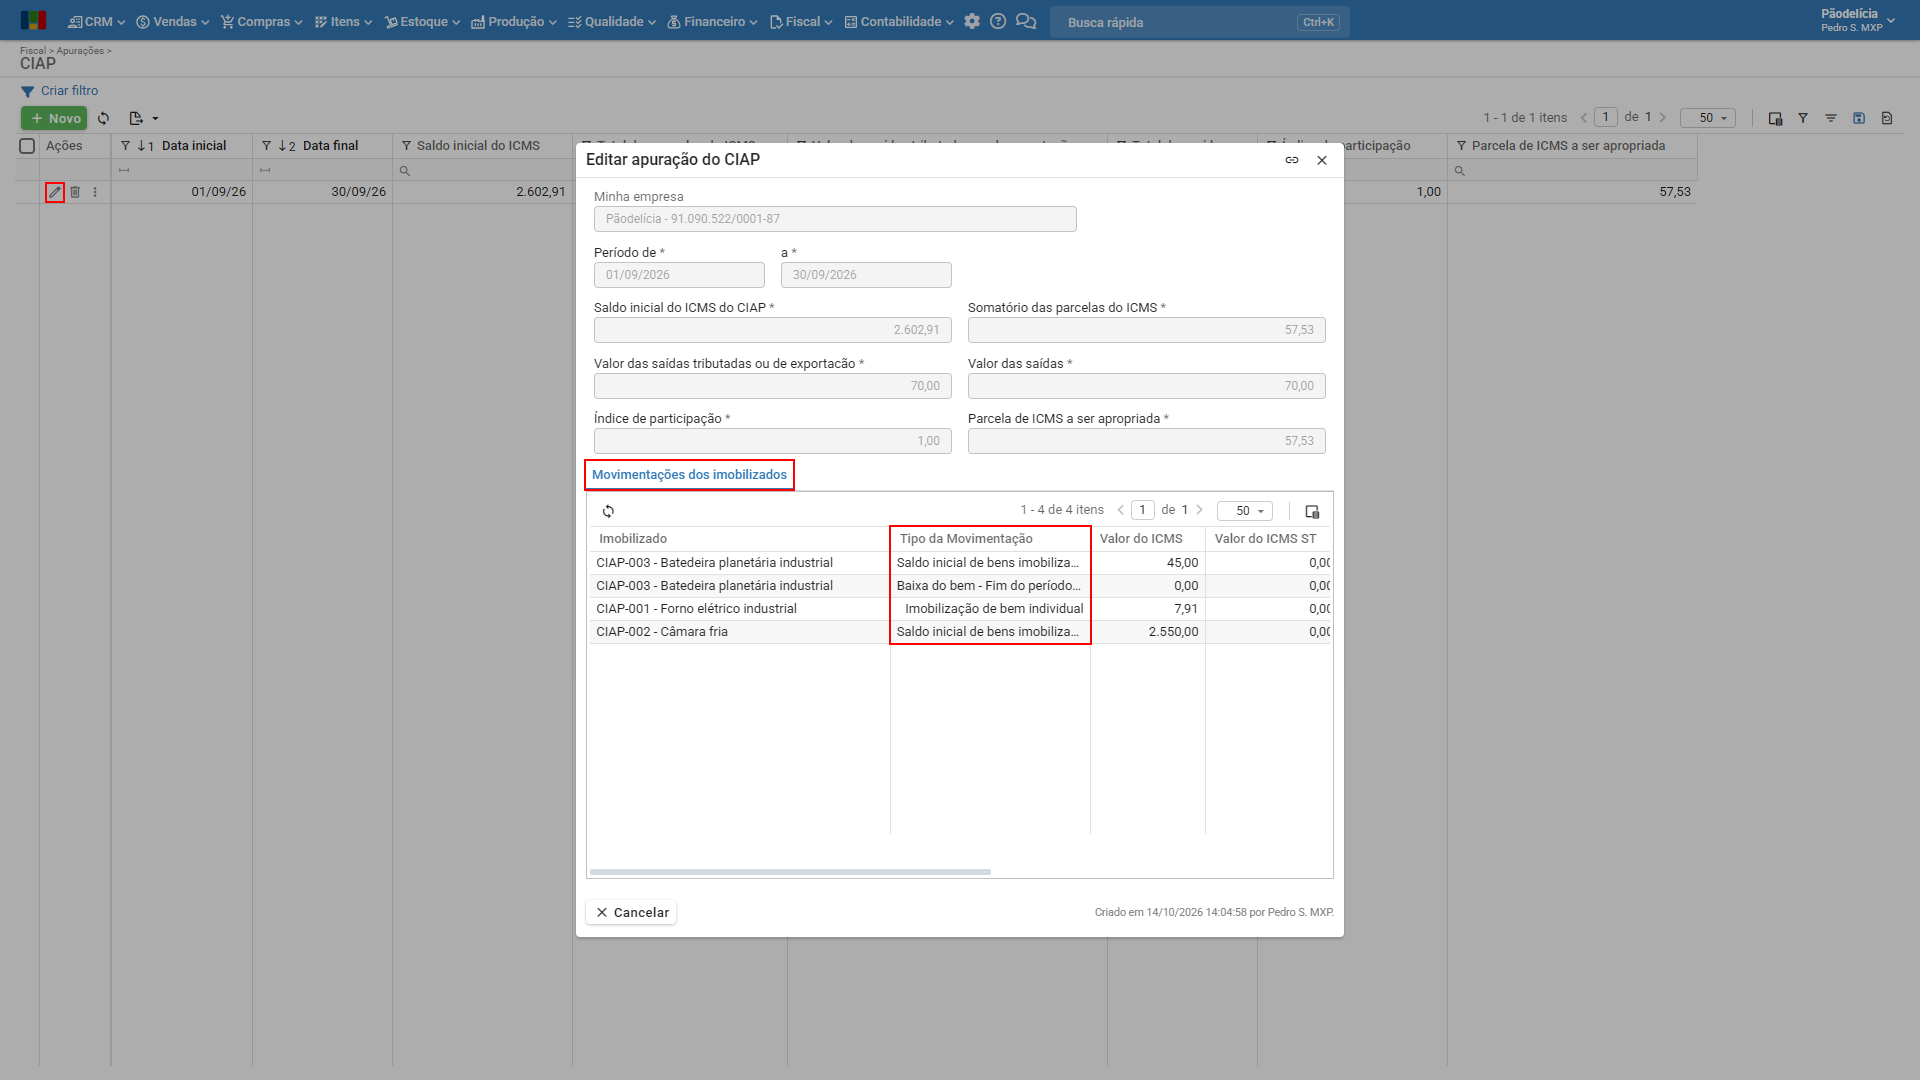
3) Com isso, a aba mostra as movimentações dos bens que entraram na apuração, com o motivo e os valores de cada uma. Um bem pode ter mais de uma linha.
Atenção: a janela se chama “Editar apuração do CIAP”, mas é só de consulta. Os valores são calculados pelo sistema e não podem ser alterados.
Como ler as movimentações?
A coluna “Tipo da Movimentação” mostra o motivo de cada linha:
- “Imobilização de bem individual”: o documento fiscal do bem foi emitido dentro do período da apuração.
- “Saldo inicial de bens imobilizados”: o documento fiscal do bem foi emitido antes do período, e o bem continua sendo apropriado.
- “Baixa do bem – Fim do período de apropriação”: o bem chegou à última parcela. É uma segunda linha do bem, com os valores zerados, e indica que ele não entra nas próximas apurações.
No exemplo da imagem anterior, o bem “CIAP-003” está na última parcela (por isso tem duas linhas), o “CIAP-001” tem documento emitido dentro do período e o “CIAP-002” vem de períodos anteriores.
As demais colunas trazem o “Valor do ICMS”, o “Valor do ICMS ST”, o “Valor do ICMS do frete” e o “Valor do ICMS difal” do bem, o “Numero da parcela” e o “Valor da parcela do ICMS”. Role a grade para a direita para ver as colunas de parcela:
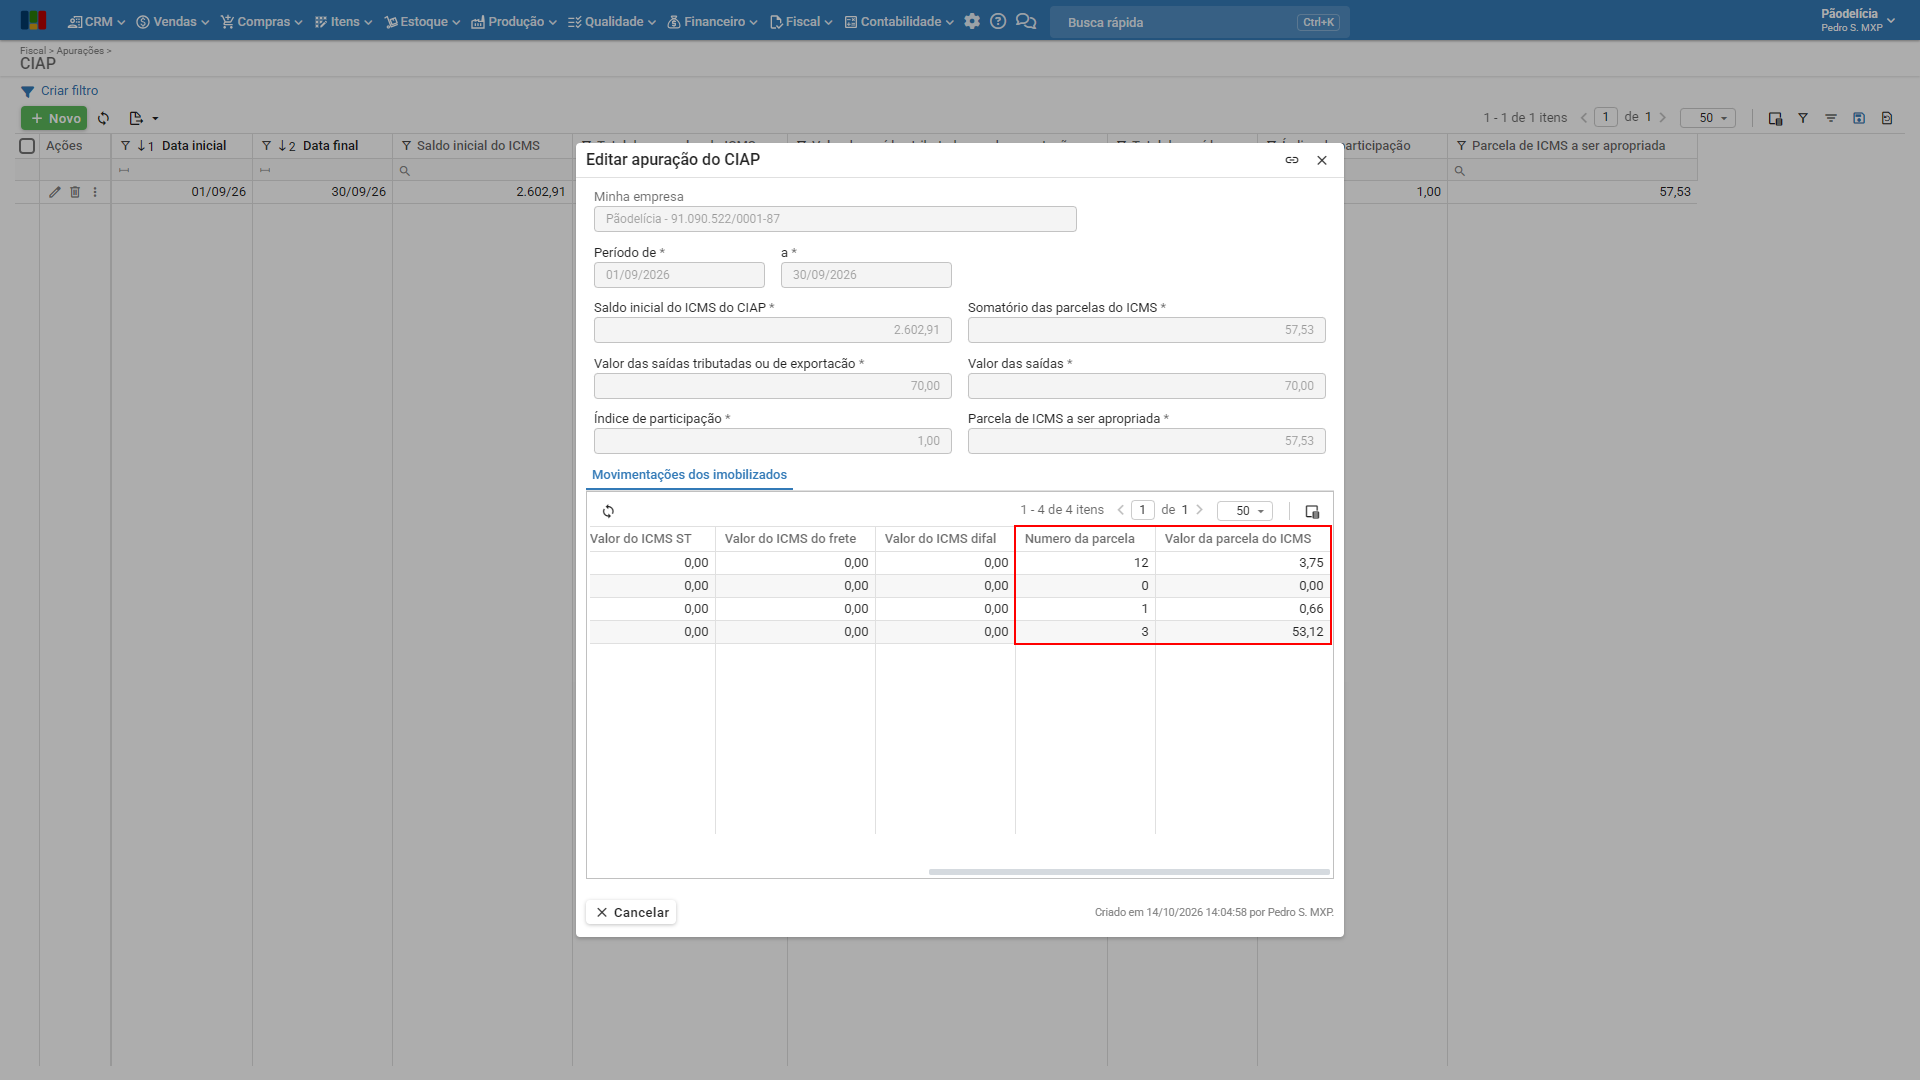
O “Valor da parcela do ICMS” é a soma dos quatro valores de ICMS do bem dividida pelo número de “Parcelas” do cadastro, com duas casas decimais. No exemplo, o bem “CIAP-003” (primeira linha da aba) tem R$ 45,00 na soma dos quatro valores de ICMS e 12 parcelas, então cada parcela vale R$ 3,75. A linha da imagem é a 12ª.
No alto da janela, o “Saldo inicial do ICMS do CIAP” soma os quatro valores de ICMS de todas as linhas, e o “Somatório das parcelas do ICMS” soma o “Valor da parcela do ICMS” dessas mesmas linhas.
Qual é a ordem das apurações?
As apurações formam uma sequência para cada empresa, e cada uma soma uma parcela aos bens que entram nela. O sistema não gera uma apuração com “Período de” igual ou anterior à data inicial de uma apuração que já existe (coluna “Data inicial” da listagem). Nesse caso, mostra um aviso. No exemplo, já existia a apuração iniciada em 01/09/2026, e o período informado começava em 01/08/2026:
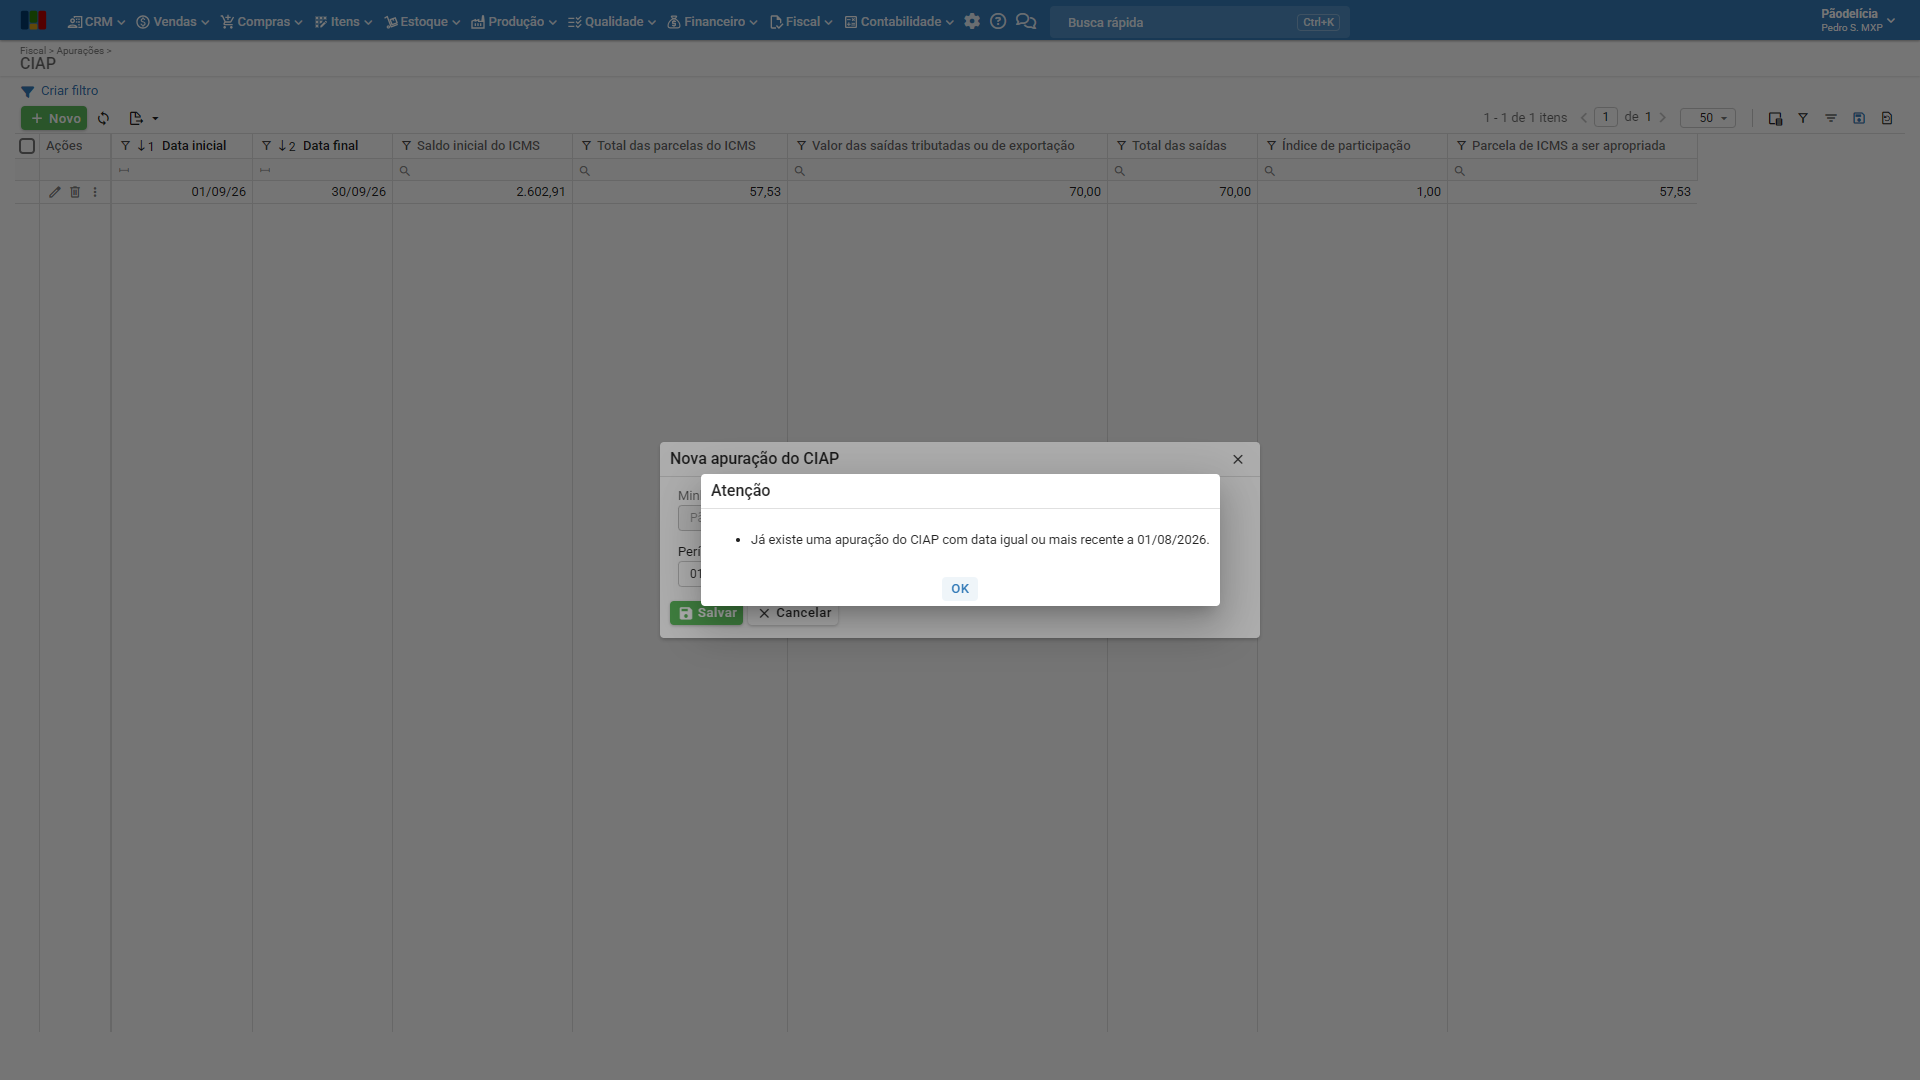
Gere os períodos em ordem, do mais antigo para o mais recente. Para gerar um período anterior ao de uma apuração que já existe, exclua antes as posteriores, como explicado em Como excluir uma apuração?.
Como excluir uma apuração?
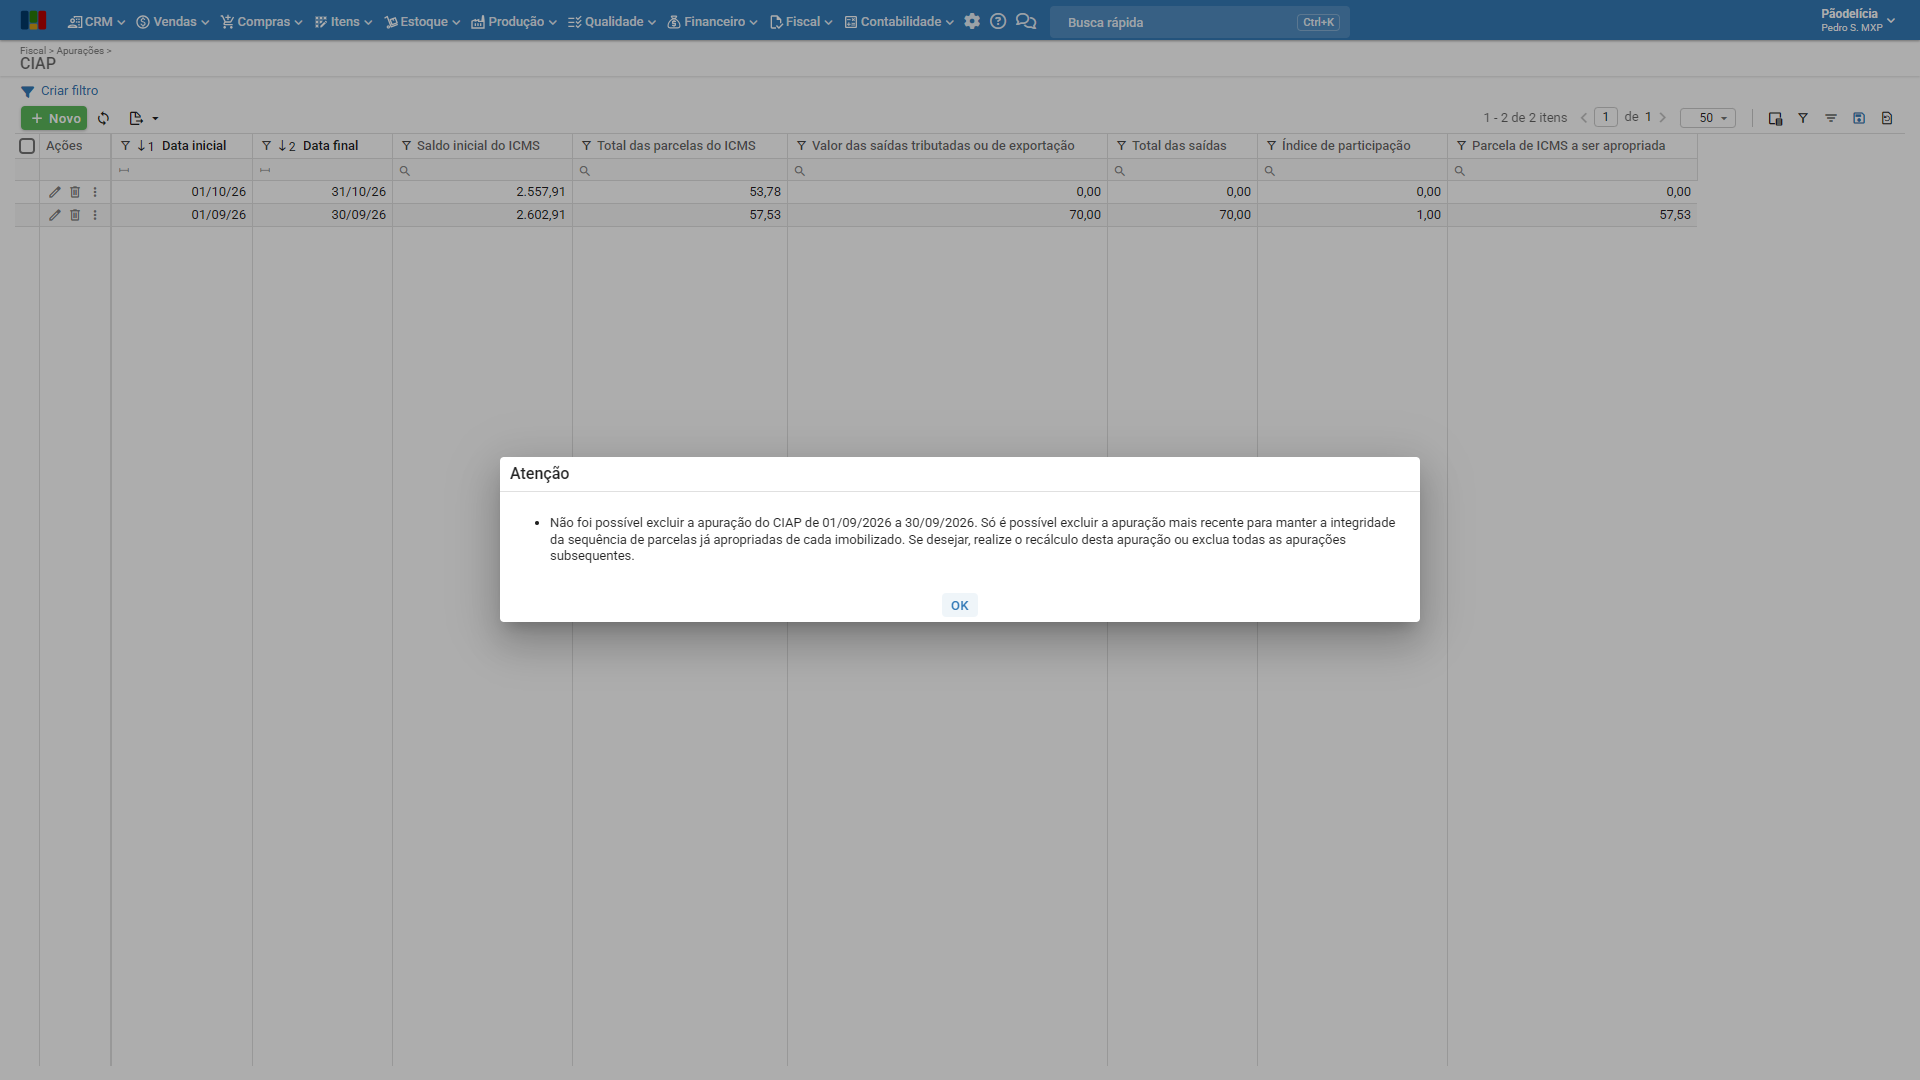
Só a apuração mais recente de cada empresa pode ser excluída. Para excluir uma apuração anterior, exclua primeiro as posteriores, da mais recente para a mais antiga.
1) Na listagem “Fiscal > Apurações > CIAP”, clique no ícone de “lixeira” da apuração.
2) Na confirmação, clique em “Sim”:
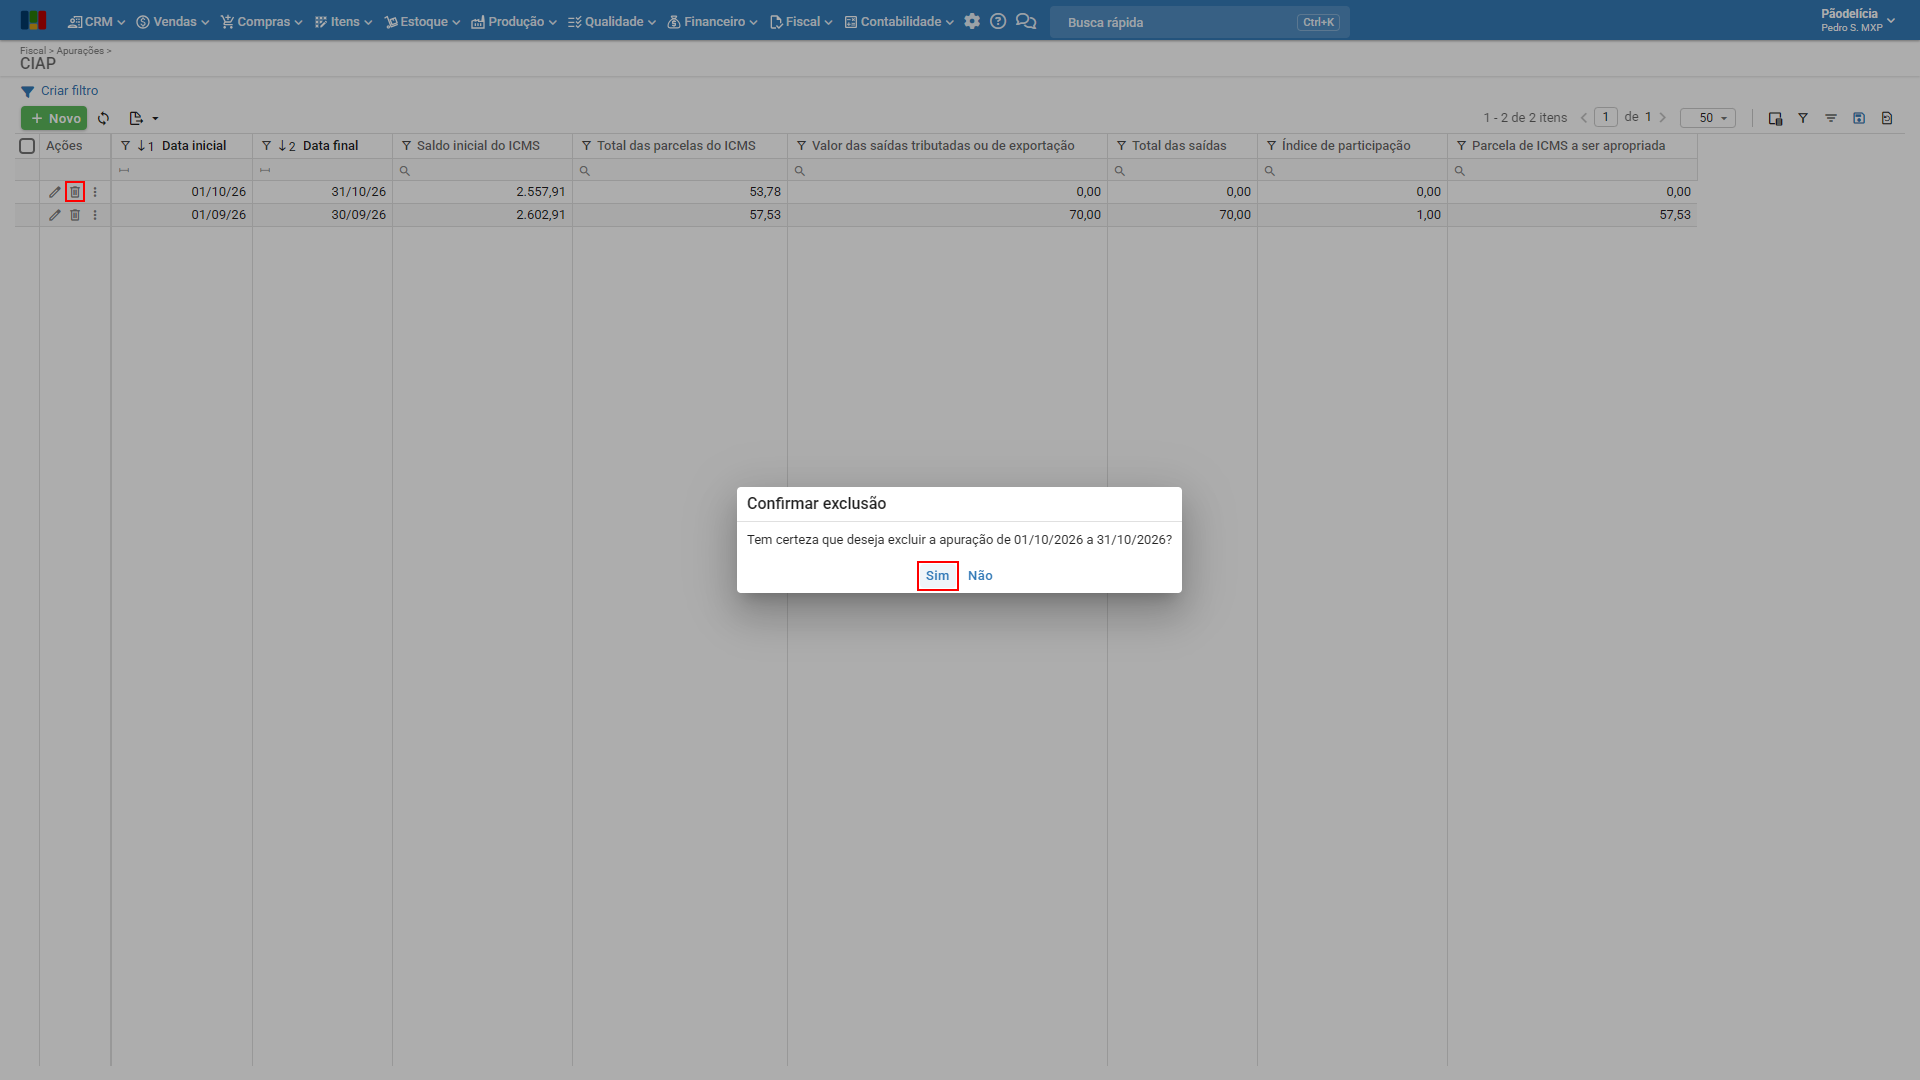
3) Com isso, a apuração e as movimentações dela são excluídas, e cada bem que entrou nela volta a ter uma parcela a menos em “Parcelas apropriadas”, com o “Estado” acompanhando a nova contagem.
Observação: o sistema recusa a exclusão de uma apuração que não é a mais recente da empresa e mostra um aviso:
Como a apuração entra no SPED Fiscal?
O Bloco G do arquivo do SPED Fiscal (EFD ICMS IPI) usa a apuração da empresa cujo período tem as mesmas datas inicial e final do arquivo. Sem ela, o bloco não traz os dados do CIAP, então gere a apuração com esse período. Em caso de dúvidas sobre a tela “Fiscal > EFD ICMS IPI (Sped fiscal)”, clique aqui.
Em caso de dúvida, entre em contato com o suporte.
Veja também: