O SPED Contribuições, ou EFD Contribuições, é um “arquivo digital instituído pelo Sistema Público de Escrituração Digital – SPED, a ser utilizado pelas pessoas jurídicas de direito privado na escrituração das Contribuições para o PIS/Pasep e da Cofins, nos regimes de apuração não-cumulativo e/ou cumulativo, com base no conjunto de documentos e operações representativos das receitas auferidas, bem como dos custos, despesas, encargos e aquisições geradores de créditos da não cumulatividade” (fonte: sped.rfb.gov.br).
Esta página mostra:
- Configuração e geração de SPED Contribuições
- SPED Contribuições multi-CNPJ
- Preenchimento e destaque do PIS e COFINS
- Como a devolução de venda reduz a apuração no Lucro Presumido?
O ERP Industrial MAXIPROD gera a Escrituração Fiscal Digital dos impostos PIS e COFINS, também conhecida como SPED Contribuições (ou EFD Contribuições).
Mas atenção: para gerar a EFD Contribuições no ERP MAXIPROD, é necessário incluir esta opção na sua assinatura. Para mais informações sobre a assinatura, clique aqui.
Configuração e geração da SPED Contribuições
1) Primeiramente, vá ao menu “Configurações ( ) > Configurações”.

2) Em seguida, na tela de Configurações, expanda a opção “Configurações de SPED Contribuições” e marque a opção Gerar SPED Contribuições”.

3) Logo após, preencha os campos abaixo com as informações a respeito dos indicadores da empresa, exigidos para a geração do arquivo.
- No campo “Código indicador da incidência tributária, a opção “1 – Escrituração de operações com incidência exclusivamente no regime não-cumulativo” corresponde ao Lucro Real, enquanto a opção “2 – Escrituração de operações com incidência exclusivamente no regime cumulativo” corresponde ao Lucro Presumido.
- Nos outros campos, preencha as informações fiscais da sua empresa.

4) Faça o cadastramento do contador e preencha-o também na tela de Configurações, além da apuração dos impostos PIS e COFINS do período da declaração.
5) Depois, vá ao menu “Fiscal > Sped Contribuições (PIS COFINS)”.

6) Informe as datas de início e fim e clique em “Gerar Sped Contribuições”.

7) Por fim, ao final do processo, é feito o download do arquivo SPED Contribuições e é exibida a mensagem:

SPED Contribuições multi-CNPJ
Para o arquivo SPED incluir mais de um CNPJ são necessárias algumas configurações:
1) Todas as empresas devem ter as “Configurações de SPED Contribuições” preenchidas (vide passo-a-passo acima).
2) Deve existir uma relação matriz-filial. Para isso, defina uma empresa como sendo a matriz. Para as outras empresas, que serão consideradas como filiais, deve ser marcado o campo “Empresa faz parte do grupo”, preenchendo o campo “Empresa matriz” com a empresa definida como matriz (exemplo abaixo).

3) Ao gerar o arquivo SPED, o ERP MAXIPROD deve estar logado no ambiente da empresa matriz. Se gerado por uma empresa filial, as informações não serão corretamente geradas.
Preenchimento e destaque do PIS e COFINS
Devido à sua complexidade, devem ser preenchidos alguns dados para que os registros dos impostos PIS e COFINS sejam corretamente gerados no arquivo fiscal, sem gerar erros no validador da Receita Federal. De maneira geral, são gerados registros no arquivo SPED para cada nota/documento fiscal emitido, recebido ou cancelado, com valor de débito/crédito de PIS/COFINS superior a zero.
Mais abaixo, nesta página, há algumas orientações para os casos mais comuns de recebimento e emissão de notas fiscais. Além destas situações, há casos mais peculiares, que demandam um conjunto de configurações no sistema. Consulte os registros específicos nas páginas abaixo:
- Registro C500 – NF de Energia Elétrica, Água e Gás
- Registro F100 – Demais Documentos e Operações Geradoras de Contribuição e Crédito
- Registro F120 – Bens Incorporados ao Ativo Imobilizado – Encargos de Depreciação/Amortização
- Registro F130 – Bens Incorporados ao Ativo Imobilizado – Operações Geradoras de Créditos com Base no Valor de Aquisição/Contribuição
Orientações gerais
1) Nos casos de vendas/receitas em geral, é necessário preencher o campo “Contribuição social apurada PIS/COFINS”, na aba “Mais campos” da edição do PIS. Este campo é considerado tanto para o PIS como para a COFINS.

2) A “Natureza da receita” deve ser preenchida se a venda não está sujeita a contribuição de PIS e COFINS, em função do CST (registros M400/M410 e M800/M810). Para isto, é utilizada a aba “Mais campos” da edição dos impostos, mas diferente de outros campos, devemos fazê-lo tanto na edição do PIS como da COFINS.

3) Já nos casos de compra/aquisição de produtos, é necessário preencher a “Natureza da base de cálculo” e o “Tipo de crédito”, localizados, respectivamente, nos impostos PIS e COFINS. Ambas informações são preenchidas também na aba “Mais campos” de cada imposto e, mesmo que o preenchimento seja feito em apenas um dos impostos, sua informação vale tanto para o PIS quanto para a COFINS.

Devolução de compra (registros M110 e M510)
1) Nos casos de devolução de uma compra realizada pela empresa, é necessário o destaque de dois registros para cada imposto. Tanto para o PIS quanto para a COFINS, devem ser destacados o próprio imposto e sua devolução. Para os próprios impostos PIS e COFINS, preencher com o CST que será destacado na nota, geralmente com “49 – Outras operações de saída”; já para os impostos do tipo “devolvido”, preencher com o CST correspondente à nota fiscal que está sendo devolvida.

2) O valor do crédito sendo devolvido deve ser destacado nos impostos com o termo “devolvido”, enquanto os outros dois impostos precisam apenas do CST necessário para a emissão da nota.

3) O único preenchimento obrigatório para a devolução de compra deve ser feito no imposto “COFINS devolvido”. Em sua edição, na aba “Mais campos”, o campo “Tipo de crédito” deve ser preenchido com o mesmo tipo da nota fiscal original, que estamos devolvendo. O preenchimento deste campo é considerado tanto para o PIS quanto para a COFINS.

4) Portanto, ao gerar e ao validar o arquivo EFD, o ajuste da devolução será destacado nos registros “M110 – Ajustes do Crédito de PIS/Pasep Apurado” e “M510 – Ajustes do Crédito de COFINS Apurado” dos tipos de créditos correspondentes.

Para acessar uma nota fiscal preenchida com os dados acima, clique aqui.
Devolução de venda
No caso das devoluções de venda, o processo é um pouco mais fácil para empresas do Lucro Real (regime não-cumulativo).
Basta realizar os mesmos preenchimentos de uma nota fiscal de compra/entrada. Ou seja, ao contrário da devolução de compra, não é necessário o destaque dos impostos do tipo “devolvido”, apenas o PIS e COFINS em si.
Assim, além dos CSTs correspondentes à nota original que está sendo devolvida, devem ser preenchidos os campos “Nat base calc” e “Tipo de crédito” na edição do PIS e COFINS, respectivamente. A “Natureza da base de cálculo” geralmente é preenchida com “12 – Devolução de Vendas Sujeitas à Incidência Não-Cumulativa”, enquanto o “Tipo de crédito” é preenchido com o mesmo tipo da nota fiscal a ser devolvida.

Já para empresas do Lucro Presumido (regime cumulativo), o processo de devolução de venda é o mesmo realizado para devoluções de compra, em que é necessário o destaque dos impostos PIS devolvido e COFINS devolvido, além dos próprios PIS e COFINS.
Aqui também será destacado o valor apenas nos impostos do tipo “devolvido”, que devem ser preenchidos com o CST referente à nota a ser devolvida, enquanto os impostos PIS e COFINS próprios devem estar zerados e preenchidos com um CST genérico, que será destacado na nota fiscal; geralmente com “98 – Outras operações de entrada” ou outro conforme orientações fiscais.

O preenchimento obrigatório para a devolução de venda em empresas do Lucro Presumido deve ser feito no imposto “PIS devolvido”, na aba “Mais campos”. O campo “Contribuição social apurada PIS/COFINS” deve ser preenchido com a mesma contribuição da nota fiscal original que está sendo devolvida. O preenchimento deste campo será considerado tanto para o PIS quanto para a COFINS.

Como a devolução de venda reduz a apuração no Lucro Presumido?
No regime cumulativo, a devolução de venda reduz a base de cálculo do PIS e da COFINS do período que contém a data de “Movimento” da nota de devolução. Ela não gera crédito. Para calcular essa redução, o ERP MAXIPROD usa os impostos “PIS devolvido” e “COFINS devolvido” dos itens da nota de devolução. Esses impostos vêm da operação fiscal de devolução, preenchida como mostrado acima, em “Fiscal > Cadastros > Operações fiscais”.
Na apuração, as vendas do período são somadas em grupos. Cada grupo reúne as vendas com a mesma alíquota e a mesma “Contribuição social apurada PIS/COFINS”. Esse campo fica no imposto “PIS” da operação fiscal de venda e no “PIS devolvido” da operação fiscal de devolução. O valor informado nesse campo do PIS também define o grupo da COFINS. A devolução reduz somente o grupo que tem a mesma “Contribuição social apurada PIS/COFINS” e a mesma alíquota da nota de devolução. Ela não precisa referenciar a nota de venda original: entra no período da devolução e reduz o grupo correspondente desse período.
Para que a devolução reduza a base das vendas, a nota precisa atender a todas estas condições:
- A operação fiscal tem o campo “Tipo de operação” preenchido com “Devolução de faturamento”;
- O “Estado” da nota é “Emitida” ou “Recebida”, e a data de “Movimento” está dentro do período da apuração;
- O “PIS devolvido” dos itens tem uma “Contribuição social apurada PIS/COFINS” cumulativa, a mesma das vendas que ela deve reduzir;
- O “PIS devolvido” e o “COFINS devolvido” têm valor maior que zero, com a mesma alíquota dessas vendas.
Exemplo de nota de devolução que reduz a apuração:
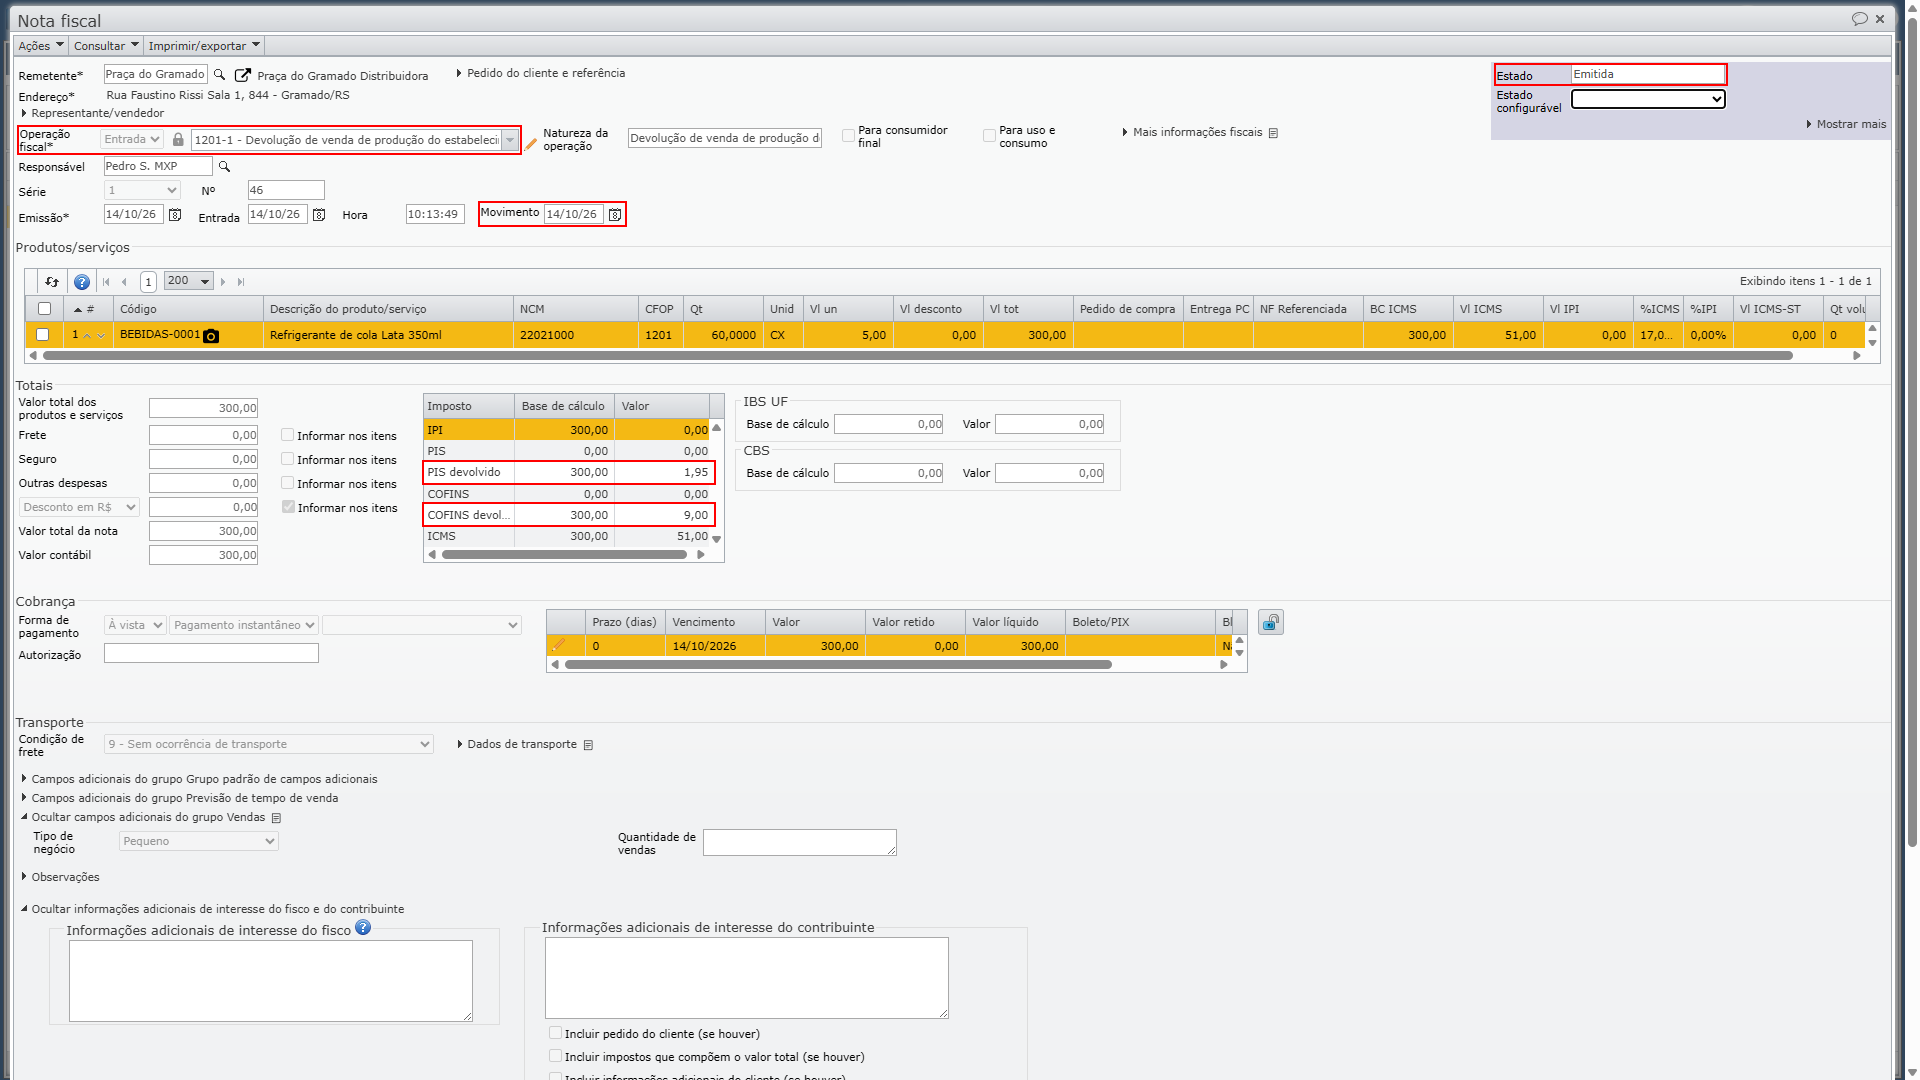
Importante: se a “Contribuição social apurada PIS/COFINS” ou a alíquota do “PIS devolvido” ou do “COFINS devolvido” for diferente da usada na venda, a devolução forma outro grupo e não reduz a base das vendas.
Como conferir a redução na apuração?
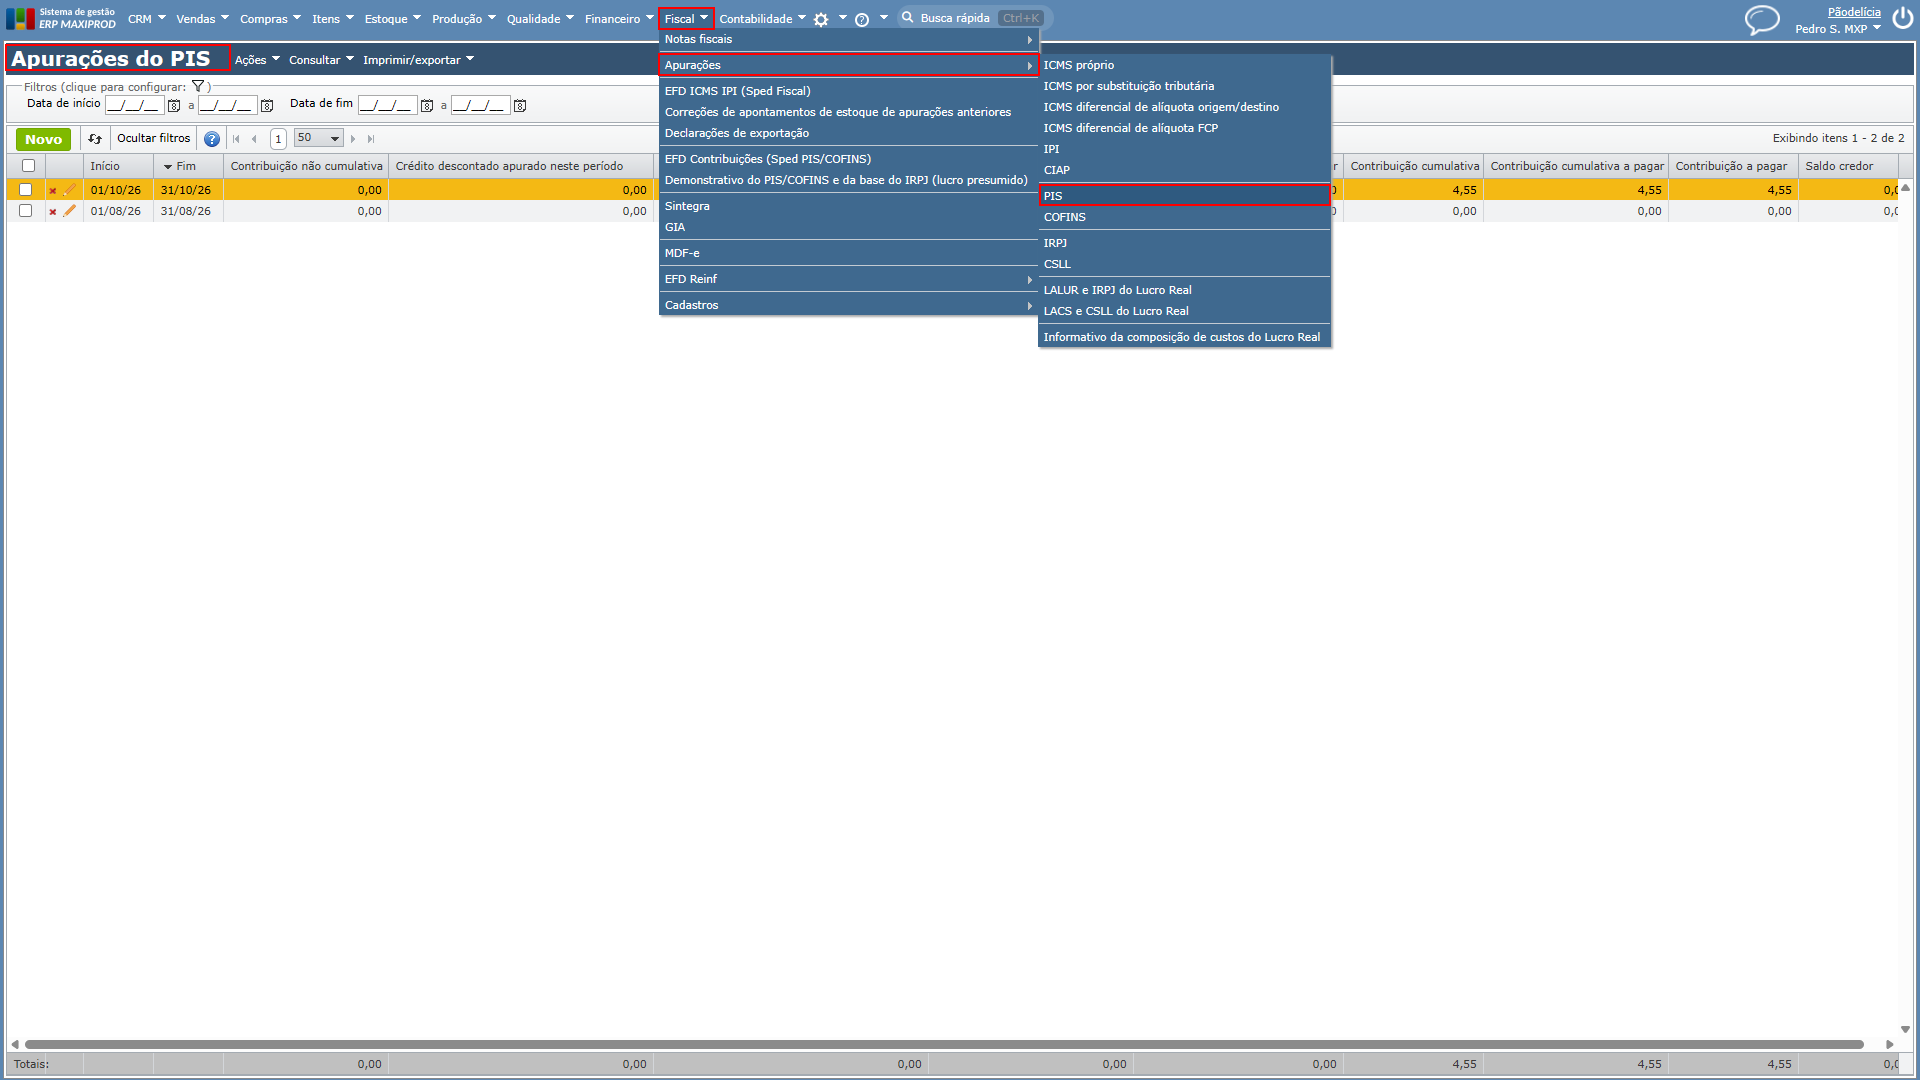
1) Acesse o menu “Fiscal > Apurações > PIS” e clique no ícone de “lápis laranja” da apuração do período da devolução. Se ela ainda não existe, gere a apuração clicando no botão verde “Novo”.
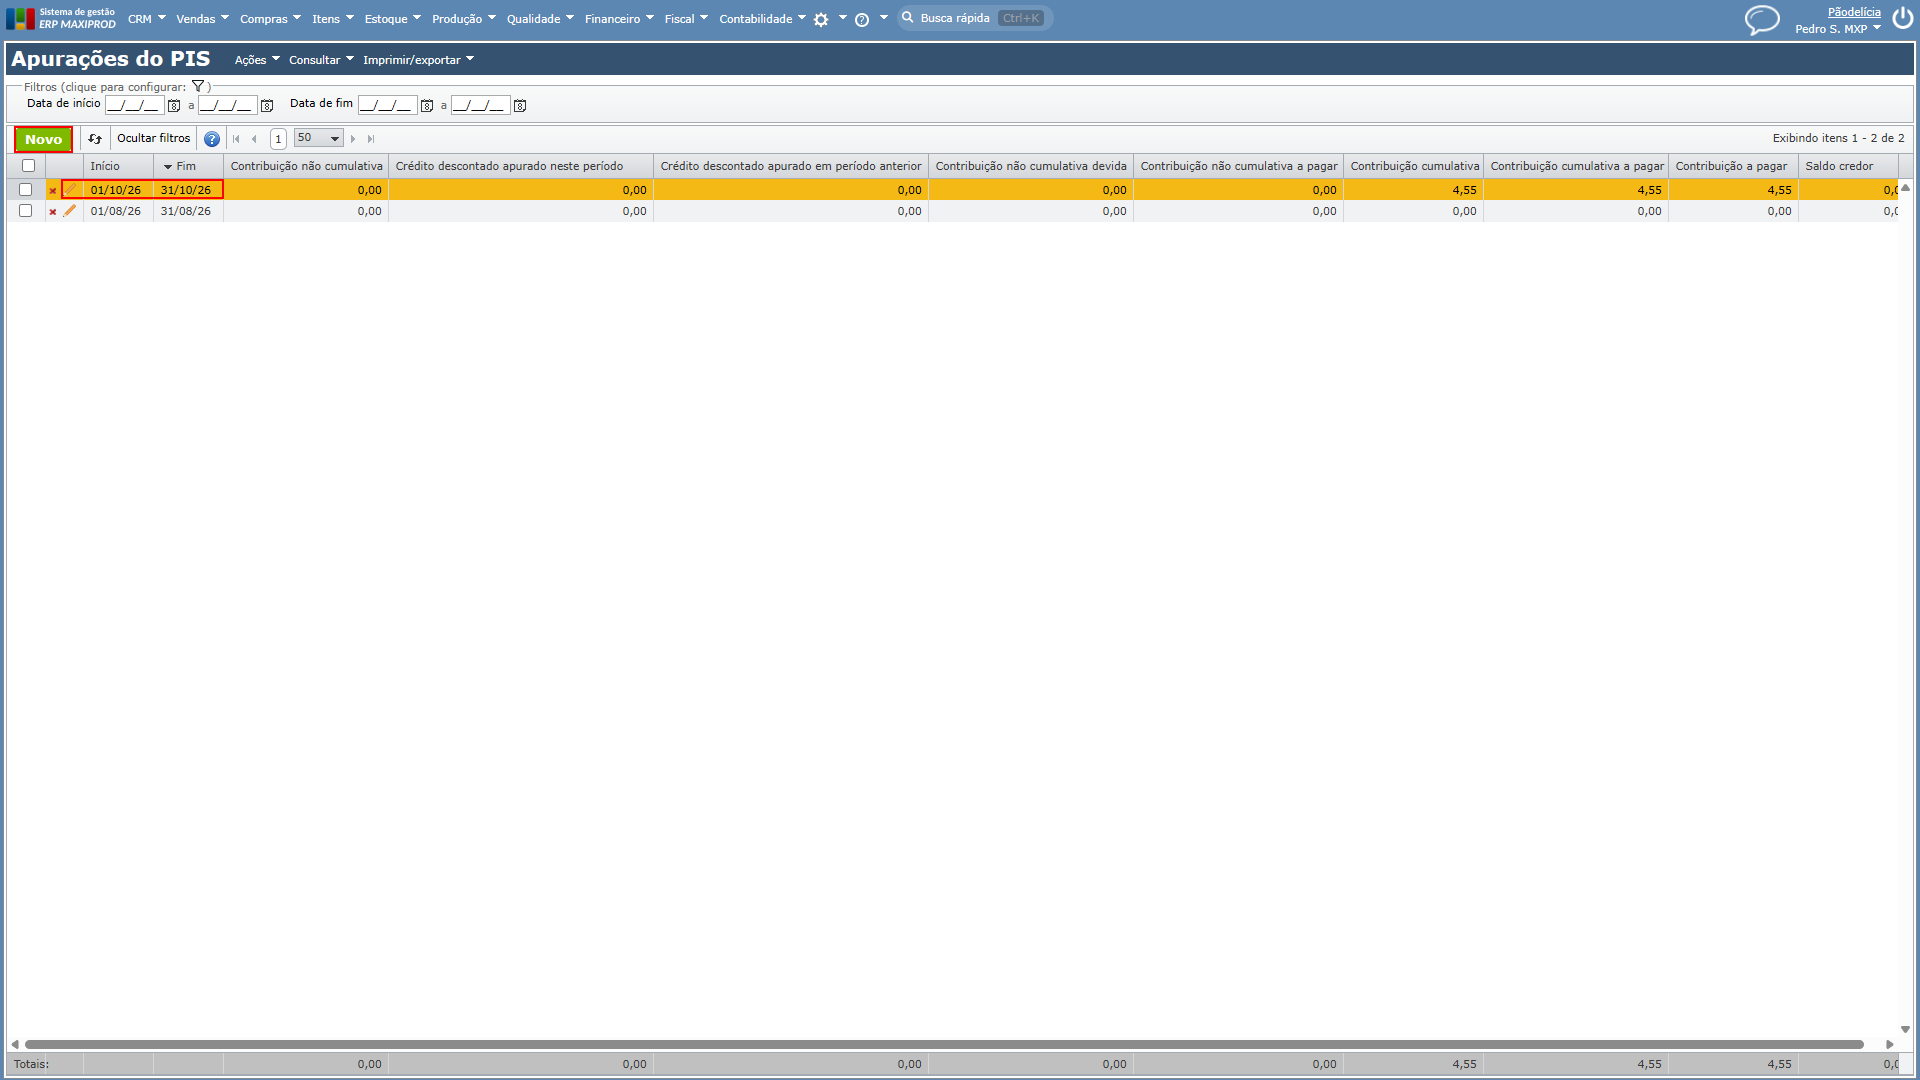
Importante: em um grupo de empresas, gere a apuração logado na empresa matriz. A apuração considera as notas das empresas que têm, no cadastro (“Roda dentada > Minhas empresas”), a empresa logada como “Empresa matriz”. Logado em uma empresa marcada com “Empresa faz parte do grupo”, que tem outra empresa como matriz, a apuração fica zerada.
2) Na janela “Apuração do PIS”, clique no menu “Consultar” e selecione “Contribuições para o PIS por código de contribuição e alíquota (M210)”.
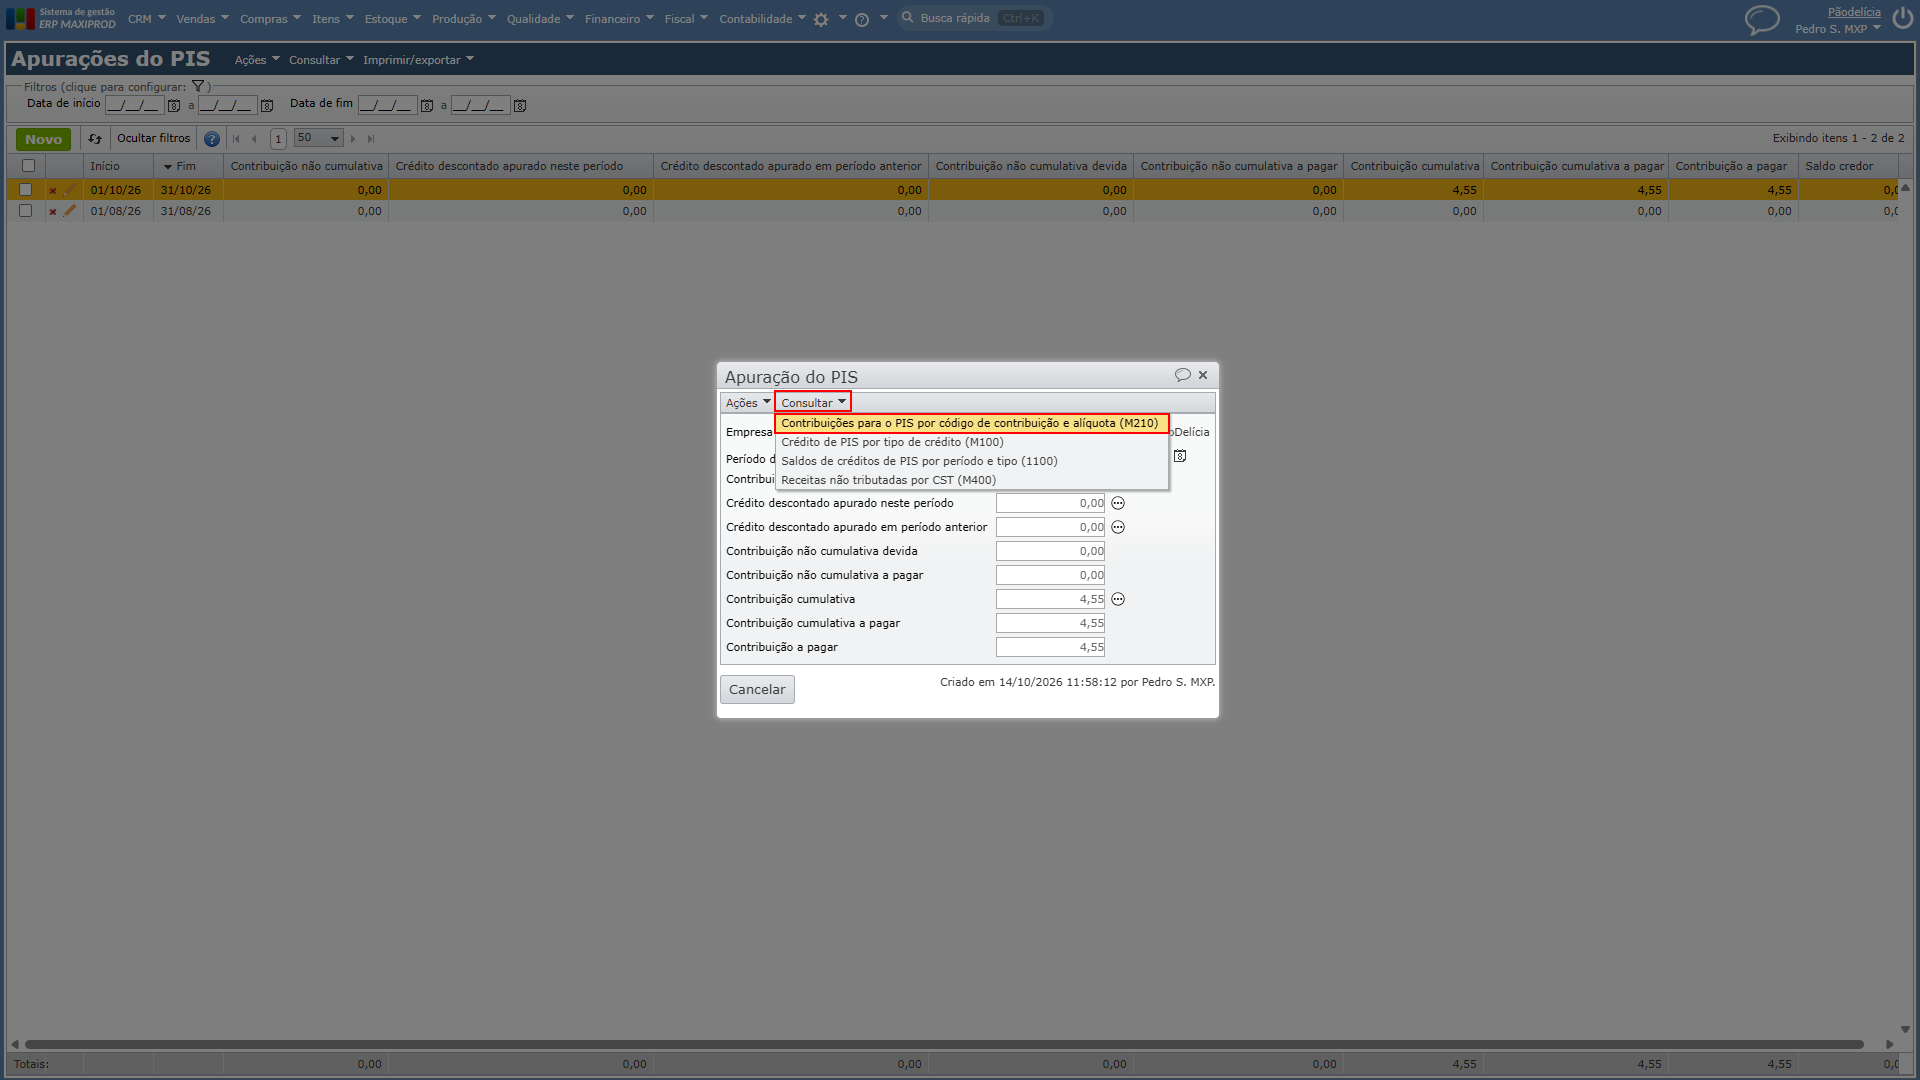
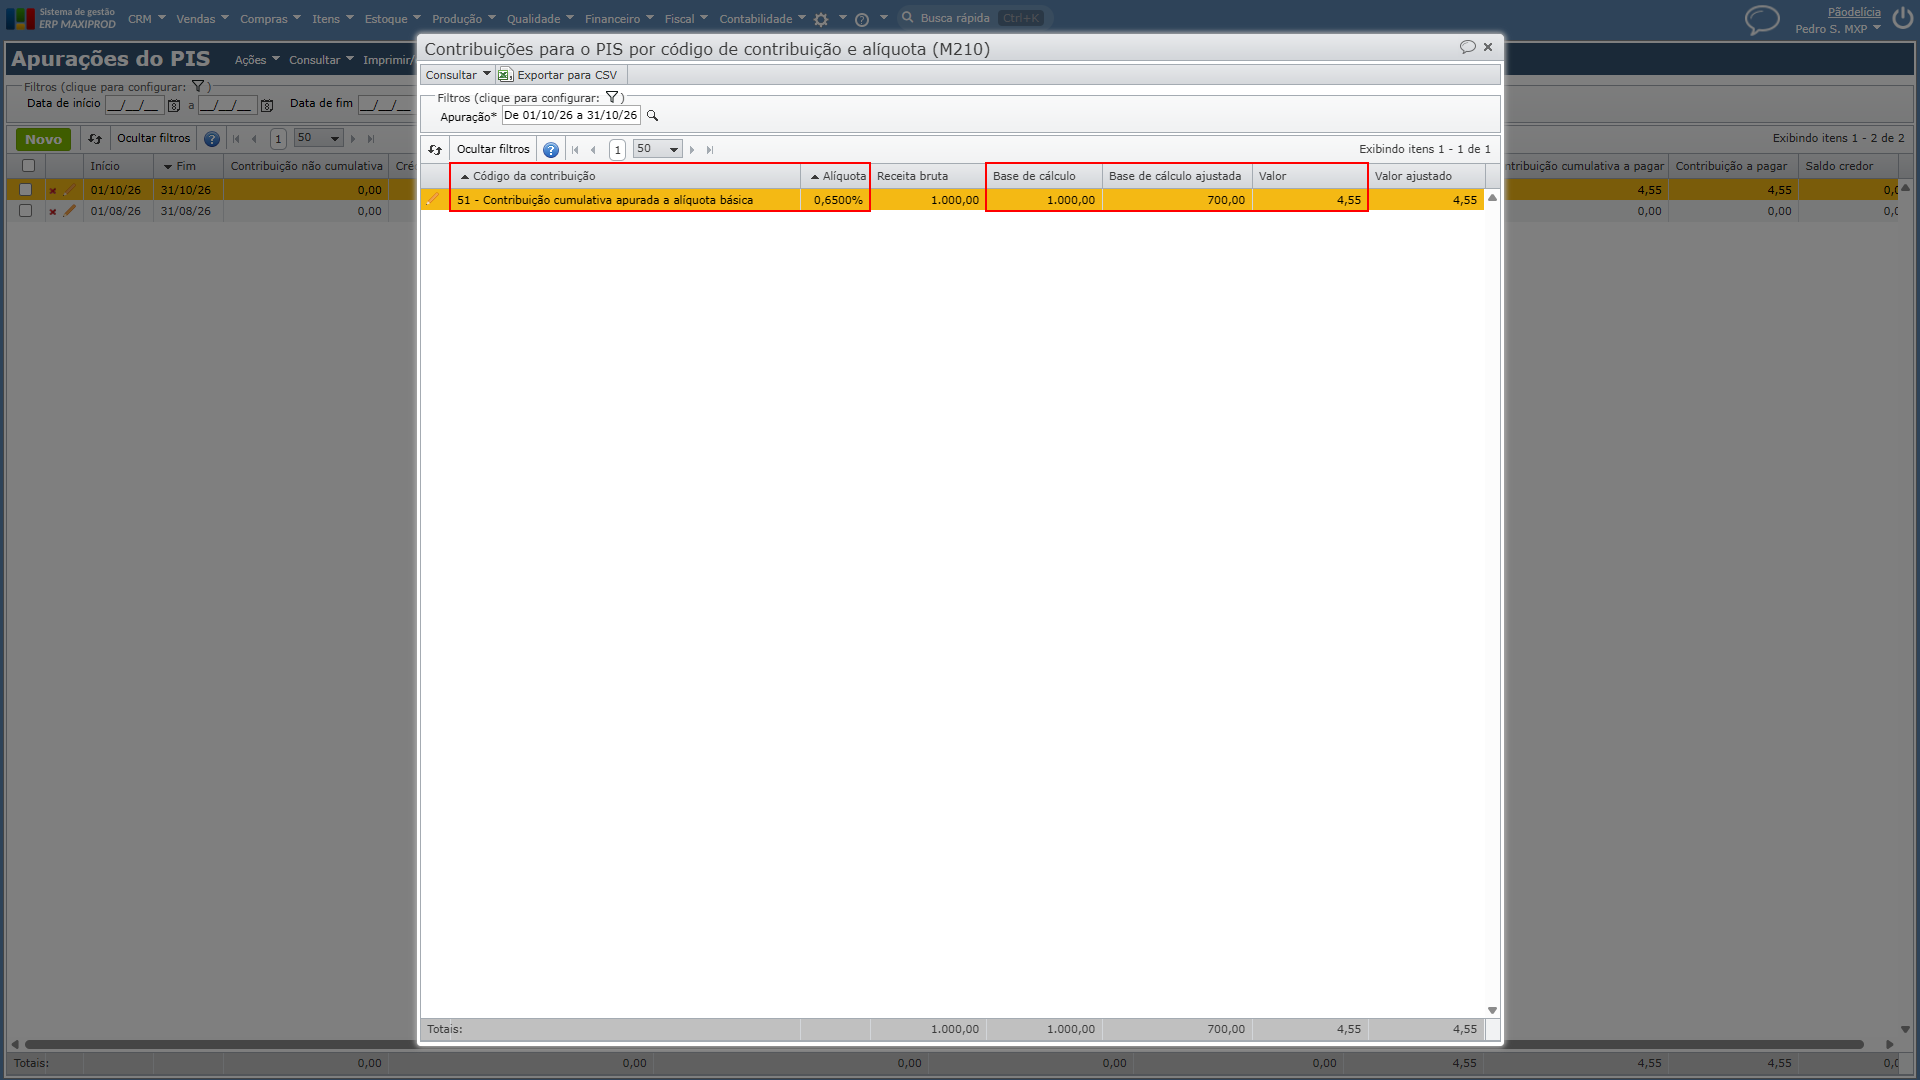
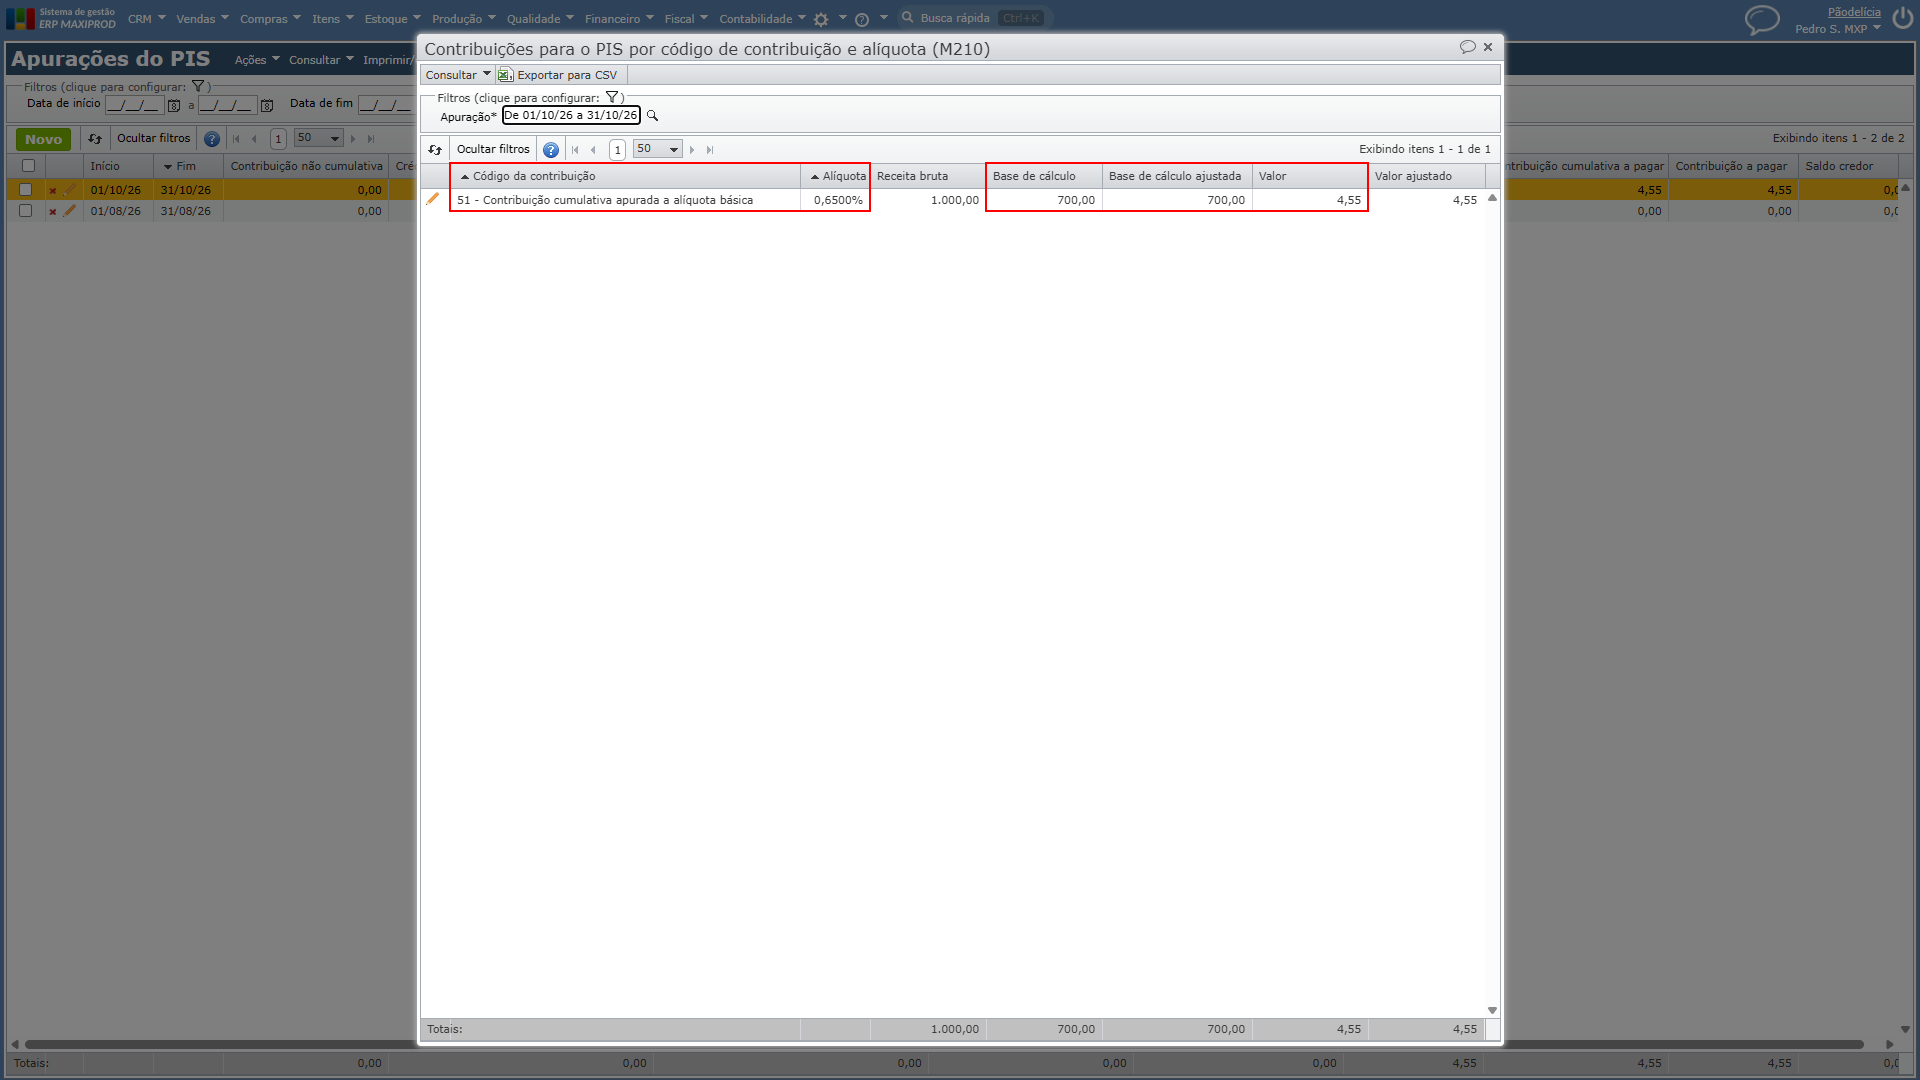
3) Na lista que se abre, cada linha é um grupo. Localize o grupo da devolução pelas colunas “Código da contribuição”, que mostra a “Contribuição social apurada PIS/COFINS”, e “Alíquota”. Depois, confira as colunas “Base de cálculo”, “Base de cálculo ajustada” e “Valor”. O que cada uma mostra depende do campo “Código indicador do critério de escrituração e apuração”, configurado como mostrado no início desta página:
- Com a opção “9 – Regime de Competência – Escrituração detalhada”, “Base de cálculo” mostra o total das vendas do grupo, e “Base de cálculo ajustada” mostra a base depois de descontadas as devoluções. O “Valor” é calculado sobre a “Base de cálculo ajustada”. No exemplo, uma venda de R$ 1.000,00 e uma devolução de R$ 300,00, no mesmo mês e à alíquota de 0,65%, resultam em “Base de cálculo” de R$ 1.000,00, “Base de cálculo ajustada” de R$ 700,00 e “Valor” de R$ 4,55. No arquivo do SPED Contribuições, os registros M210 e M610 trazem a base de cálculo de R$ 1.000,00, e a devolução de R$ 300,00 aparece como ajuste de redução dessa base.
Exemplo com escrituração detalhada:
- Com a opção “2 – Regime de Competência – Escrituração consolidada”, a devolução já vem descontada na “Base de cálculo”, e a “Base de cálculo ajustada” mostra o mesmo valor. No mesmo exemplo, as duas colunas mostram R$ 700,00.
Exemplo com escrituração consolidada:
4) Para a COFINS, repita os passos em “Fiscal > Apurações > COFINS”, com a opção “Contribuições para o COFINS por código de contribuição e alíquota (M610)”.
5) Com isso, você confere a redução da base do grupo. Na escrituração detalhada, ela é a diferença entre “Base de cálculo” e “Base de cálculo ajustada”. Na consolidada, a “Base de cálculo” já vem com a devolução descontada.
Atenção: se a base do grupo não foi reduzida, confira na nota e na operação fiscal de devolução as condições listadas em “Como a devolução de venda reduz a apuração no Lucro Presumido?”. Com a escrituração detalhada, a redução de um grupo também não passa da base de cálculo das vendas desse grupo no período: se no período não houver vendas com a mesma “Contribuição social apurada PIS/COFINS” e alíquota da devolução, ela não reduz a apuração.
No vídeo abaixo, apresentamos como emitir o SPED Contribuições no ERP MAXIPROD:
Veja também: